2025年是白酒行业近十年来调整最深、分化最烈的一年。
通过分析22家白酒上市公司财报,以茅台、五粮液、汾酒、泸州老窖、洋河、古井贡酒为代表的白酒TOP6,营收占比近87%、利润占比约95%,行业“马太效应”持续加剧。
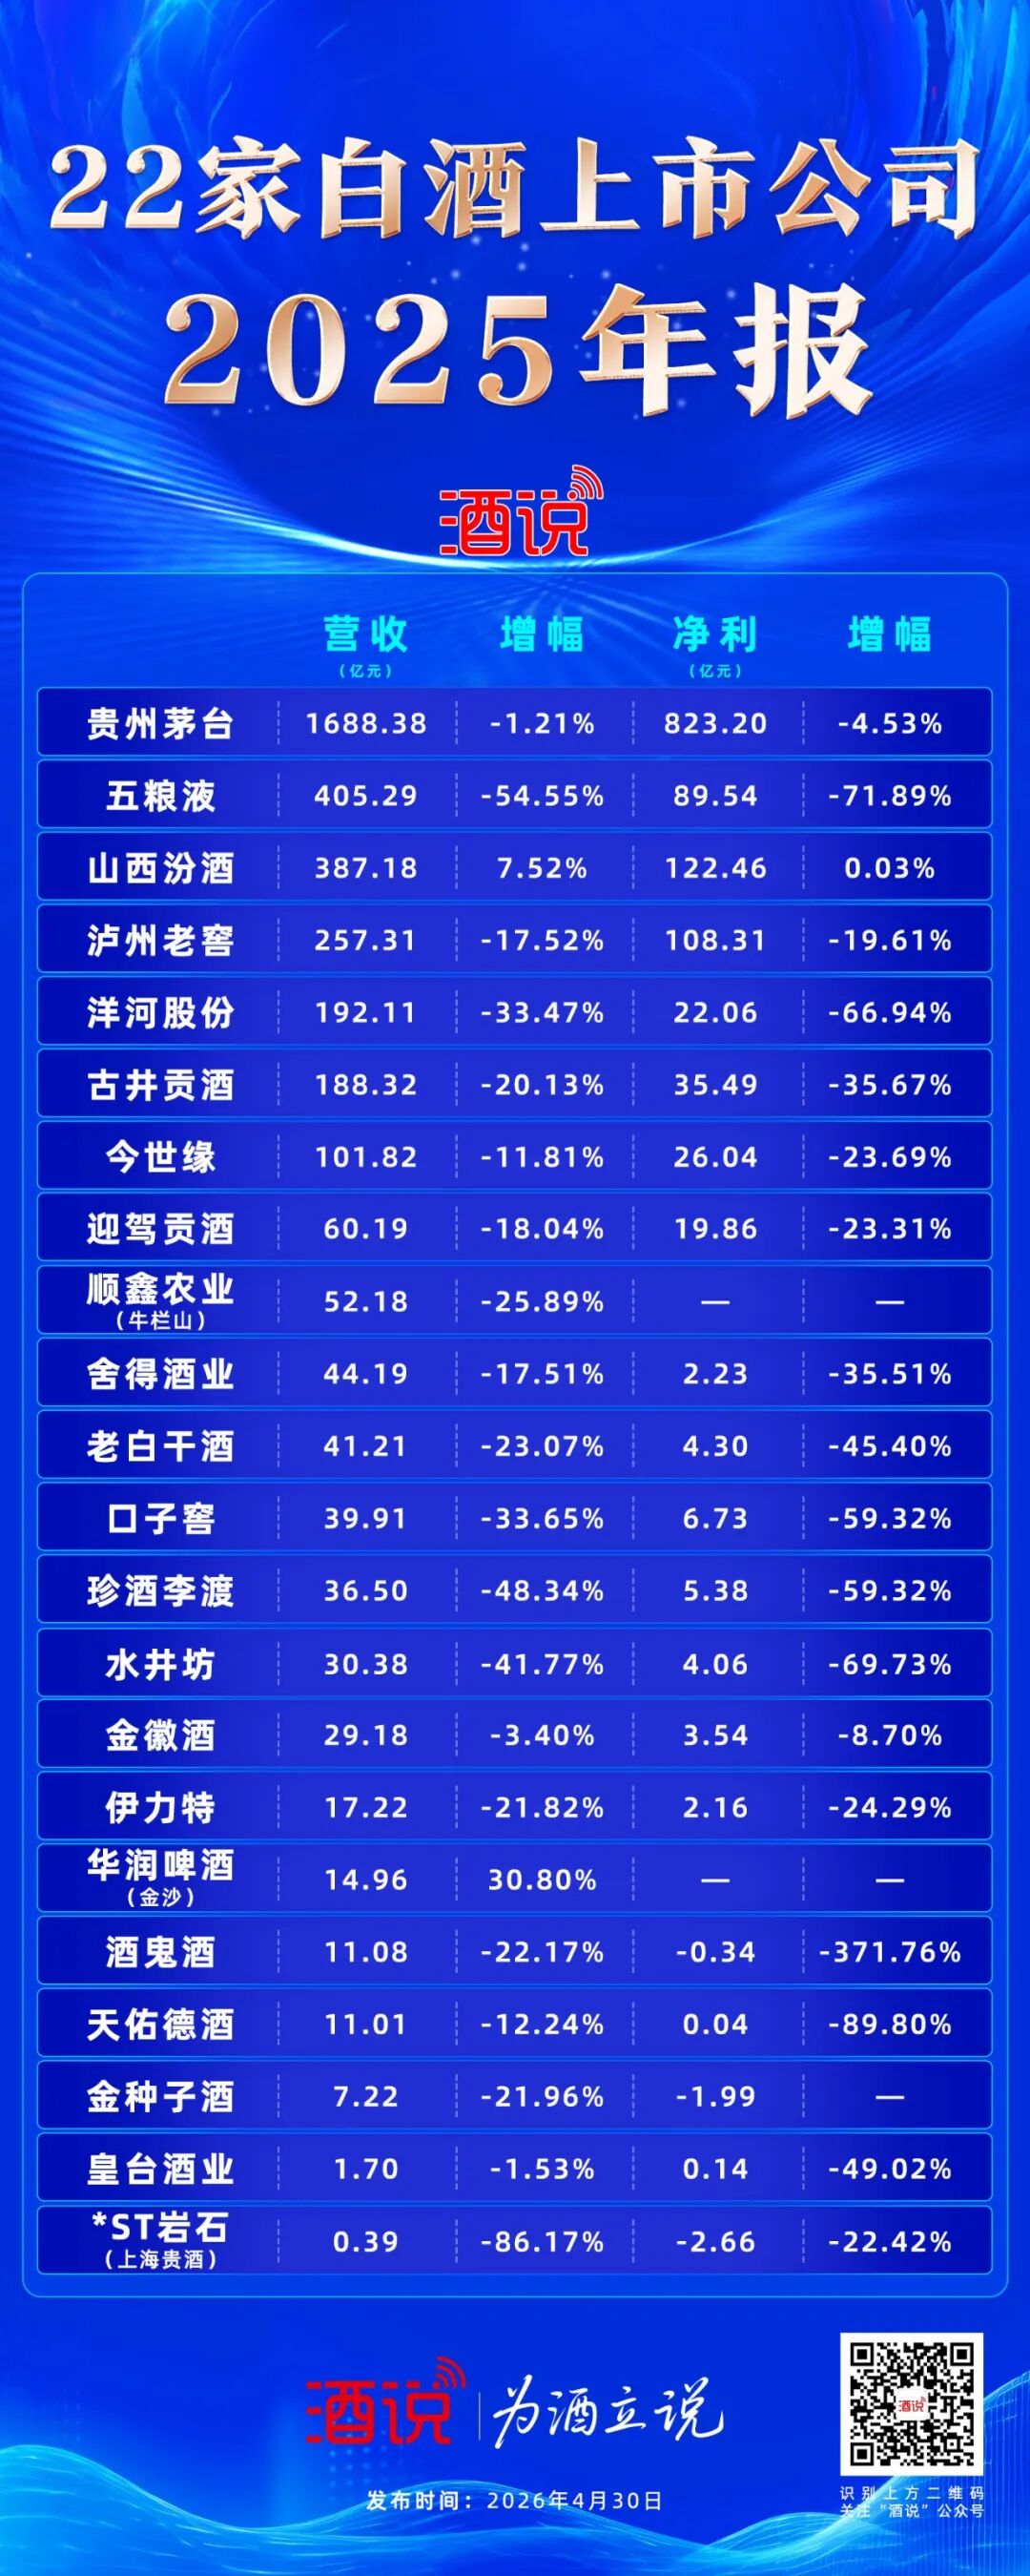
面对这一组极具冲击力的数据,当前的白酒行业呈现出怎样的鲜明格局?又折射出哪些深层变革的发展逻辑?
白酒TOP6的强韧性与稳节奏
头部企业的业绩波动、战略调整,既代表了行业发展的“风向标”,更向市场传递出关乎未来3-5年酒业走向的关键信号。
据统计,22家白酒上市公司2025年实现总营业收入3617.73亿,实现利润总额1270.55亿;其中TOP6的总营收为3118.59亿元,营收占比为86.2%;TOP6的利润总额为1201.6亿元,利润占比为94.57%。
具体来看,茅台占据绝对主导地位,营收占TOP6的55.8%、净利占73.5%,是行业“压舱石”,也是唯一净利超800亿的企业。
汾酒成为唯一实现营收、净利双增的企业,全年营收387.18亿元,同比增长7.52%,归属于上市公司股东的净利润122.46亿元,同比增长0.03%。在行业整体承压、多数头部企业业绩下滑的背景下,汾酒彰显出极强的发展韧性。
五粮液业绩波动的背后,核心原因之一是调整2025年部分业务收入确认相关核算,即将原来“发货即确认收入”调整为商品控制权转移至终端客户、完成验收后确认收入。
这一方面表明,在行业周期下,渠道高库存、批价倒挂,过往的渠道压货模式难以持续,企业全面转向真实消费驱动;另一方面,企业业绩瘦身、挤水分,主动剔除渠道压货形成的业绩数字,财报更真实、渠道更健康。
此外,泸州老窖、洋河、古井贡酒主动推进“去库存、稳价格、拓市场”战略,以短期业绩压力换长期健康发展,通过控量稳价、渠道去库存、理顺价格体系、精耕终端动销、优化产品结构与渠道布局等一系列举措,为后续的筑底与复苏奠定基础。
北京明睿智策管理咨询有限公司董事长侯帅认为,在行业弱周期下,企业的核心任务不应是盲目追求业绩好看,而是放慢节奏,为下一轮周期的发展做好准备——清库存、恢复价格、深度沟通经销商、重建经销商信心,推动业务团队与经销商协同行动,这才是当前阶段的核心工作。
分化加剧、加速出清
酒业淘汰赛开启!
当前,白酒行业处于加速出清的阶段,呈现“总量承压,结构优化”的发展态势。白酒股TOP6的业绩分化与集中度提升,从来不是偶然,而是行业发展到一定阶段的必然结果。
白酒股TOP6的营收与利润集中度较2024年进一步提升。这意味着行业加速向优势品牌、优势企业、优势产区集中,中小酒企的生存空间被持续挤压。
在22家白酒上市公司中,除TOP6外,其余16家企业合计营收不足500亿元,仅为TOP6合计营收的16.0%,且多数企业出现营收下滑、利润亏损的局面,“强者恒强、弱者淘汰”的淘汰赛全面开启。
成都市酒类流通商会会长周成城表示,中小酒厂不要盲目跟风,立足品质做口粮酒,用高性价比做降维打击,不靠讲故事、不靠包装,回归酒质本身,靠口碑圈层慢慢沉淀,才是长久之路。
周成城对酒说进一步表示,未来经销商不要再幻想赚暴利,放平心态,把自身做成稳定的服务端口,立足自身社会资源、运营能力,守好渠道网络、做好圈层服务。
当前渠道生态重构,高库存、批价倒挂导致经销商利润被严重挤压,近60%的酒企和经销商利润率下降,渠道资源加速向头部企业集中,商家必须强化自身的专业运营能力,同时中小酒企加速出清。
以茅台的渠道改革为例,侯帅指出,茅台的核心诉求并非彻底淘汰经销商,而是推动经销商转型——从单纯的“货物搬运商”转变为品牌推广者,发挥其强大的社会资源、渠道资源、行业资源等系统优势,积极参与到消费者互动和品牌传播中,未来不会转型的经销商终将被淘汰。
酒业四重变化,深刻而有力
当下的白酒行业处于“缩量提质、结构分化”的深度调整期,白酒股TOP6的变化不仅反映企业自身的经营业绩,还将深刻影响酒业生态。
一是消费代际更迭,酒类消费需求重构。酒类消费的主力客群转向80后、90后,低度化、小瓶装、微醺场景以及个人独酌、家庭聚会、户外露营等新场景占比持续提升,白酒消费的健康化、低度化、场景多元化趋势不可逆。
二是渠道价值重塑,厂商关系再平衡。行业发展逻辑已从过去的“渠道驱动”向“消费驱动”转变。
成都至诚恒泰酒类连锁总经理邓国银对酒说表示,在行业从“价差盈利”转向“服务盈利”的当下,经销商与厂家要构建命运共同体,经销商的核心价值要从单纯“卖货”升级为对厂家赋能,深耕品牌宣传与消费培育,构建厂商协同的长期增长模式。
三是价格体系重塑,中间价格带承压。当前,行业呈现出“高端稳、大众强、次高端卷”的态势,即以茅台、五粮液等为代表的高端需求韧性强;100—300元大众价位凭借消费规模和性价比优势,成为行业“基本盘”。
次高端带则面临库存承压、价格倒挂、上下挤压和利润收窄等诸多挑战,处于竞争白热化阶段。君度咨询董事长林枫指出,与部分头部浓香品牌、区域名酒不同,次高端企业未能打造出具有高市场占有率、强用户黏性的超级单品,缺乏可持续增长的根基,因此在行业调整期,业绩下滑成为必然。
四是运营模式创新,重构行业增长逻辑。曾经“压货、涨价、招商”的粗放式规模扩张模式彻底失效,头部TOP6酒企全面推进渠道扁平化、直营化、数字化转型,纷纷加大资源投入聚焦终端真实消费,重点布局即时零售、内容电商、社群私域及圈层消费培育,从过往依赖渠道库存堆砌,转向以C端动销为核心的精细化运营新模式。
酒类企业的深刻转变,不仅体现在TOP6的战略调整中,更传递出整个白酒行业的新动向——未来,品牌力、产品力、渠道力将成为企业生存发展的核心壁垒,白酒股TOP6的韧性坚守与主动突围,正是这场行业变革的核心缩影。
看见增长新通路!新周期·新业态·新机遇——2026中国即时零售&酒类连锁峰会将于6月16-17日在郑州召开!
*由于平台推送规则变更,请务必点击公众号主页右上角“三小点”,点击“设为星标”,以确保第一时间收到「酒说」的专业文章!