


九月凉风渐起,全国饮料夏日旺销季正式画上句号。
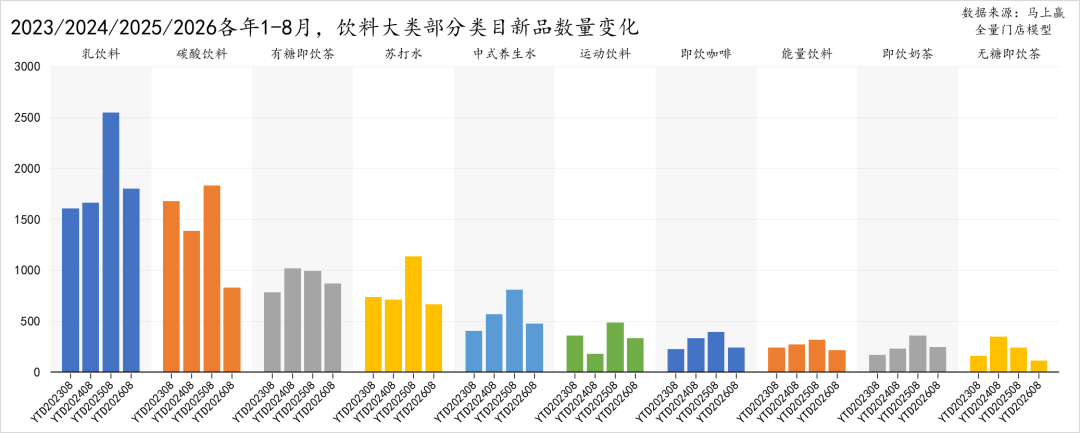
这个夏天,饮料大盘过得并不轻松。从马上赢调研数据来看,2026年5-8月,饮料大类下行压力已经从个别品类蔓延至大多数赛道。果汁、汽水、功能饮料普遍遇冷。但在压力之下,即饮茶尤其是无糖即饮茶,成为为数不多逆势跑出正向增长的品类,同比增速约10%,稳稳扛起饮料行业的增长大旗。
 茶饮巨头增长向好,推新活跃度领跑行业
根据上市企业最新发布的2026年上半年财报数据显示,茶饮料增长趋势显著。农夫山泉茶饮料业务收入131.22亿元,同比增长30.1%。康师傅即饮茶业务收入116.4亿元,同比增长9.1%。统一茶饮料(不含奶茶)收入48.89亿元,虽然同比下滑3.5%,但是奶茶营收36.45亿元,同比增长7.3%。东鹏饮料茶饮料收入10.58亿元,同比暴增208.99%。
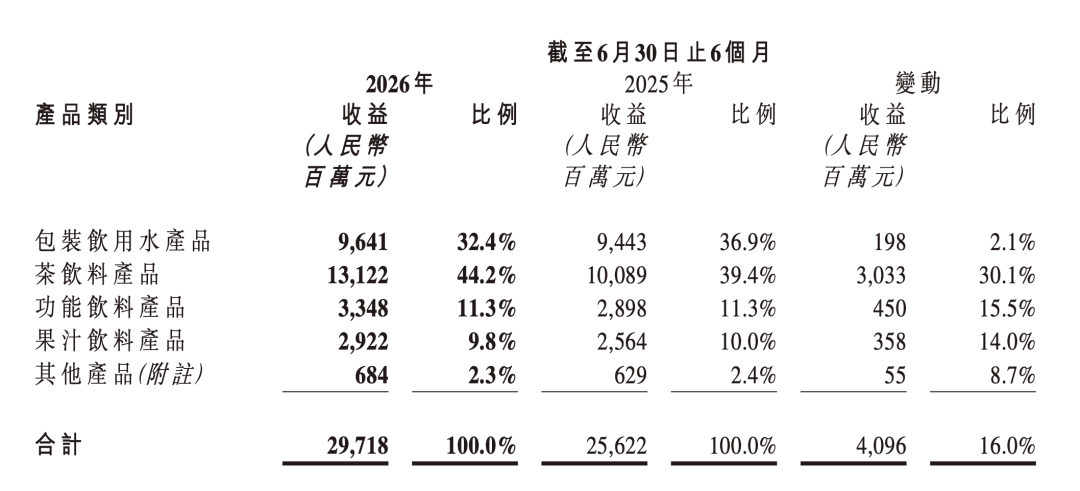
与此同时,有消息称,三得利茶饮料业绩和果子熟了茶饮料也取得了稳健增长。
种种数据显示出茶饮料依然是饮料大类中的增长“尖子生”。
除了业绩向好,即饮茶赛道推新活跃度也稳居饮料行业前列。根据马上赢数据显示,2026年1-8月,有糖茶的推进节奏在近两年整体上较为稳定,新品上市数量,高于2023年水平。其中冰红茶新品有133款,非冰红茶新品数量有739款,是即饮茶创新的主战场。
 无糖茶前五品牌份额高达96.79%,花果茶打开有糖茶创新空间
众所周知,无糖茶品牌市占率已经高度集中。农夫山泉和三得利两大头部品牌市占率达到91.36%,CR5达到96.79%,CR10高达98.86%,增长红利几乎全部流向头部,留给中小品牌的生存空间持续被压缩。
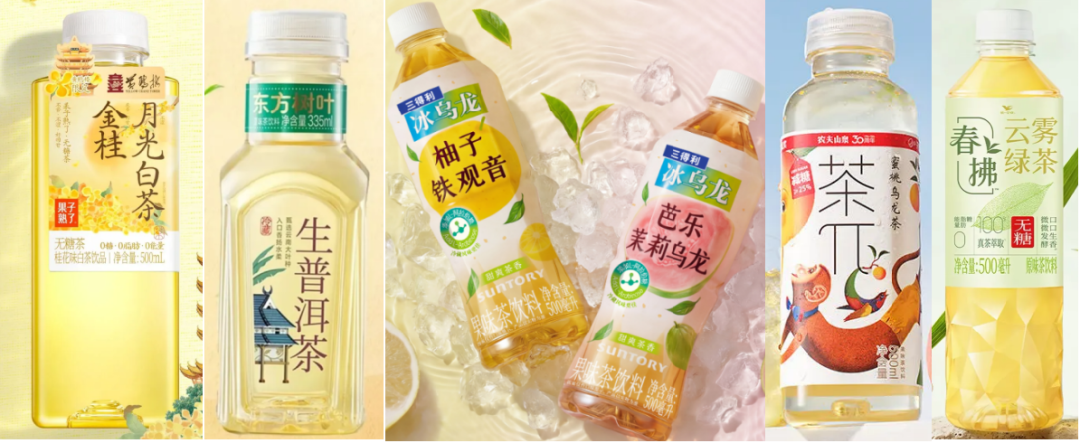
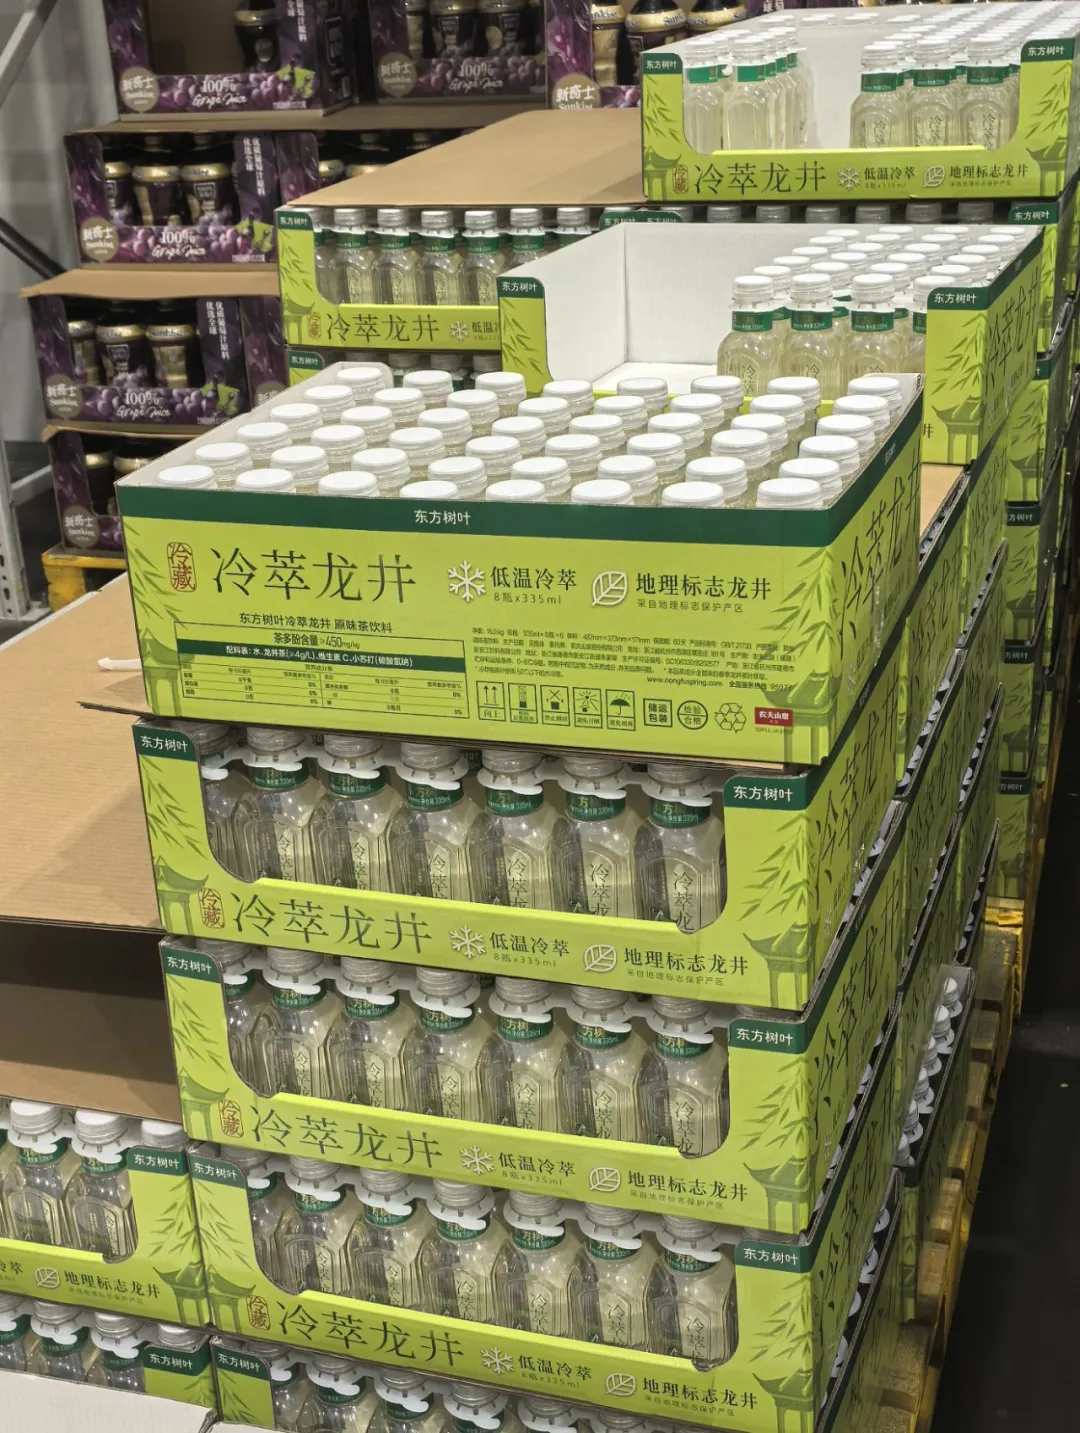
今年旺季,无糖茶围绕茶种的竞争更为激烈。东方树叶持续深耕茶种细分,一方面守住乌龙、茉莉两大主流茶种基本盘,另一方面不断挖掘小众茶种与季节限定款。2026年,明前龙井限定款依旧每年准时上线,白茶扩充335ml便携小瓶与900ml家庭大瓶,覆盖通勤随身、家庭分享两种截然不同场景;冷萃龙井、冷藏生普洱茶新品在山姆会员店渠道先行验证,依靠低温工艺、原产地原料,强化“真茶”品质标签。
三得利则在乌龙主赛道持续深耕,在经典无糖乌龙之外,今年上新柑香乌龙,添加新会柑皮,在乌龙基底叠加柑香,在主流乌龙大品类内部做香型细分。一边巩固经典大瓶无糖乌龙的渠道底盘,一边不断推出风味细分款,把乌龙这个大品类做厚。
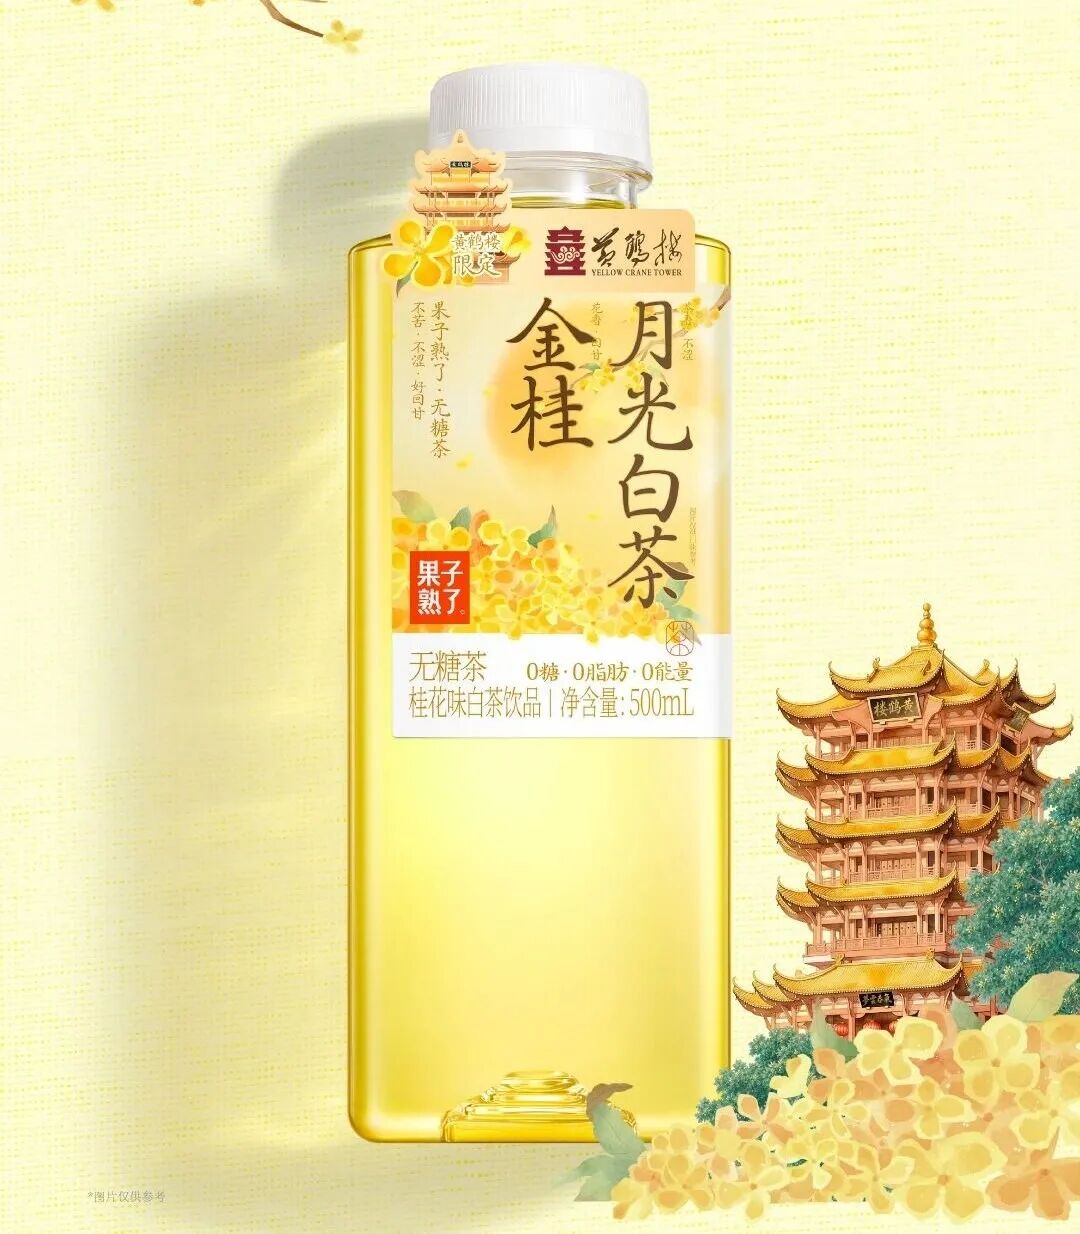
此外,桂花成为各大茶饮企业的心头好。7月果子熟了无糖茶携手黄鹤楼推出联名新品“金桂月光白茶”在中百罗森开售,零售价6元/瓶;9月9日东方树叶桂花乌龙限定上市;9月23日,伊利旗下伊刻活泉上新金桂白茶口味新品。此外,还有三得利桂花乌龙茶,旺旺、喜之郎上新金桂乌龙奶茶等。
整体来看,无糖茶茶种呈现“集中+细分”并存格局:茉莉、乌龙两大主流茶种占据大半市场;同时头部茶种内部持续分化,从笼统的乌龙茶,细化到柑香乌龙、桂花乌龙、冷萃龙井,比拼产地、拼配工艺、萃取方式。无糖茶不再是简单的“0糖0卡”标签竞赛,茶本身的风味、原料、工艺,成为新的竞争焦点。
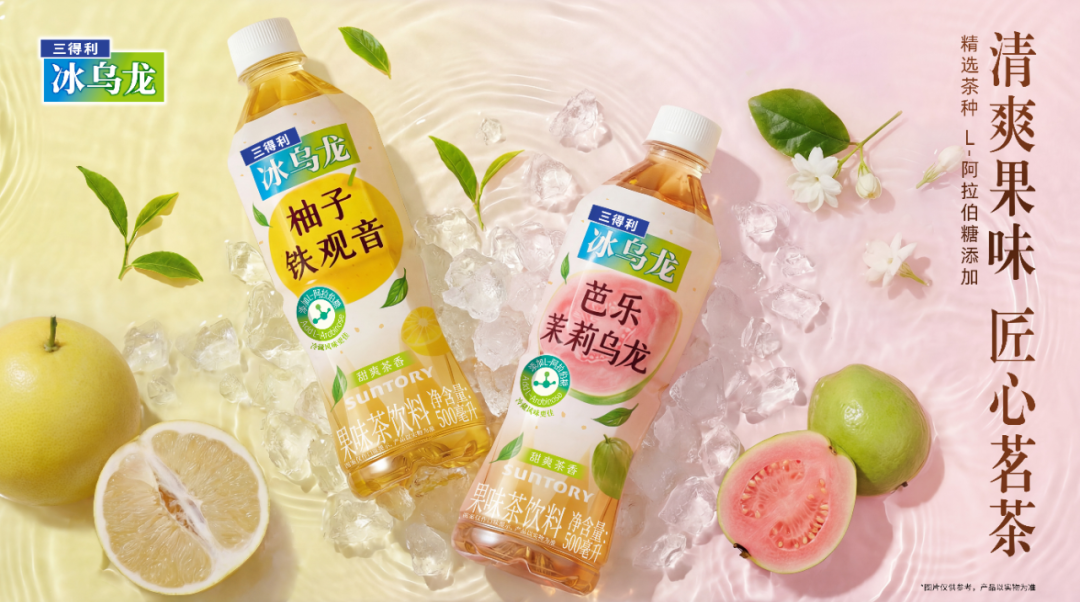
今年,有糖茶的创新也集中在口味创新,花果茶、果味乌龙这类非冰红茶品类,为有糖茶注入新的活力。三得利今年推出的冰乌龙系列即是代表,芭乐茉莉乌龙、柚子铁观音两款新品,以乌龙茶底为基底,融入鲜果风味,搭配L-阿拉伯糖打造清甜轻负担口感。
整个7月份,果子熟了上新了系列有糖茶,包括草莓茉莉、夏黑葡萄乌龙、芭乐茉莉、青提栀子香、梅子乌龙、柚子乌龙、橙子茉莉,口味得到了丰富与延展。
 告别疯狂价格拉扯,更加重视链接消费者
值得注意的是,曾经行业热衷“降价冲量”,现在头部品牌更愿意维护稳定价格体系,用营销玩法连接消费者,而不是直接击穿底价。虽然今年的一元乐享仍然是主流,但是更多品牌转向建立与消费者的深层次链接。
例如,三得利的打法是小程序会员体系+开盖一物一码,把一次性购买的消费者沉淀为品牌会员,持续运营复购,实现渠道动销与用户留存双向兼顾。娃哈哈则在今年旺季打出金枝玉叶・扫码赢金活动,覆盖冰红茶、龙井茉莉花茶等多款即饮茶。消费者扫描瓶盖二维码,有机会抽取足金饰品、微信红包,奖池超2000万份奖品。
相比传统“再来一瓶”,一物一码玩法可以规避瓶盖截留、窜货等老问题,品牌还能拿到终端消费数据,读懂消费者购买习惯。
2026饮料旺季收官,即饮茶一枝独秀,这个结果值得行业深思。回顾过去几年无糖茶的爆发,离不开价格战的助推。但2026这个旺季,市场出现标志性变化:茶饮料价格厮杀趋于缓和,行业重心从单纯拼低价,转向品质、场景、用户运营的价值竞争。即饮茶的故事还远没有结束,只是赛道的竞争逻辑,已经换了一套剧本。
