近日,泰国正大集团鸭肉业务高级总监特拉育·帕差拉玛尼帕空带队,深入河南华英农业的种鸭场、加工厂及终端市场,进行为期五天的“全链条”考察。
这并非一次简单的企业互访。当“世界鸭王”遇上“亚洲农牧巨头”,一场关于鸭子的“千亿生意”正在悄然重构。
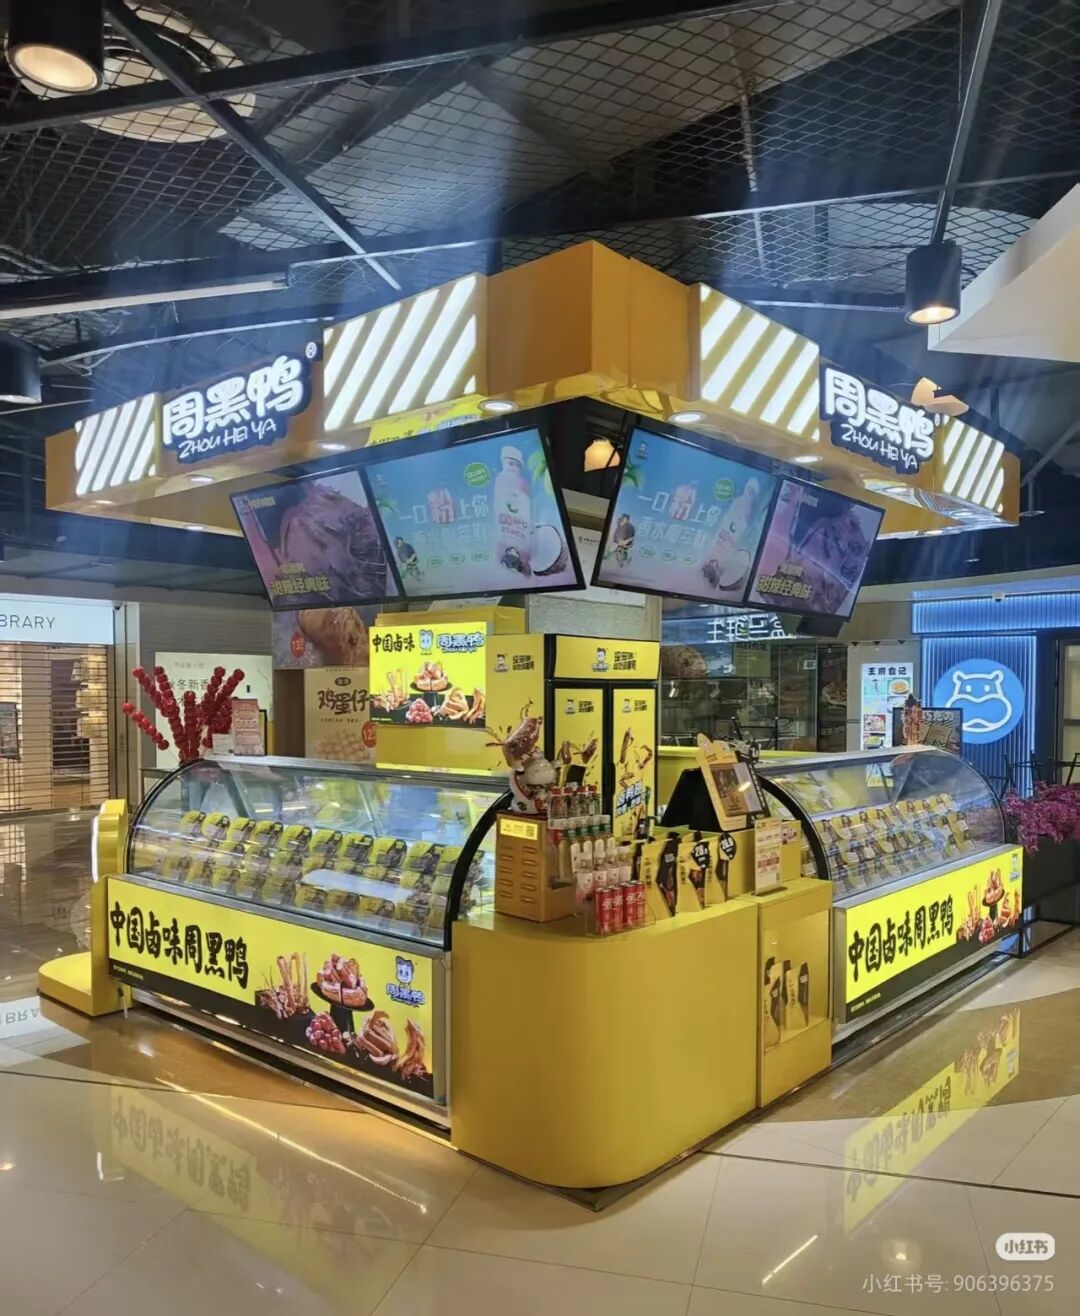
另外,就在几天前,周黑鸭发布2025年盈利预告,预计净利润同比大增52.7%至68.0%,引发行业关注。
一边是两大巨头意图联手,一边是行业龙头利润翻红。在消费分级的当下,卖鸭子这门生意,似乎正迎来新的春天。

巨头合纵连横
2026年开局,一则消息搅动了平静的水面。
以“养猪”闻名的亚洲农牧巨头正大集团,将目光聚焦于“世界鸭王”华英农业。这次深度参访被业内人士评价“远超一般企业互访”,预示着双方即将在技术、市场、标准与资本层面深度绑定。
其实双方的交流早已开始,据悉,2024-2025期间,双方团队已参访交流超过3次。
双方如果深度合作,必将实现一场精准的产业互补。
在上游,正大拥有全球领先的饲料技术,华英掌握种鸭自主育种和规模化养殖,联手可直接提升“料肉比”,从源头降低养殖成本。
在中游,正大的智能化设备将与华英的全链条加工能力结合,有望打造“正大标准+华英产能”的柔性制造单元。
在下游,华英的品牌可借道正大遍布东南亚、中东的渠道网络,实现内外销双线增量。
巨头的动作,是行业价值重估的风向标。它们所锚定的,是一个市场规模已突破1500亿元、且仍在持续扩张的肉鸭产业。中国肉鸭年出栏量稳定在30亿只以上,已成为仅次于猪、鸡的第三大肉类产业。
两大品牌如若联合,意味着行业竞争正从下游的品牌厮杀,上移至全产业链的效率与成本竞争。
鸭货品牌集体逆袭
就在巨头谋划布局的同时,下游消费市场传来了更直接的捷报。
周黑鸭2025年预计净利润同比大增52.7%至68.0%;煌上煌预计净利润增幅更高达73.57%至123.16%。这标志着鸭货头部企业集体走出了行业调整期,成功“逆袭”。
增长的逻辑已然改变。过去是“万店时代”的规模竞赛,如今转向聚焦单店效益与供应链韧性的内生性深化。周黑鸭通过优化门店结构提升效率,煌上煌则在鸭副价格低位期加大原料储备,摊薄成本,推动毛利率回升。
更深层的驱动力,来自消费趋势的彻底转向。
据报告显示,超九成消费者有日常吃卤味的习惯,其中19-35岁年轻人占比高达76.7%。他们既追求味觉刺激,也看重性价比,推动品牌不得不进行产品与场景的“双延伸”。
于是,我们看到头部品牌集体探索“卤味+”模式,向正餐化与零售化突围。绝味推出热卤杯,周黑鸭进军现制热卤,煌上煌开出热卤专门店。这场从“休闲零食”到“高频刚需正餐”的转型,不仅提升了客单价,更为行业打开了全新的增量天花板。
消费端的觉醒与升级,让鸭肉制品跳出了原有的市场框架。

鸭肉迎来明星单品时代
当鸡肉、猪肉价格频繁波动,餐饮业苦于成本管控之时,更高性价比、更稳供应价的鸭肉,正成为餐企降本增效的新宠。
这直接催生了深加工赛道的繁荣,而预制鸭肉产品成为了核心战场。企业纷纷加速布局,开发出各式即食、即热鸭肉产品。
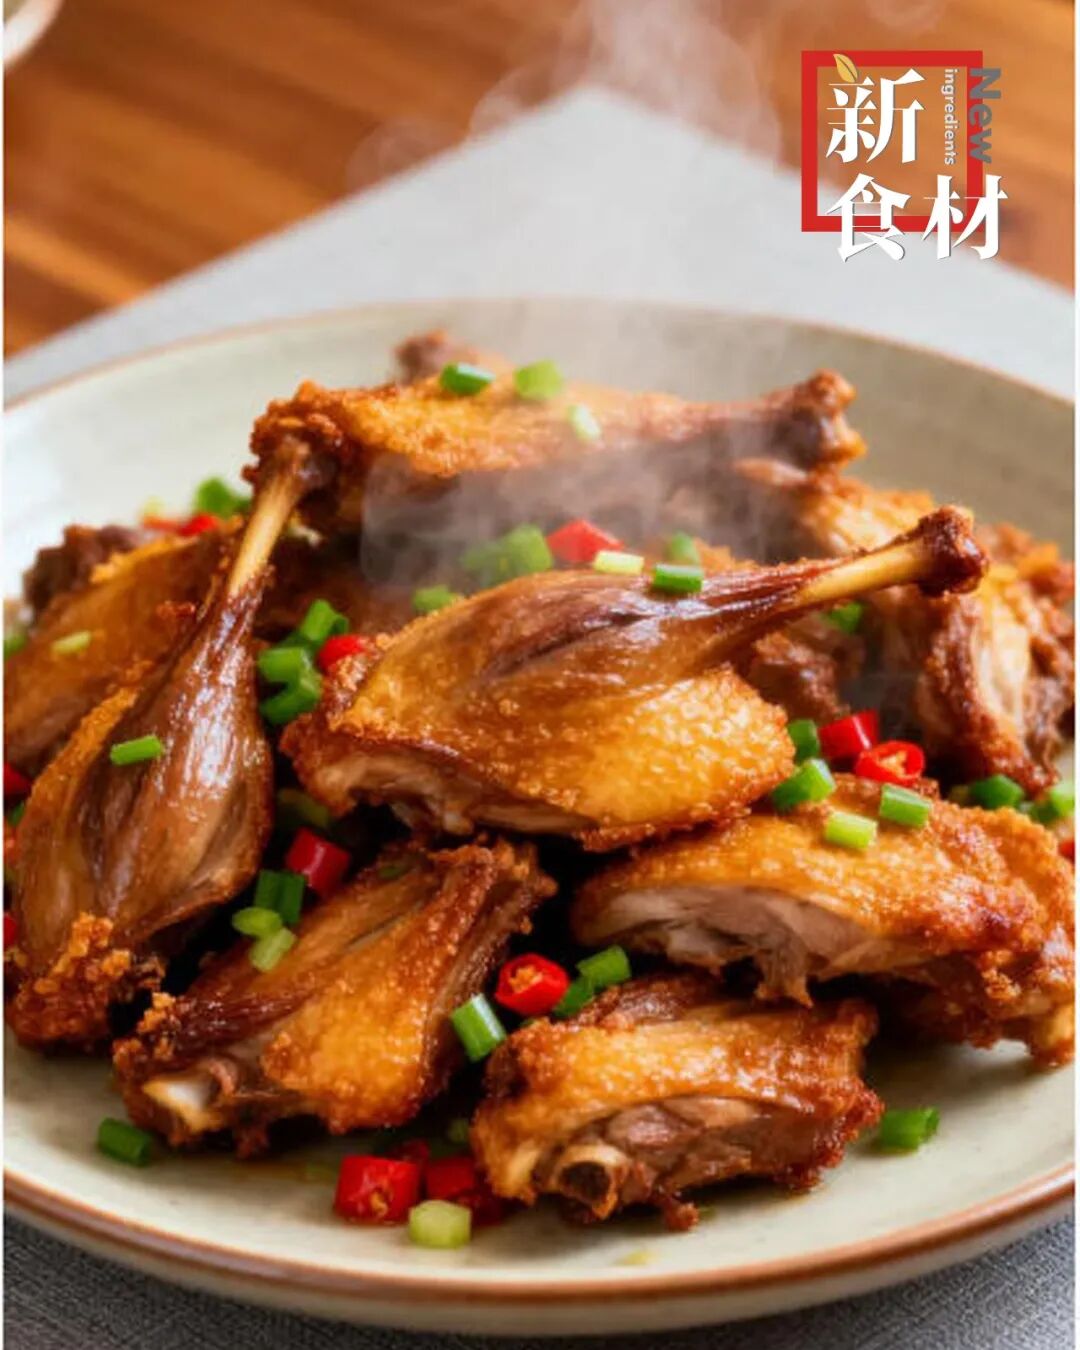
其中,干煸鸭块这一经典川菜的预制产品,意外成为引爆多个渠道的“溢价明星”。
例如,密州香干煸鸭块,以“拼过鸡比过猪,还是鸭肉性价比最高”为卖点,凭借稳定口感和操作便捷,成为众多餐企提升利润的利器。
新立信干煸鸭块以标准化破解餐饮核心痛点。预处理保障了团餐千人一味的稳定出品,还原的锅气满足正餐风味需求,即烹即食的便捷性则成为快餐外卖的效率利器,成为多元场景下的“多能”爆品。
齐赞干煸鸭则凭借地道工艺和稳定品质,荣获“2025中国新食材预制菜肴品类冠军”,成功打入团餐、正餐、外卖等多重场景。
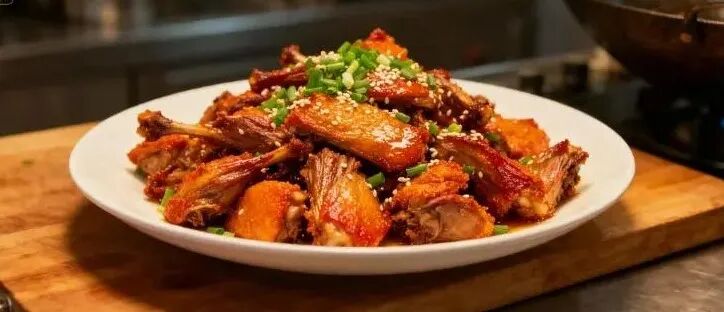
舌得坚持快餐创新,其自称是干煸鸭块的品类开创者;嘉佰农、天海藏、浮德、荣达农业、江苏富康食品等都有干煸鸭产品。
干煸鸭块的走红并非偶然。它精准契合了当下“低脂高蛋白”的健康饮食趋势——鸭肉蛋白质含量与牛肉相当,脂肪含量却低于猪肉。
同时,其“外焦里嫩、香辣开胃”的鲜明风味,完美满足了消费者对“锅气”和“滋味”的追求。在预制化工艺的加持下,复杂烹饪被简化,品质却高度稳定,使之成为链接B端降本需求与C端美味需求的完美载体。
不止于此,整个鸭肉深加工创新如火如荼:华英农业的预制鸭汤系列产值连年翻番;益客食品推出“瀑布肉片”等火锅新品;金星鸭业的鸭坯牢牢占据北京烤鸭高端市场;正大集团也加速布局预制烤鸭新赛道。
新食材观察:
从一颗鸭脖到一碗鸭汤,从一块干煸鸭到一只片皮鸭,鸭肉的价值正被场景细分和技术创新不断挖掘与重塑。
卖鸭肉,不仅依然是一门好生意,更是一门空间广阔、充满创新活力的“新”生意。产业链上游的巨头整合,提升了效率与稳定性;中游品牌的成功逆袭,验证了消费市场的坚实基底;而下游层出不穷的深加工明星单品,则不断开辟着新的价值增长极。
这条贯穿养殖、加工、消费的“鸭”产业链,正在马年的春风中,展现出愈发清晰的黄金航道。