从小众品类到热门赛道,
无抗产品风口已至,
谁能抓住机遇?
当“无抗”从行业热词变身货架上的黄金标签,一场关乎食品安全的深层变革正在冻品行业悄然上演。
当头部企业率先打出无抗招牌,当餐饮企业为无抗食材贴上溢价标签,这场静悄悄的革命已然从概念走向现实。
超市货架上,无抗鸡蛋多了起来;餐饮菜单里,无抗食材成为卖点;国际市场上,无抗认证成了通行证。消费者愿意为更安全的食品买单,企业开始重新审视从养殖到加工的全链条。
当健康成为刚需,无抗冻品已经从加分项变成了必选项。这场变革,远不止于一张认证标签那么简单。我们不禁思考,2025,无抗产品会成为一个行业爆款吗?
从小众概念跃升为热门赛道
近两年,“无抗”产品风靡行业,从生产端到餐饮端,热度持续上升!从健康出发,猪企、禽企、水产、预制菜企业纷纷推出无抗产品,推动了这个小众概念品类快速成为热门赛道。
水产板块有很多较早发力无抗产品的企业,早在2020年,恒兴南美白对虾、金鲳鱼等产品就通过无抗产品认证,成为行业较早推广无抗产品的企业;2024年3月,国联水产也拿到了无抗认证,为国联牛蛙注入强大内核。
近期,逮虾记在电商平台上新的有机无抗鲜冻虾备受关注,与普通虾相比,有机无抗鲜冻虾拥有渔场、加工双有机认证证书,无抗生素、无激素证书,每盒都有专属有机码,实现安全可追溯,其虾线干净、品质优良的特点。
在无抗食品中,无抗鸡肉占比最大,禽企是主力。2023年,中慧无抗鸡肉产品正式推出,包含翅中、翅根、大胸、小胸、鸡爪、琵琶腿、上腿肉等品类;
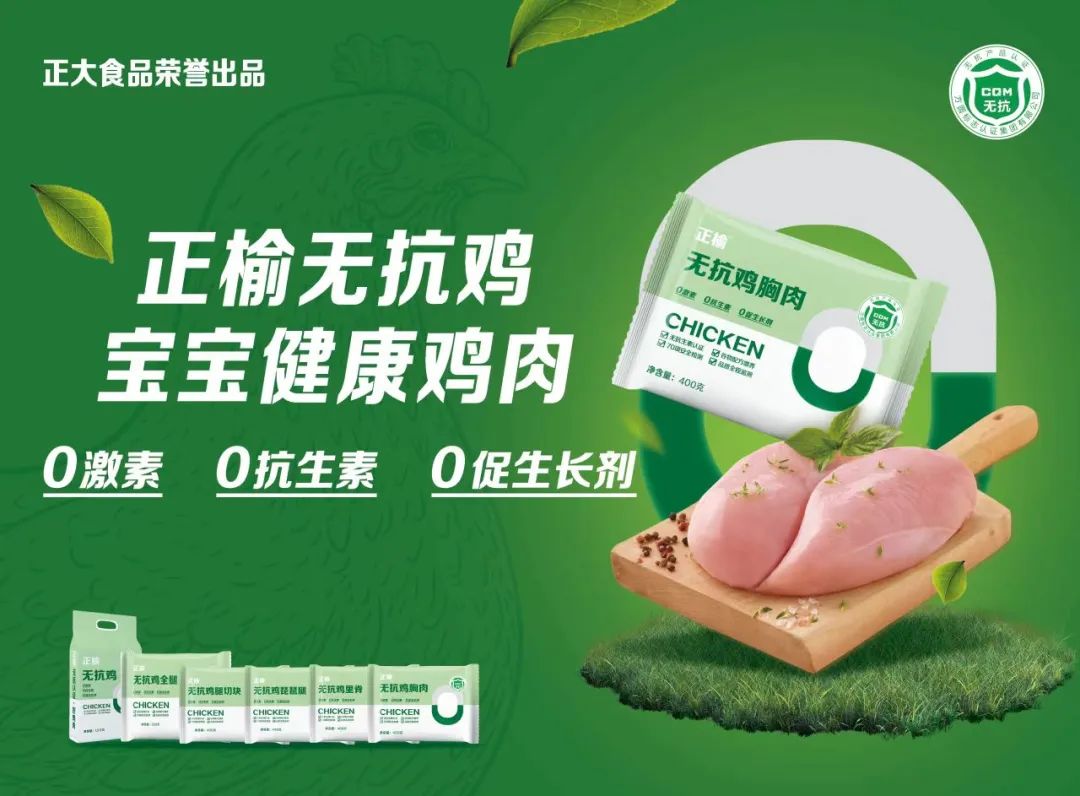
2024年2月,山东递一棒食品顺利通过无抗生素产品认证;8月,正大集团荣誉出品正榆无抗鸡全系列新品,0激素、0抗生素、0促生长剂,获得“无抗产品认证”。

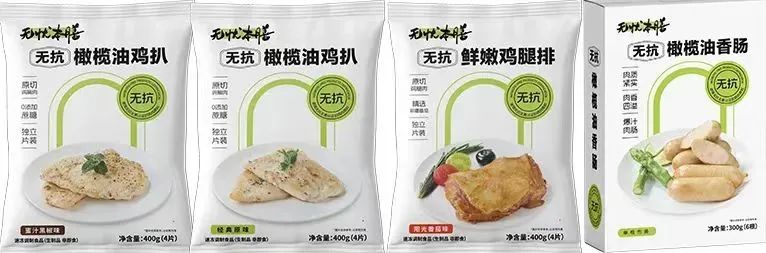
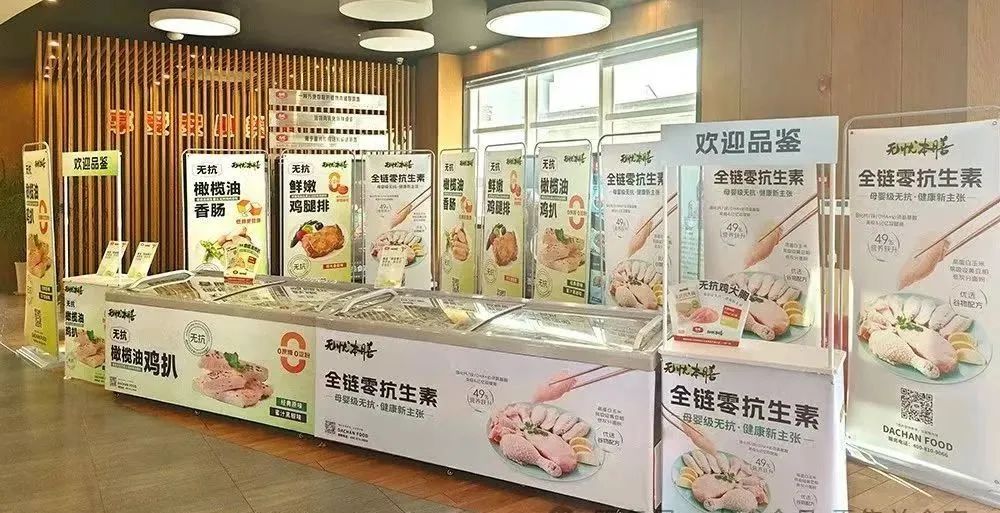
2025年3月19日,大成食品正式推出“无忧本膳”无抗系列产品。该新品专注于30-45岁中高收入家庭,特别是注重孩子饮食健康的育儿群体。其产品线涵盖冷冻生鲜和深加工制品两大系列,包括无抗鸡大胸、无抗鸡小胸等9款产品。包装设计以白色为主色调,辅以认证标识,直观传递了产品的清洁标签及安全健康的新品理念;
3月23日,春雪食品集团与零售龙头家家悦超市集团签署战略合作协议,共同推出全新无抗系列产品;
3月28日,唐人神集团旗下的香乡猪生态肉的养殖场、屠宰场、分割车间等均通过了无抗认证,正式获得了《无抗产品认证》证书,还提出了“爱孩子就给TA吃香乡猪·生态肉”宣传口号。
猪肉企业、半成品菜企业推出了相关产品。4月份,正大鲜猪肉饺子无抗升级!100%真肉为安心加码。“好饺子,先看肉!”该产品采用无抗生素猪肉入馅,获得无抗产品认证证书。猪肉来自正大自有农场,谷饲喂养无抗猪只,全程可追溯,每一头猪都经过严格筛选,健康成长,才能成为您餐桌上的优质食材。
专注半成品菜20多年的好得睐也推出了无抗鸡排新品,选用无抗生素认证鸡肉,0生长激素、0激素、0农药残留;包含原味、黑松露、柠檬香草,强调健康、美味、营养、无负担。
在深加工产品领域,也有不少企业打出无抗卖点。蒸笼头的无抗鲜肉包选用无抗猪肉为原料,为消费者提供更健康的早餐选择。小黄象、浙样鲜等品牌强调使用无抗认证的黑猪肉,从食材源头守护健康。浙样鲜的嵊州无抗黑猪肉小笼包采用膳博士无抗黑猪肉制作,纯老面发酵手工制作,推广初期就取得不错市场表现。
冻品企业为何扎堆“无抗”?
所谓无抗食品,是指在生产及加工过程中未添加任何抗生素的食品。龙头企业纷纷将无抗冻品纳入战略布局。这背后是健康消费觉醒、政策强力推动与产业升级需求的三重变奏。
1.从“减抗”到“无抗”,冻品厂商的必然选择
冻品,作为肉禽蛋水产等动物源性食品的深加工形态(如冷冻鸡肉卷、速冻牛排、预制菜原料),其安全本质取决于原料端的抗生素使用。近年来,“无抗食品”从概念走向消费前台——超市货架上的“无抗鸡蛋”“无抗鸡肉”标签渐多,餐饮企业菜单标注“无抗食材”成卖点,消费者对“抗生素残留”的关注度持续走高。
B端餐饮率先嗅到机遇。西贝莜面村、海底捞等头部品牌在菜单标注“无抗食材”。据《2025中国餐饮供应链报告》,使用无抗食材的餐企菜品溢价达15%-20%,顾客回购率提升25%以上。某禽肉企业为肯德基、麦当劳供应的无抗鸡肉调理品,毛利率比普通产品高出8-10个百分点——这不仅是成本博弈,更是品牌价值的升级。
消费者端的变化更直观。一二线城市超市里,无抗鸡蛋单价虽比普通鸡蛋高3-5元,仍被中高收入家庭列入采购清单。正如一位宝妈在社交平台分享:“给孩子吃的,贵点但放心。”
2.餐企贴“无抗”标签:客单价涨了,复购也高了
无抗冻品的崛起,是健康消费趋势与政策红利的双重结果。
消费端,健康需求已从“无添加”转向“无残留”。《2025中国消费者食品健康洞察报告》显示,87%的消费者关注肉制品抗生素残留问题,北上广深45%的中高收入家庭愿意为无抗食品支付15%-30%溢价。“减抗”“禁抗”不再只是行业术语,而成为大众选购的硬标准。
政策端,国内“减抗”进入攻坚阶段。2020年7月1日起,我国全面禁止在饲料中添加促生长类抗生素(如金霉素、黄霉素);农业农村部要求2025年末50%以上规模养殖场实施养殖减抗行动。“无抗”从行业倡议上升为国家战略,冻品企业必须顺应这一趋势。
3.全球市场的“通行证”:无抗冻品出口井喷
当国内消费者为健康买单时,国际市场则将“无抗”视为品质门槛。
国际市场上,“无抗”更成为贸易壁垒。欧盟2006年全面禁用抗生素促生长剂,美国计划2027年实现养殖“无抗化”。通过“无抗认证”的产品溢价显著——某出口企业数据显示,其无抗冻品在欧洲商超售价较普通产品高30%-50%。
欧盟EC 37/2010法规规定,畜禽产品中多种抗生素“不得检出”;美国FDA对进口畜禽产品的抗生素残留限值严于国内标准。
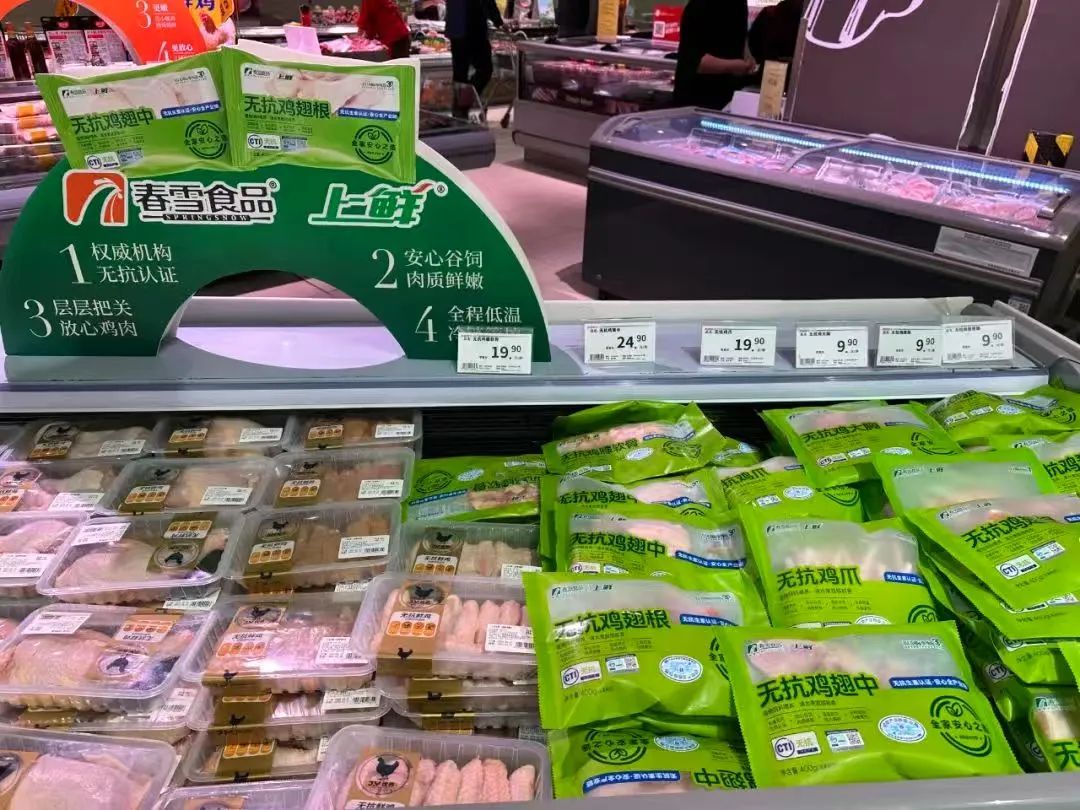
比如春雪积极探索“无抗养殖” 技术,无抗鸡肉从养殖到加工全流程执行出口级标准,产品远销日本、欧盟、英国等20余个国家和地区,出口收入占比达26%,成为重要利润增长点;出口业务量同比增长23.4%,全年产品出口2.32万吨,其中欧洲市场出口量同比增长101%。2025年度,公司计划继续加大海外市场的开发力度,力争增速达到50%以上。
更关键的是,无抗冻品正在打开新的消费场景。在美国华人超市,无抗冷冻虾仁成为爆款;在德国连锁超市,中国产无抗鸡肉调理品与本土品牌同价竞争,靠品质赢得市场份额。
新食材观察:
业内人士预测,随着政策落地与消费认知深化,无抗冻品将进入规模化增长期。对消费者而言,无抗冻品意味着更安全的饮食选择;对冻品企业来说,这不仅是顺应趋势,更是重塑竞争力的关键。
正如一位行业分析师所言:“当健康成为刚需,无抗冻品已不是加分项,而是必选项。”这场从农场到餐桌的变革,正在推动冻品行业健康升级。
点击下方图片购买星品大典
↓↓↓