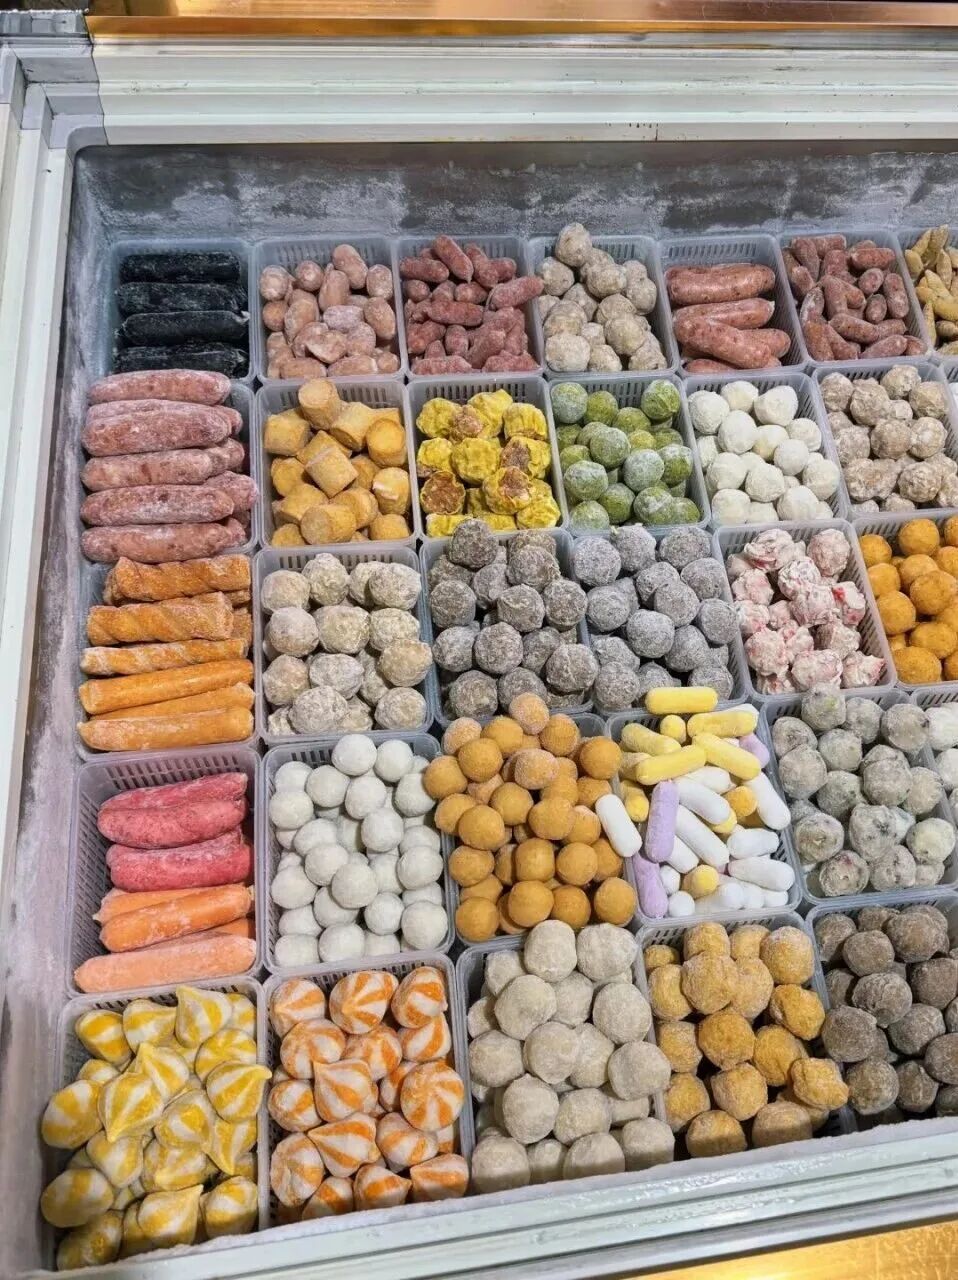
速冻食品靠低价竞争的时代结束了?
新食材发现,行业正从拼价格转向拼产品,由于上游鱼糜价格持续走高,成本推着整条链子重新定价。发调价通知,收紧促销……头部企业在旺季开端集体动了价。
第四季度是速冻食品一年中最好卖的一季,货走得快,价格才敢往上涨。那么,中小企业要不要跟涨?经销商应不应该囤货?
一场打了三年的“消耗战”
2020到2021年,疫情期间,居家囤货把速冻食品在家庭餐桌的需求推了上去,火锅料、面米制品、预制菜纷纷迎来消费热潮,企业也纷纷扩产;2022年之后,需求回到常态,产能留在原地,行业从抢增量变成抢存量。终端促销价一轮一轮往下探,厂家给政策,经销商贴毛利,行业深陷价格战困境。
直到近期,调价通知开始一份份下来,行业迎来转机。
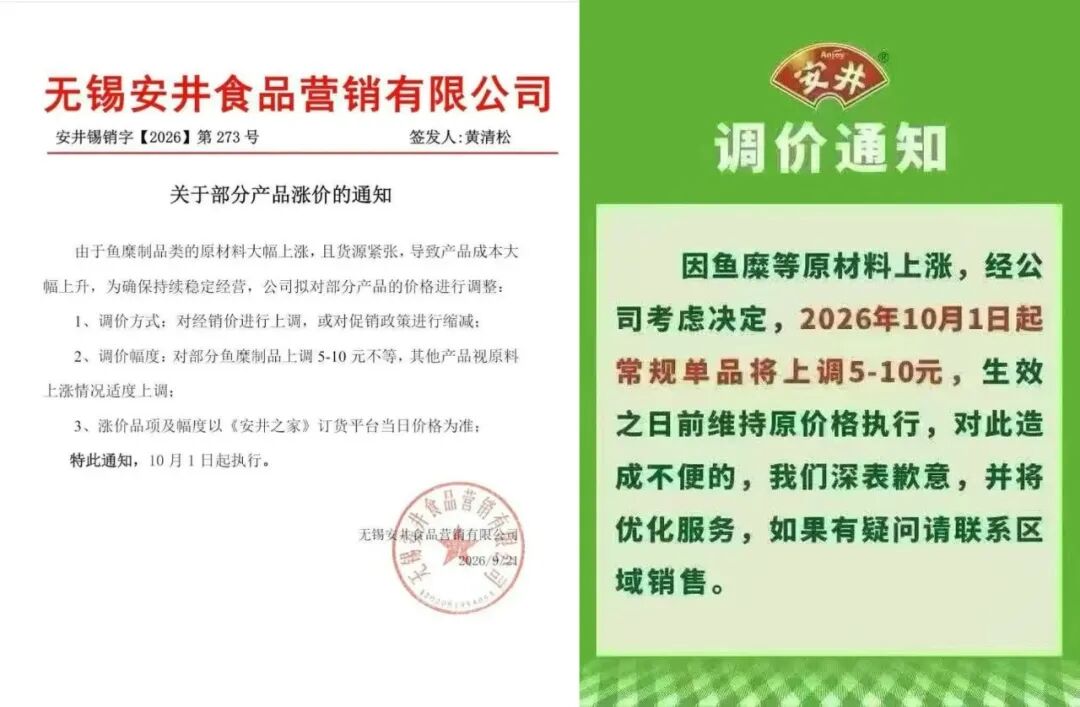
安井的通知发得最早。9月21日,落款为无锡安井食品营销有限公司的文件在渠道里传开,理由是“鱼糜制品类的原材料大幅上涨,且货源紧张”,一部分鱼糜制品上调5元到10元,或者直接缩减促销,10月1日起执行,整体幅度2%-4%。
海欣食品也在10月8日公布,11月1日起执行,幅度3%-5%,具体价格没说。
思念食品没有动标价,只把促销收了一收。去年已经收过一轮,行业人士预计今年10月会接着收,二批和终端的实际拿货成本自己就上去了。
区域企业和中小工厂的动作更杂,多数一步到位上调10元上下,联合禄仕的鱼豆腐涨5元,山东丰华全线调了6.5%……
为什么现在变了?
首先,渠道链条的净利率已经见底!经销商透露,速冻行业价格战已经见底,一批商净利率低至3-4%,部分已经不赚钱,二批商更低。渠道没有能力继续烧钱,也没有动力继续降价。
其次,成本不允许。鱼糜价格已经连涨六个季度,2026年B季比A季又涨25%-35%,是有记录以来最大的单季涨幅。俄罗斯1月到8月中旬的海上狭鳕鱼糜产量约4.69万吨,同比降21.5%;美国阿拉斯加A、B两季合计约10.86万吨,同比降了近20%;日本北海道的陆基狭鳕鱼糜1月到7月只有约2770吨。厄尔尼诺让北太平洋的冷水鱼紧了一整年。
近年来,终端价盘被反复压过,经销商手里的货周转慢,推单的力气跟不上,厂家再往下让价,货也未必走得更快。成本往上、渠道到底、价盘见底,种种原因背后,终端“价格战”真的打不动了!
第四季度为何是窗口?
厂商涨价,并不意外,为什么是第四季度?
“打不动”,和“涨得上去”,是两件事。价格战停下只把不合理的竞争止住了,价格最后能不能抬起来,要看时点,速冻一年里最合适的时点就是第四季度。
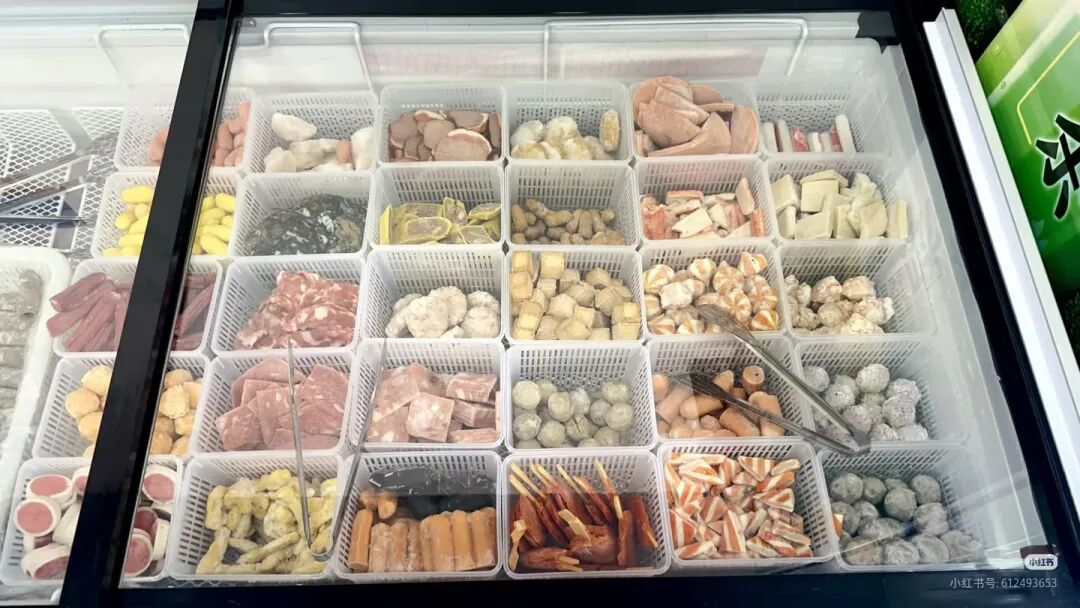
众所周知,四季度是速冻食品消费的传统旺季。冬至的饺子、元宵的汤圆、春节的团圆饭,加上整个冬天不落幕的火锅(火锅丸子消费旺季),把速冻产品需求顶到全年高点,货架前的比价动作也最少,这时候动价,掉量风险全年最小。
安徽某大商9月底按涨价预期提前备了货,10月1日把新价格传给二批和终端,国庆1日到6日生意增速仍然超预期,整个假期量增30%-40%。
渠道也需要利润。一批商3%-4%的净利率,前面已经算过;旺季补利润比淡季补钱管用,淡季给费用多半变成库存,旺季给空间能直接变成动销。头部企业的原料自控比例过了七成,成本涨幅比同行小一截,二线梯队的促销也在收紧,往上的推力已经凑齐。
窗口开着,不等于闭着眼涨就能赢。鱼丸鱼滑类产品提价一旦超过10%,可能让多数消费者立刻换品牌,速冻高度比价,幅度只能在窄区间里走。
品类之间的温差也在:火锅料赶上天气和场景,量增30%-40%,米面类平淡;火锅店、关东煮、麻辣烫里鱼丸鱼豆腐近乎标配,替代空间小,菜单价早晚要跟,但需要时间,上游成本压力是真的。
新食材观察
向新渠道要增长!11月26日至28日,郑州国际会展中心,新食材&新渠道产销对接博览会即将召开,新鲜零食、top300商超、特通渠道、量贩零食、硬折扣、即时零售等30余种渠道到场选品!席位有限,早报名,早占位。点击图片报名!