转型食品业务,
成为了养猪企业破卷的关键。
破内卷,猪企集体减产能
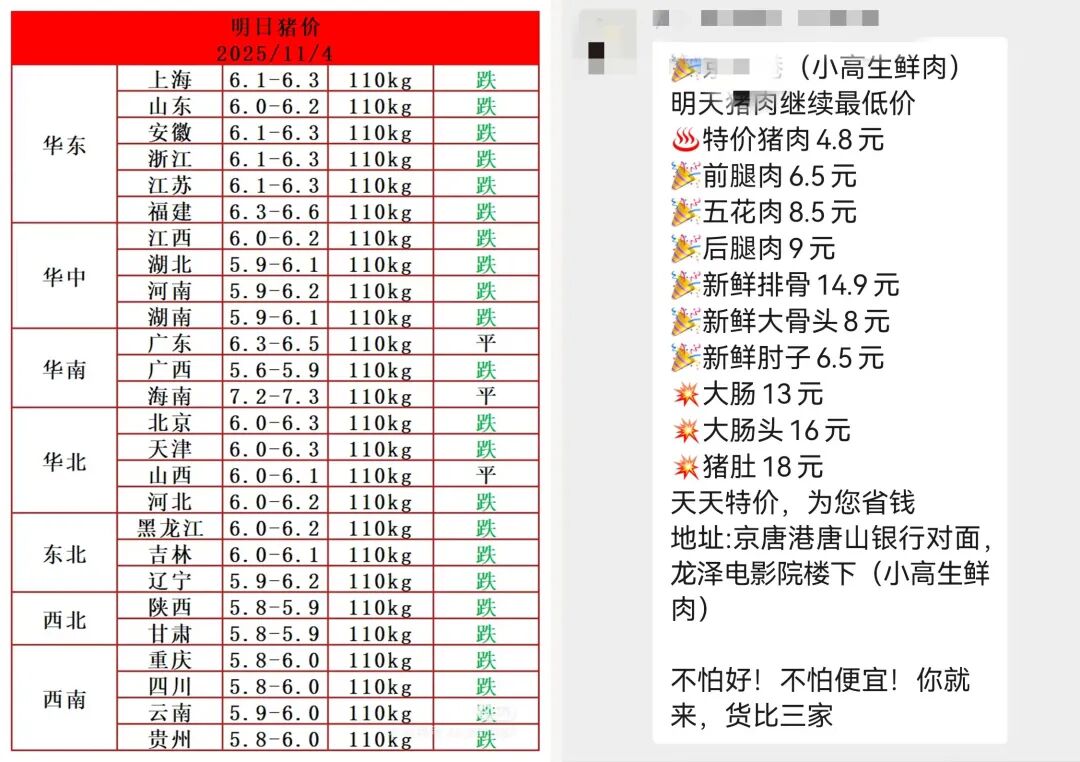
猪肉价格持续下行已成为2025年生猪行业主旋律。
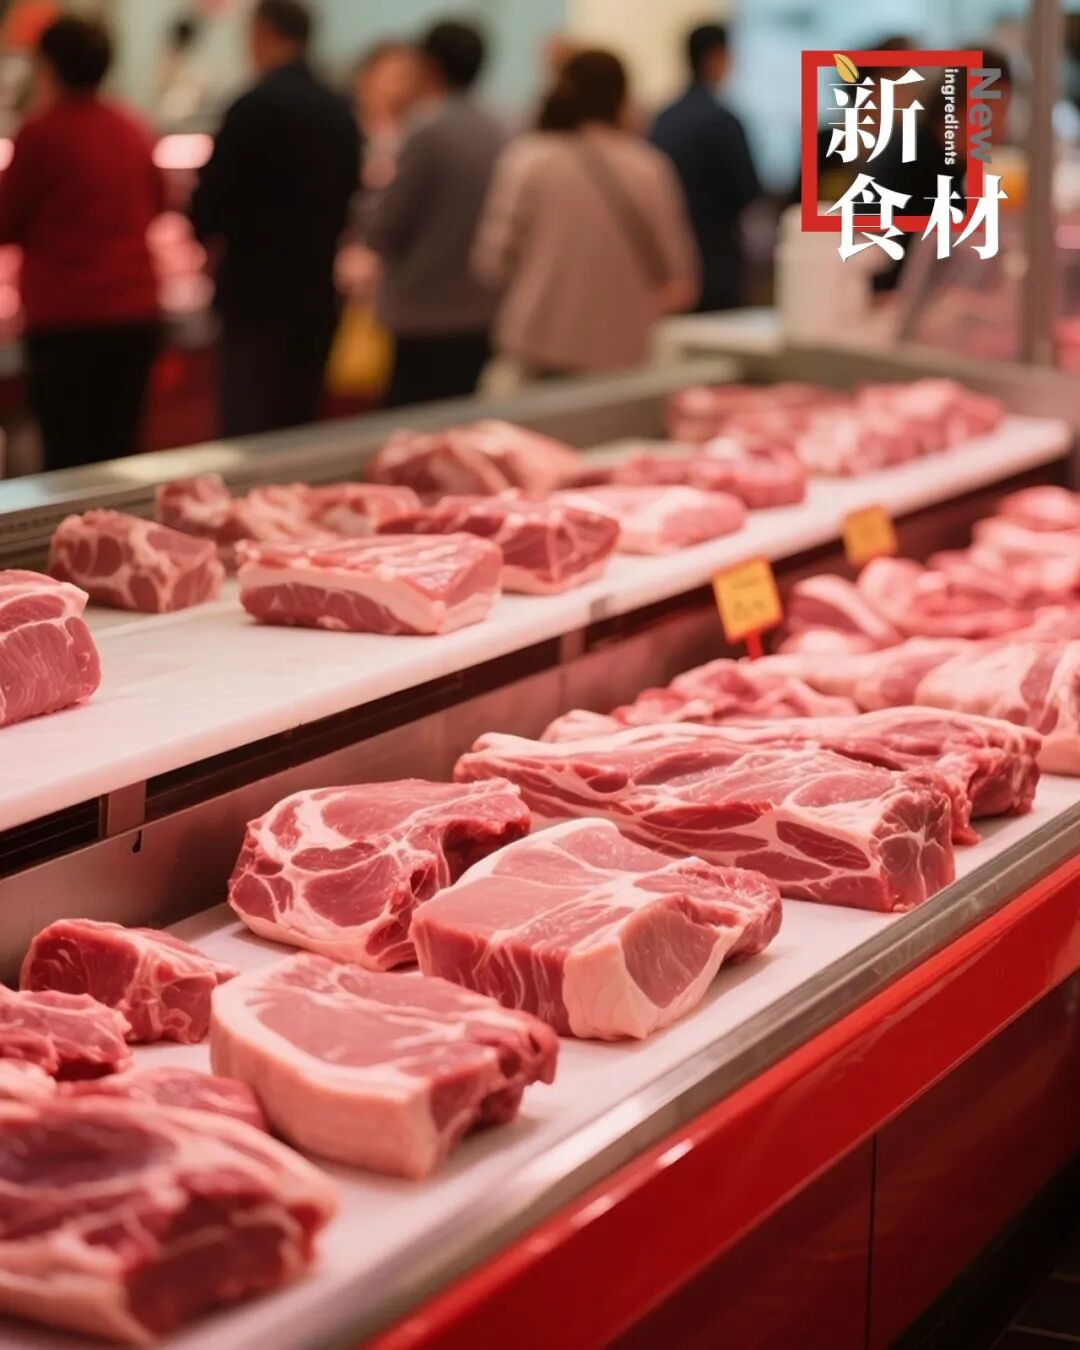
以温州市肉类批发交易市场监测数据显示,10月12日单日销售均价下探至14.81元/公斤,批发价已低于每斤8元。“这价格从春节后就一直在降,几乎是‘跌跌不休’。”经营猪肉摊多年的黄师傅边分割猪肉边感叹。
降价潮席卷全国。
10月份,白条猪肉销售均价降至15.83元/公斤,同比大跌30.69%,创近三年新低。生猪价格更跌破13元/公斤大关,较2024年末跌幅超20%。
猪肉价格为何持续低位?
核心在于生猪产能集中释放。农业农村部数据显示,截至2024年底,全国能繁母猪存栏量4078万头,接近产能调控绿色合理区域上限的105%。考虑到能繁母猪存栏量传导至商品猪出栏约需10个月,目前正处前期产能陆续释放阶段。
政策层面已频频出手。
今年7月,农业农村部召开推动生猪产业高质量发展座谈会,提出“合理淘汰能繁母猪,适当调减能繁母猪存栏”,释放猪业“反内卷”信号。
9月下旬,相关部门举行生猪产能调控企业座谈会,要求2026年1月底前,25家头部企业将合计调减100万头能繁母猪。
头部猪企积极响应。
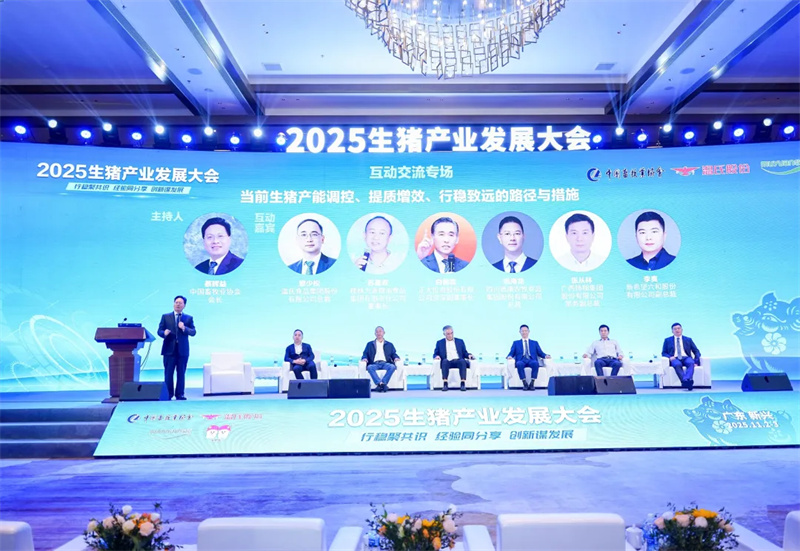
温氏总裁黎少松在2025生猪产业发展大会现场表示,产能调控很有必要且非常支持,龙头企业要带头去产能,温氏已经在全国关停了7个猪场。
除此之外,牧原已开启产能“瘦身”计划,减少19万头母猪存栏,年底前再减13万头;新希望严控销售流程,切断二次育肥渠道;神农集团终止2.9亿元仔猪扩繁项目;巨星农牧暂缓65万头育肥产能定增……
行业集体刹车,告别野蛮生长。
寻增长,向食品业务转型
然而,去产能却并不容易!
生猪养殖行业目前陷入产能“囚徒困境”,是当前猪价持续低迷、去产能进展缓慢的关键。对每家猪企而言,维持产能都是最优策略,若对手减产而自己坚持,可抢占市场;若对手坚持而自己减产,将丧失份额。当所有企业都如此决策,便陷入集体困境——产能过剩持续,猪价低迷,全行业亏损。
去产能艰难源于多重阻力:大型猪企固定资产投入高,减产反而推高单位成本;上市企业需维持规模以稳定市值和融资;从业者普遍“赌行情”,期盼对手先退出;而母猪生产效率提升,也抵消了存栏量下降的影响。这一困局难以通过市场自发调节破解,往往需要外部干预或资金链危机推动产能出清。
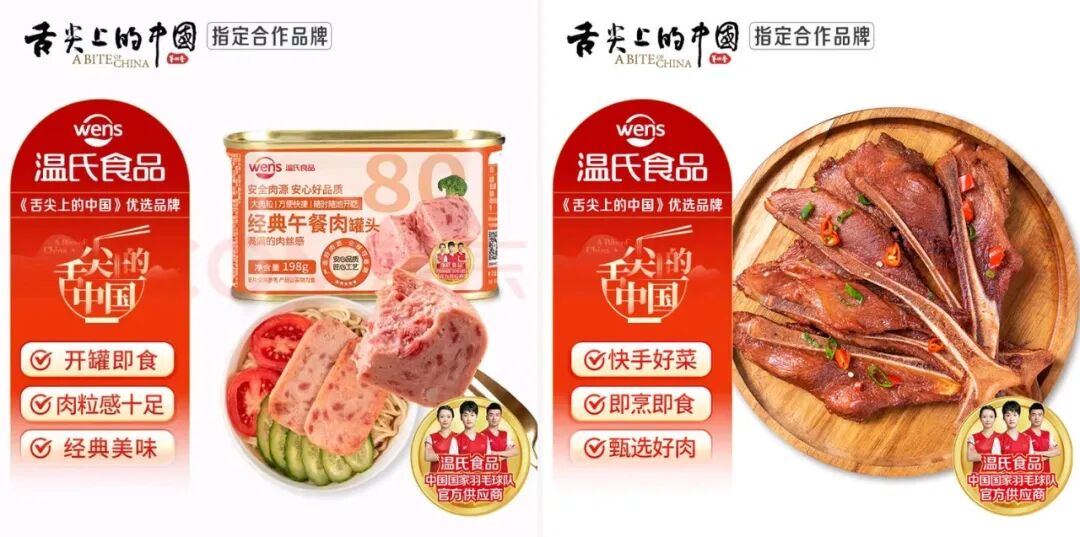
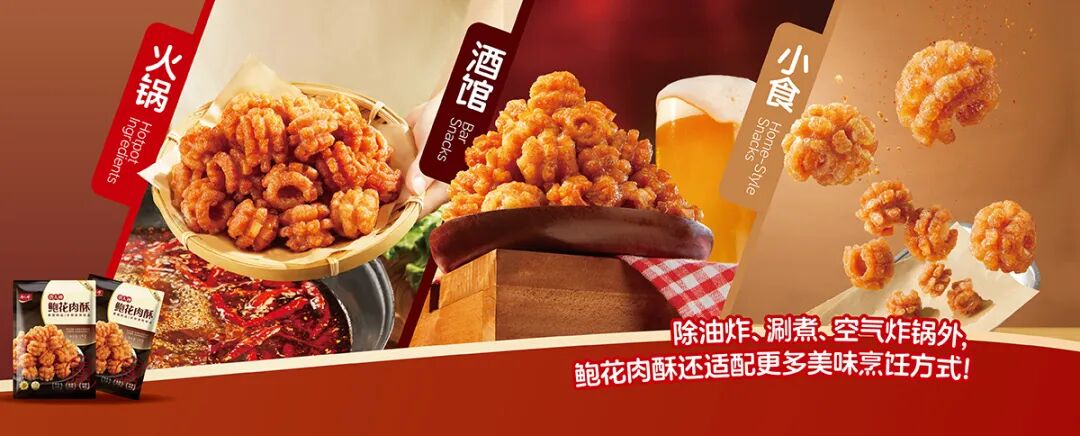
与此同时,向深加工等领域要增长和利润,是企业在此背景下寻求突围的重要战略方向。转向食品业务,开辟第二战场,头部猪企已经开始行动。
//延伸产业链,寻找新增长
//3.8万亿赛道,前景可期
猪肉深加工赛道到底前景如何?
数据显示,中国猪肉深加工行业市场规模预计从2025年的3万亿元攀升至2030年的3.8万亿元,年均复合增长率约5%;产能方面,2025年预计达6200万吨,产量5550万吨,产能利用率89.5%,到2030年产能将增至6800万吨,产量6150万吨,产能利用率提升至90.4%,行业整体呈现稳步增长态势。
预制菜表现尤为亮眼,2024年市场规模已突破4200亿元,预计到2030年将占据猪肉深加工产品总规模的53%以上。
新食材观察:
猪企向食品业务转型,已成为应对猪周期困局的战略必然。这种转型的核心价值在于盈利模式重构——养殖环节利润波动剧烈,而品牌肉制品、预制菜等深加工业务能提供更稳定且更高的毛利空间。
然而,“跨界”之路挑战并存。食品业务在技术研发、渠道建设、品牌营销等方面与传统养殖存在显著差异。成功的关键在于企业能否真正实现从生产思维到消费者思维的转变。
由规模扩张转向价值深耕,推动猪肉从初级农产品向高附加值品牌食品升级,是行业走向高质量发展的确定方向。这条路虽需长期投入,但无疑是猪企在周期波动中构筑可持续未来的必然选择。