穿越周期,
那些逆势开店的品牌背后,
藏着怎样的经营密码?
2025年即将结束,回顾2025年的中国餐饮食材江湖,一面是“关店潮”的寒气,一面是“开店潮”的火热。
值得关注的是,当许多品牌在收缩战线、降价求生时,一群逆行者却在疯狂扩张——锅圈食汇会员破6000万,萨莉亚利润暴涨37%,必胜客两年开出1000家店。 为什么这些品牌能够逆风飞扬?背后藏着怎样的生存法则?
我们盘点了2025年逆势开店的部分典型案例,试图从它们的突围路径中,揭开穿越周期的密码。
逆势开店,穿越周期的“黑马”们
2025谁在逆势开店?有哪些值得关注的品牌?
*锅圈食汇:会员突破6000万,门店数量创新高
随着经营效能持续提升,锅圈展现出强劲的成长动能与稳健的盈利能力。截至2025年9月30日,锅圈门店总数已达10761家,创下历史新高。前三季度,预计实现营业收入约人民币18.50亿元至20.50亿元,同比增长约13.6%至25.8%。截至2025年11月8日,锅圈食品累计注册会员数突破6000万人,提前50天完成年度目标。
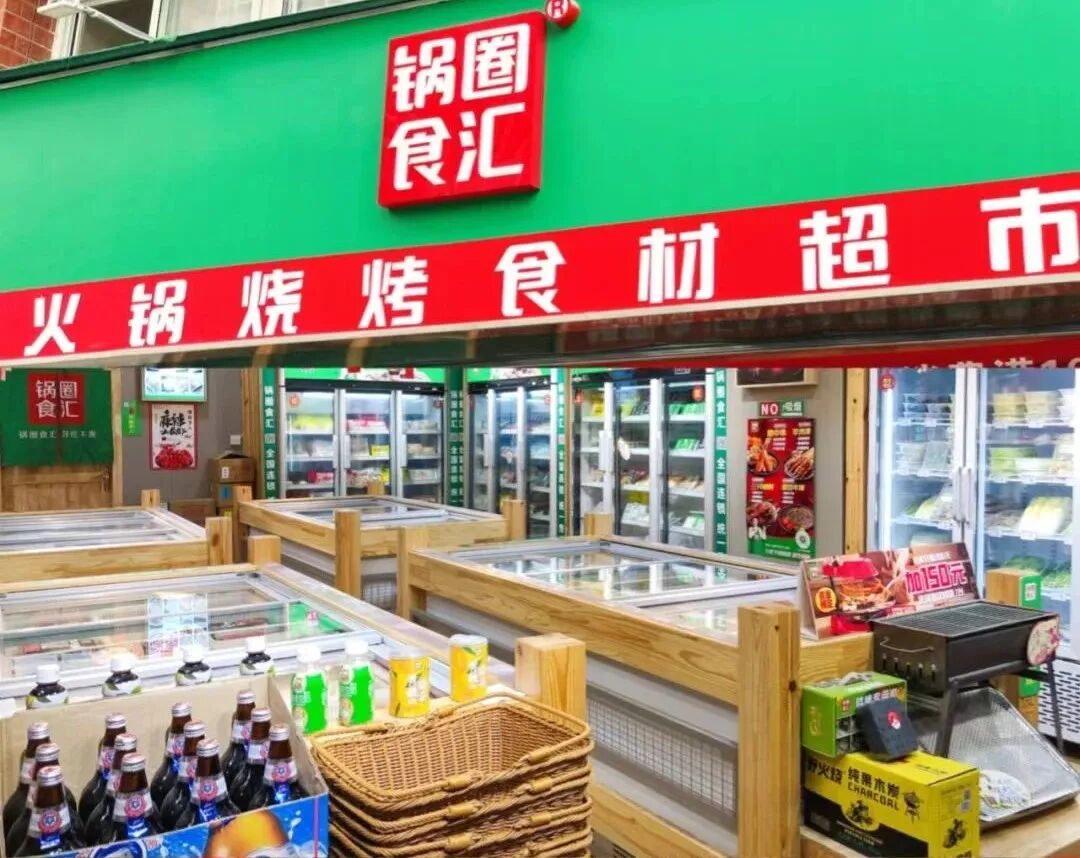
自2024年起,锅圈开始重新推动门店规模增长并取得显著成果,乡镇市场成为新增门店的重要增量来源。“毛肚自由Plus”“小龙虾自由”“儿童牛排套餐”等新推出的套餐产品备受好评,成为爆款引流工具。
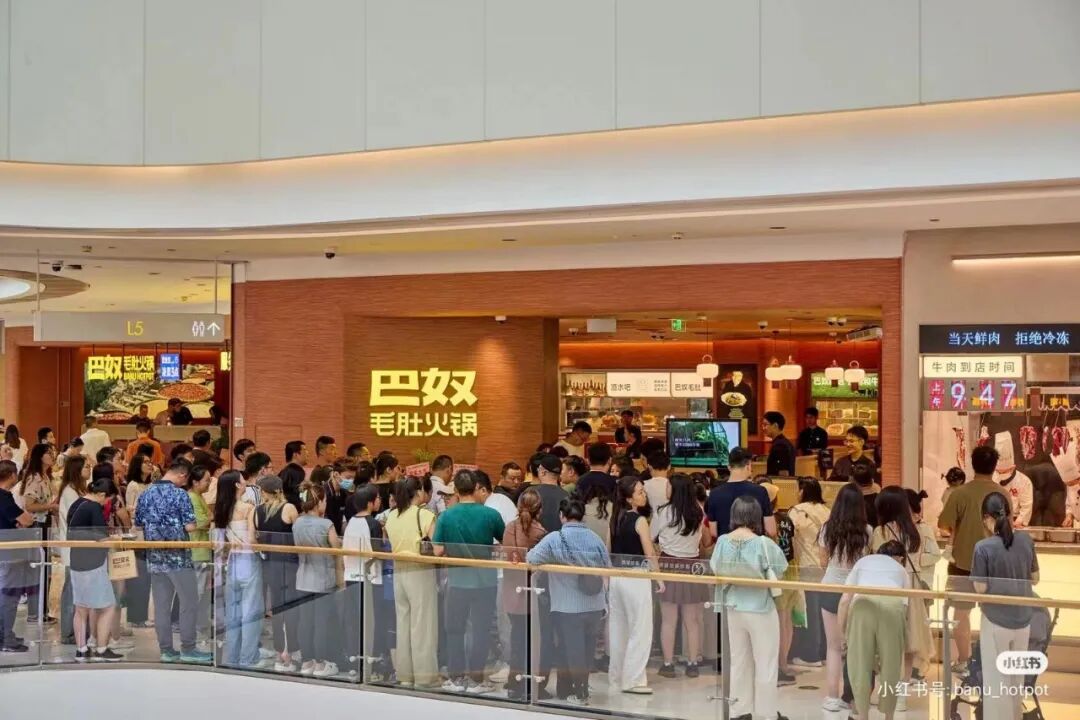
*巴奴火锅:网红版“排队王”,店数逼近160家
据赢商网统计整理,今年以来,特色火锅品牌巴奴已相继在淄博、嘉兴、东莞、扬州、惠州等城市落下首店,进一步扩充二、三线城市的覆盖范围,其中8月“4店同开”,目前全国总门店数逼近160家。
巴奴有“排队王”的称号,2001年,在安阳开出第一家店,2009年进入“火锅副都”郑州,创始人杜中兵提出“产品主义”,由此开启了品牌的品质之路。
*巴比食品:包子第一股狂飙,门店数已达5934家
巴比食品以中式面点业务起家,2020年上市。2020年上市时门店数为3089家;2024年三季度末,总门店数量接近5200多家,业务覆盖100多个城市和地区;2025年三季度,门店数达到5934家。
巴比食品一直在寻找新的增长曲线,比如玩起了“组合拳”,进军汉堡市场。2025年前三季度,公司实现营业收入13.56亿元,同比增长12.05%,业绩增长的背后,离不开门店数量的增加以及团餐业务的蓬勃发展。2025年,公司围绕“提升单店收入”的核心目标,通过门店改造、外卖运营赋能等措施发力单店模型改善,“巴比手工小笼包”店型获得市场认可。
*米村拌饭:快速扩张,门店超过1850家
作为近两年餐饮行业的一大黑马,米村拌饭2023、2024年的开店数分别是478家、703家(窄门餐眼数据),门店总数已超过1700家。
截至2025年11月,米村拌饭官方公布的门店数量已超过1850家,覆盖全国159个城市,并在新加坡开设了2家海外门店。这一数据反映了米村拌饭近年来快速扩张的态势,成为中式快餐领域的头部品牌之一。
*萨莉亚:中国门店近500家,冲刺1000家目标
源自日本的意大利餐厅连锁萨莉亚,自2003年进入中国内地市场,因其较低的客单价定位受到消费者欢迎,被称为“穷鬼餐厅”。
今年9月,萨莉亚宣布了中国大陆市场的扩张计划。目标是到2035年,将目前的496家门店拓展至近1000家,规模接近翻倍。
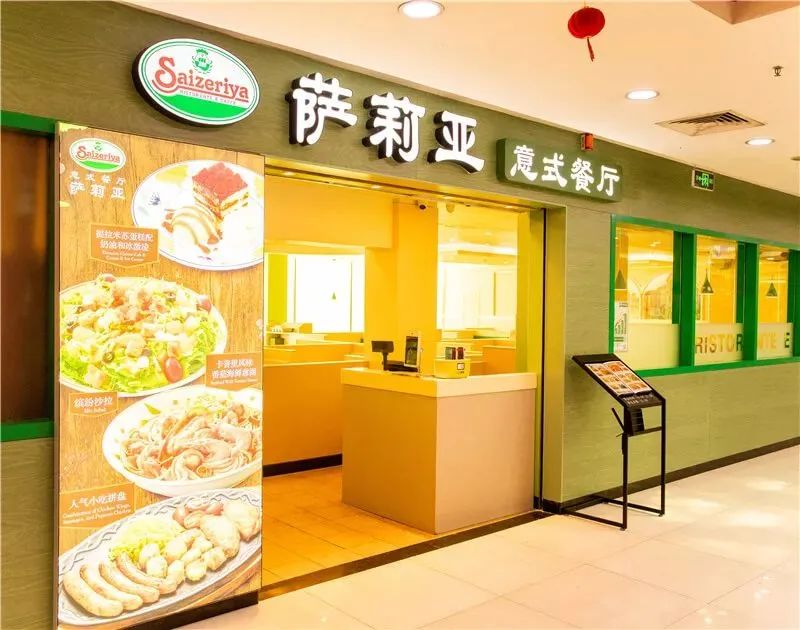
10月15日,萨莉亚公布截至2025年8月31日的2025财年(第53期)全年业绩。财报显示,萨莉亚净利润达111.64亿日元(约5.24亿元人民币),同比暴涨37%,销售额增长14.3%。这一亮眼成绩与整体行业形成鲜明对比。
*肯德基:12640家门店,探索新兴场景
截至2025年9月底,肯德基中国拥有12640家门店(同比增1357家或12%,环比增402家或3.3%),2025年Q3实现收入24.04亿美元,同比增4.0%,前三季度营收合计67.46亿美元,同比增2.9%。
未来,肯德基会探索以下新方向:一是吸引预算有限的人群;二是新兴场景,聚焦肯悦咖啡、车速取和炸鸡炸串、轻食。其中,今年面世的KPro轻食已开出100多家店,预计五年内可达千店规模。
*必胜客:门店数突破4000家,五年内再造一个“必胜客”
必胜客中国11月22日在海南省三亚市正式开设其第4000家门店,标志着该品牌在中国市场扩张步伐的加速。
值得注意的是,从第3000家到第4000家,仅用时两年多。这一速度远超此前33年才完成的3000家门店目标,反映了必胜客在门店模型、供应链优化及市场策略上的持续创新和成熟。
*达美乐中国:门店数1300家,连续30个季度实现正增长
达美乐比萨于20世纪90年代以特许经营方式进入中国市场。2024年,达美乐中国同店销售同比增长2.5%,这是连续30个季度实现正增长。
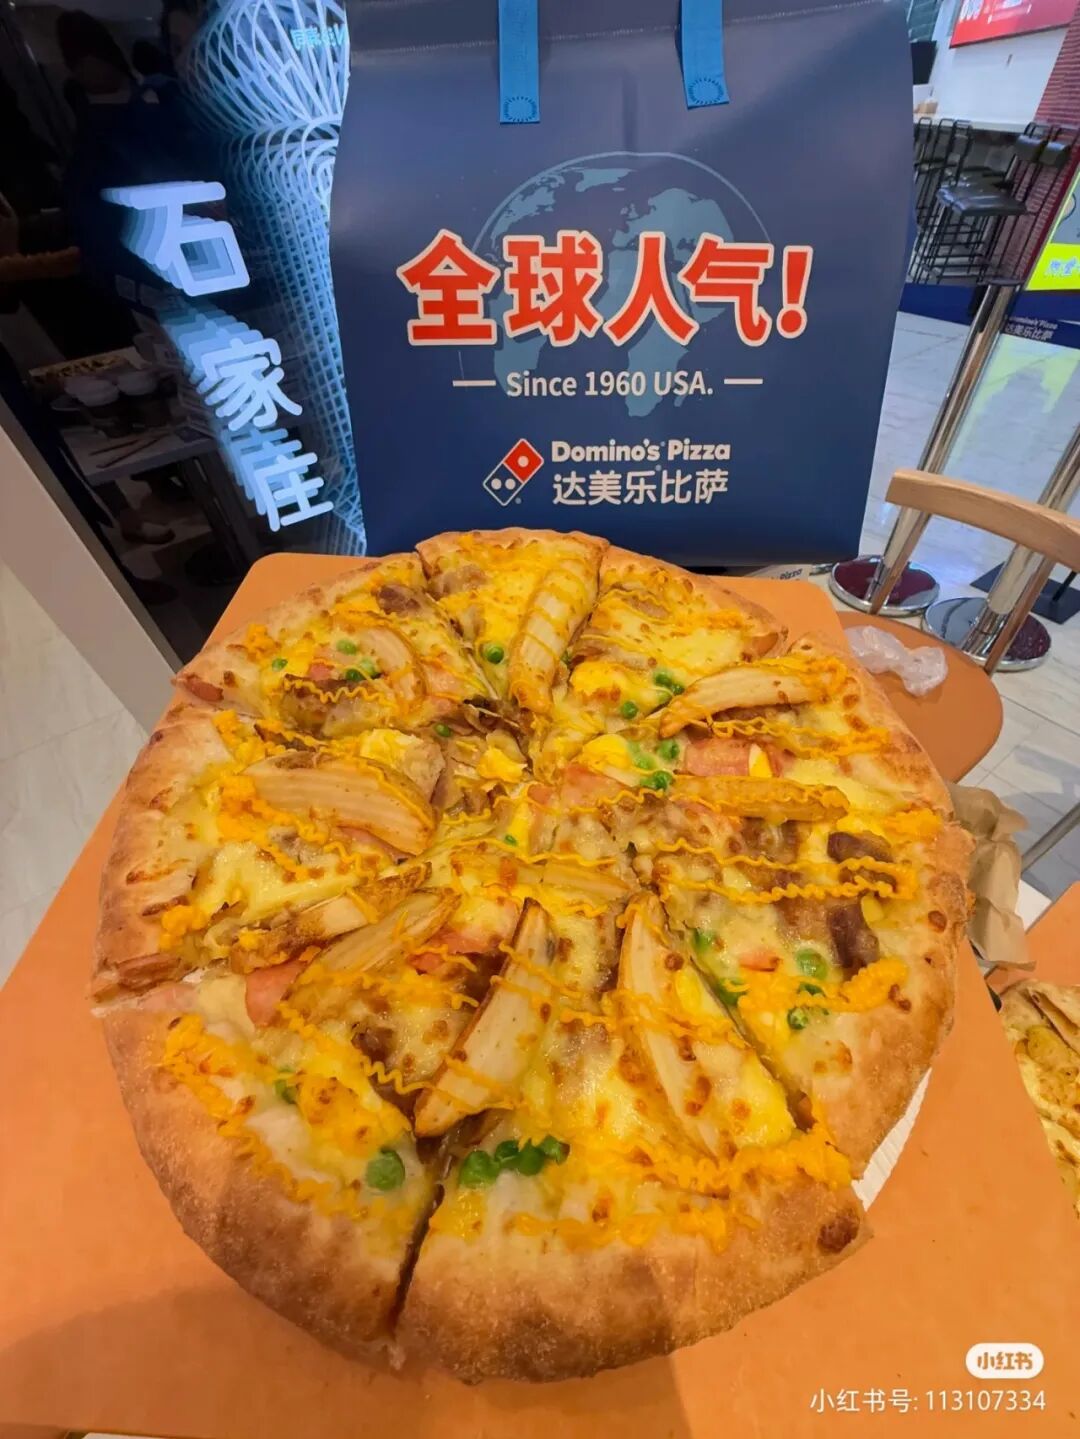
截至2025年12月19日,达美乐中国在中国大陆的门店数量1300家。与此同时,截至2025年第二季度,达美乐中国在达美乐全球超21000家门店首30日销售额排行榜前50位中占据48席。
*比格披萨:披萨界的现象级品牌,门店数接近400家
截至目前,比格门店总数已接近400家,2025年新开门店约170家,全年销售额预计将达到2024年的164%。在众多品牌收缩战线、谨慎扩张的大环境下,比格的增长势头堪称迅猛。
自创立以来,比格始终坚持“高性价比”战略,这也是赢得大量忠实用户的核心原因。有人称比格为披萨界的“现象级品牌”,有顾客自称为“比门信徒”,将比格视为日常用餐的首选地,高频次消费。
寒冬之下,谁在点燃增长引擎?
当行业寒风劲吹,有人收缩,就有人扩张。在看似趋冷的消费市场中,一批品牌逆流而上,点燃了令人瞩目的增长引擎。它们或凭借极致性价比,或深耕单一品类,或坐拥赛道红利……
//价值为王:消费降级与品质升级并存
2025年餐饮市场呈现出“冰火两重天”的复杂局面。一方面,餐饮行业进入存量竞争时代。另一方面,消费者消费行为发生根本性转变,更加注重性价比和理性消费。因而,萨莉亚、米村拌饭等主打高性价比的“穷鬼餐厅”受追捧。
这种消费行为变化背后,是消费者对“价值”认知的重构。消费者不再单纯追求低价,而是更关注“价值感知”。他们既追求性价比,又对品质、健康、体验的要求不断提升,形成“平价消费、品质升级”的矛盾统一体。
这种需求变化推动行业从“价格竞争”转向“价值竞争”,既能控制成本又能保障品质的品牌,成为市场的赢家。
//单品突围:单品战略显现强大生命力
在消费理性化的背景下,产品主义成为餐饮品牌的核心竞争力。
巴奴通过持续优化毛肚单品,在消费者心中形成强标签;萨莉亚以极致的性价比赢得市场;米村拌饭凭借石锅拌饭这一核心单品实现快速扩张。这些案例都印证了“单品战略”的强大生命力。
行业数据显示,单品餐厅的闭店率比综合餐厅低27个百分点。通过将某一道菜或某个品类做到极致,品牌能够在激烈的市场竞争中形成差异化优势,实现可持续增长。
//品类红利:披萨赛道迎来“黄金时代”
披萨赛道在2025年迎来爆发式增长,必胜客门店突破4000家;达美乐中国连续30个季度实现正增长;比格披萨2025年新开门店约170家,都证明了这个热现象。
披萨赛道的火热得益于其标准化程度高、易复制的特点。头部品牌通过供应链优化、门店模型创新和数字化运营,实现了快速扩张。数据显示,2024年中国披萨行业市场规模已达480亿元,预计2027年将增长至771亿元,年均复合增长率达15.5%,市场空间巨大。
//品类红利:疯狂的炸鸡热度居高不下
炸鸡赛道同样表现亮眼。肯德基中国门店数达12640家,同比增长12%,2025年Q3实现收入24.04亿美元,同比增长4.0%。未来,肯德基将探索吸引预算有限的人群和新兴场景,聚焦肯悦咖啡、车速取和炸鸡炸串、轻食等方向。
炸鸡赛道的增长带动了上游供应链企业的业绩提升。比如圣农发展,2025年11月实现销售收入18.10亿元,同比增长15.77%,深加工肉制品板块产品销售数量达5.24万吨,同比增长50.58%。
从市场规模来看,2024年中国炸鸡行业市场规模已接近4800亿元,预计到2028年将逼近9200亿元,中式炸鸡成为增长主引擎。2024年,全国鸡排炸鸡门店数量已突破17万家,市场热度可见一斑。
//效率革命:万店时代的生存法则
2025年,餐饮连锁化率持续提升,预计达24%,“万店俱乐部”成员数量不断上涨。蜜雪冰城、古茗、霸王茶姬等新茶饮品牌扎堆上市。
在万店时代,效率成为餐饮品牌的核心竞争力。蜜雪冰城实现核心饮品食材100%自产,在全国建立5大生产基地和70余条智能生产线;古茗98%的门店实现“两日一配”冷链,坚持产地直采模式,直采比例达85%;茶百道建成26座仓配中心,采用"干线+城市+快递"三级配送模式,实现93.8%的门店下单补货次日达。
面对存量竞争,餐饮品牌纷纷通过品类融合和跨界探索寻找新增长点。蜜雪冰城卖早餐,通过“餐饮+”模式拓展消费场景;茶饮品牌推出"茶+烘焙"组合,咖啡品牌推出“咖啡+轻食”套餐;火锅品牌海底捞延伸至快餐、烤肉等子品牌。这种跨界融合不仅丰富了产品矩阵,也提升了单店坪效和盈利能力。
新食材观察: