从外卖到前置仓,
巨头动作之下,
冻品经销商何去何从?
由美团、阿里、京东掀起的“外卖三国杀”燃爆了2025年的夏天。而今,战火已从外卖蔓延至“前置仓”——这个离用户最近、也最贴近供应链核心的关键节点。
巨头们凭借数字化系统与短链优势,正直接对接产地和工厂,绕过层层中间环节,以前所未有的效率革命,对传统经销体系发起“降维打击”。
数据显示,2025年已有超七成冻品经销商收入下滑,其中超过一半陷入亏损。传统的“工厂—一批—二批—终端”模式,正在这场结构性冲击中快速瓦解。渠道的生死考验,已悄然来临。
巨头加速布局前置仓
2025年,美团闪购、淘宝闪购、京东秒送,几乎同时将即时零售提升至“必赢之战”的战略高度。一场围绕用户心智和消费习惯的百亿补贴大战就此拉开序幕。
2025下半年,盒马前置仓迎来布局提速的关键节点,呈现出规模快速扩张、区域布局聚焦的鲜明特征。一方面通过超盒算NB开放加盟进一步抢占低价到店流量,一方面加速前置仓布局深耕到家场景,从而构建起“到家+到店”的立体零售生态。据悉,盒马配送站(盒马前置仓)已落地运营约200个,全年更是剑指300个的目标。
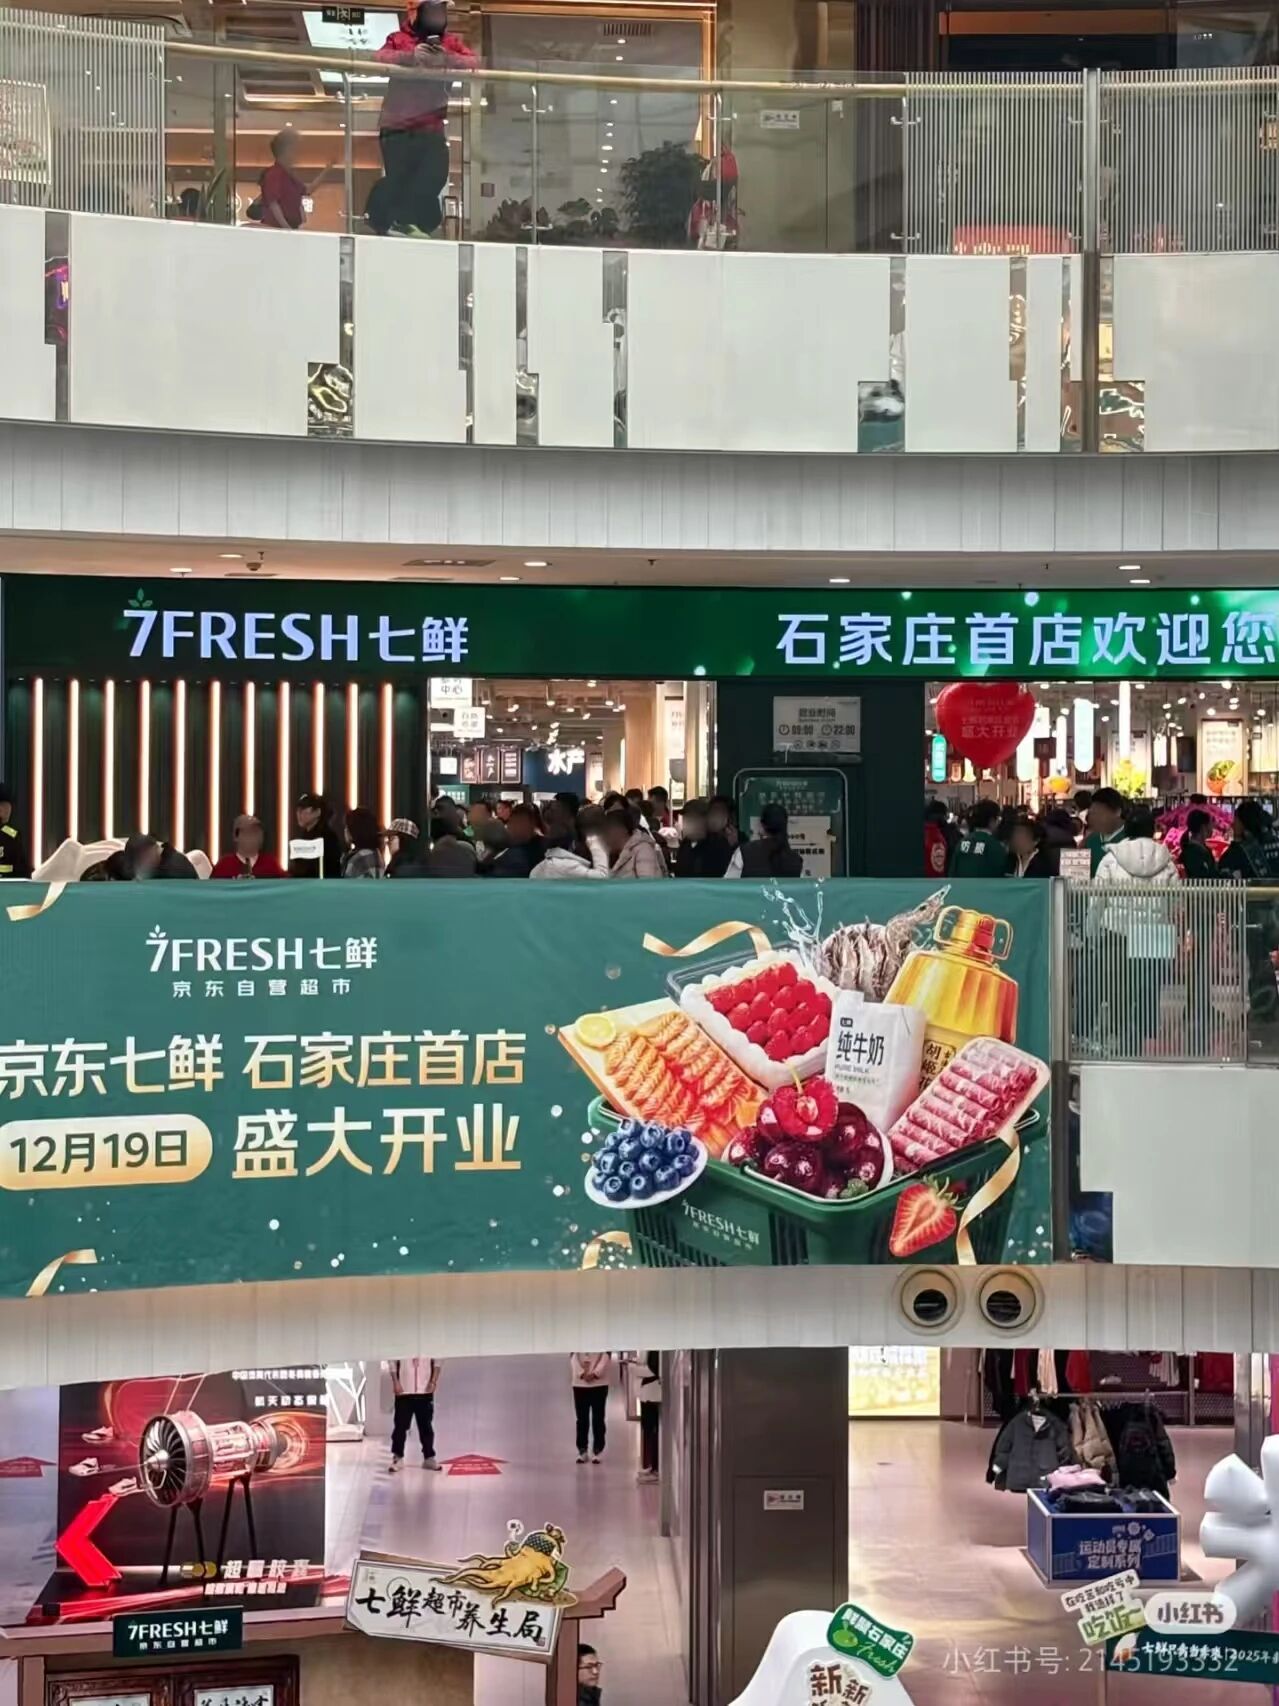
2025下半年,京东则发挥其供应链优势,加速七鲜前置仓布局,京东七鲜陆续开设新商场店,还开出了数十家卫星小店,通过“1(中心店)+N(卫星小店)”模式,以3公里为半径构建即时履约网络,为用户提供30分钟送达的即时消费体验,是京东七鲜布局即时零售的重要触点。
美团拥有约1.5万综合闪电仓和2万垂类仓,通过“牵牛花”系统中台服务超6万家门店,既做平台又做自营(小象超市)。12月19日,美团小象超市北京首店开业,标志着其深耕前置仓生鲜电商7年后,正式补全“到家+到店”全渠道拼图,完善自营生鲜零售版图。
小象超市前身为2019年推出的“30分钟快送超市”美团买菜,目前已在20城布局近1000家前置仓;此前美团关停团好货及美团优选部分区域业务,明确聚焦小象超市,此次首店开业亦是其发力生鲜零售的关键展示。
前置仓为何成了巨头争相布局的“香饽饽”?叮咚、朴朴、山姆的盈利让行业看到了商机。
一直亏损的叮咚买菜,在2024年交出了一份令人惊讶的成绩单:全年GMV 255.6亿元,同比增长16.3%;在Non-GAAP标准下实现净利润4.2亿元,同比增长8倍以上;
有消息称,朴朴超市在2024年也实现了年度盈利,其年收入约300亿元,甚至超过了叮咚;
2024年,山姆前置仓贡献交易额超400亿元,线上销售占比超过50%,客单价稳定在200元以上
……
大店+N仓,食材零售最优解
巨头纷纷布局线下释放明确信号,“大店+N仓”全渠道模式似乎成了食材零售最优解。
据行业数据推测,盒马前置仓履约费用率(全口径)约在21%左右,成本压力主要来自租金、成本和损耗三方面。而公开报道体现盒马生鲜品类平均毛利率约12.7%左右,当前置仓生鲜占比超过60%时。
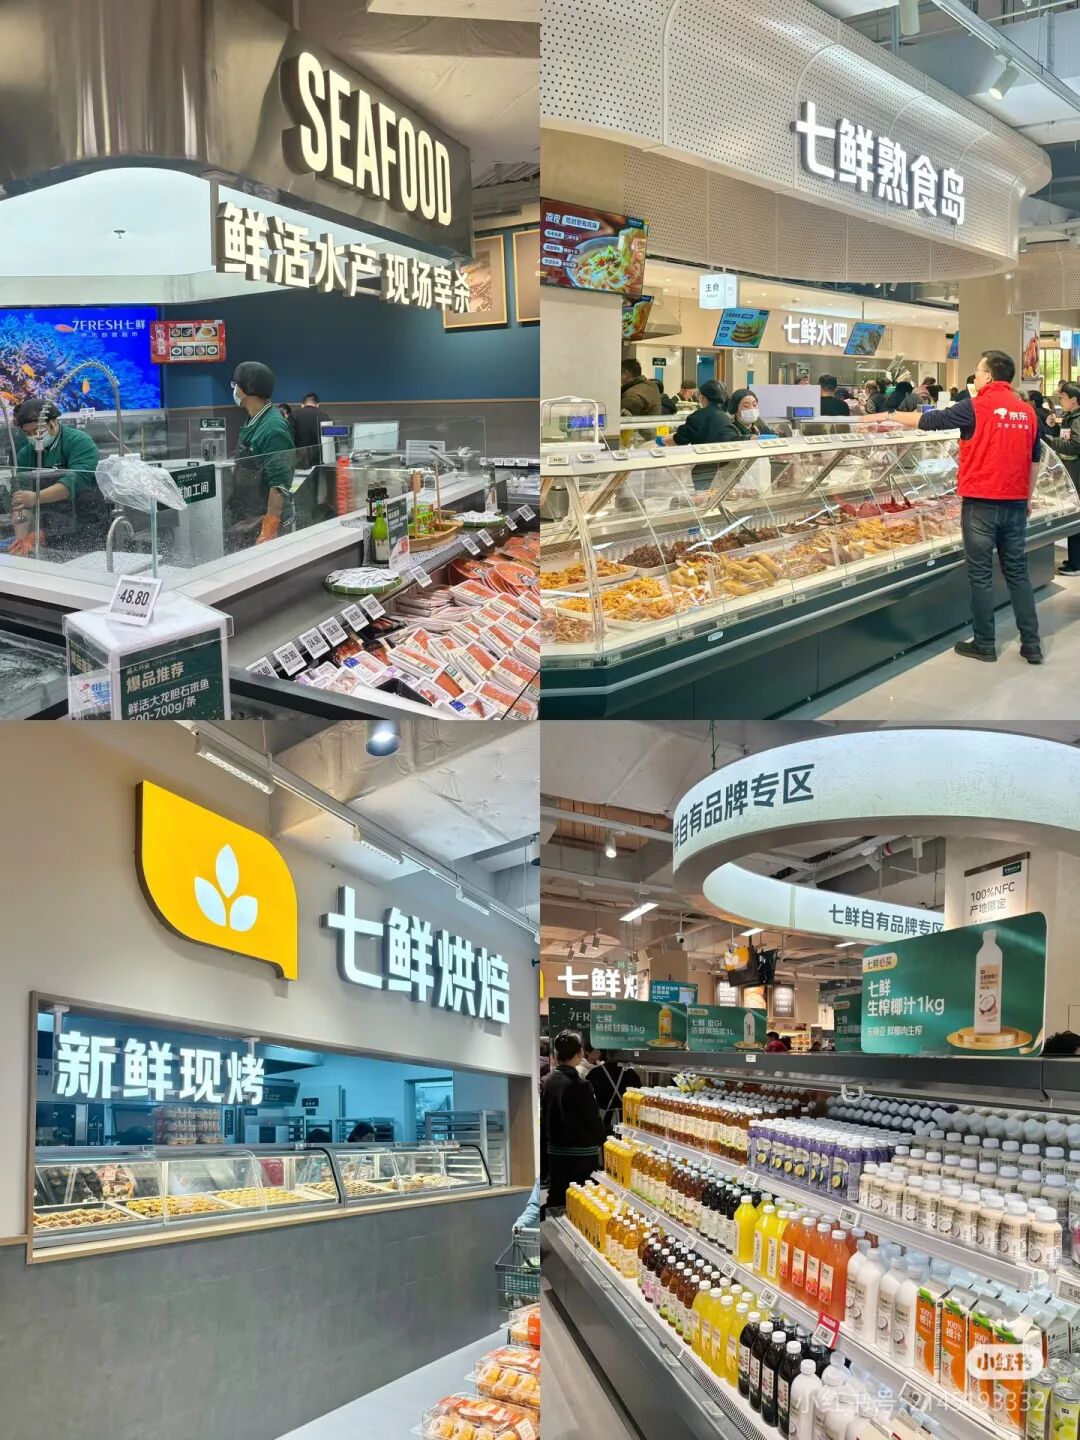
食品板报道,京东七鲜最核心优势在于“高质价比”。一方面,凭借京东强大供应链,从全球300余个优质产业带源头直采,砍掉3-4层中间环节,成本较同类产品降低15%-20% ,如七鲜皮尔森啤酒成本比同类精酿低30%以上。
小象超市一是强化线下烟火气与体验感,密集布局现制熟食档口,提供水产加工等定制服务,营造类似“胖东来”的服务体感,打造多元消费空间;二是锚定品质感区隔折扣超市,通过冰鲜三文鱼开鱼秀、当日鲜品等传递健康定位,烘焙坚持手作,精选知名合作档口匹配中产需求。
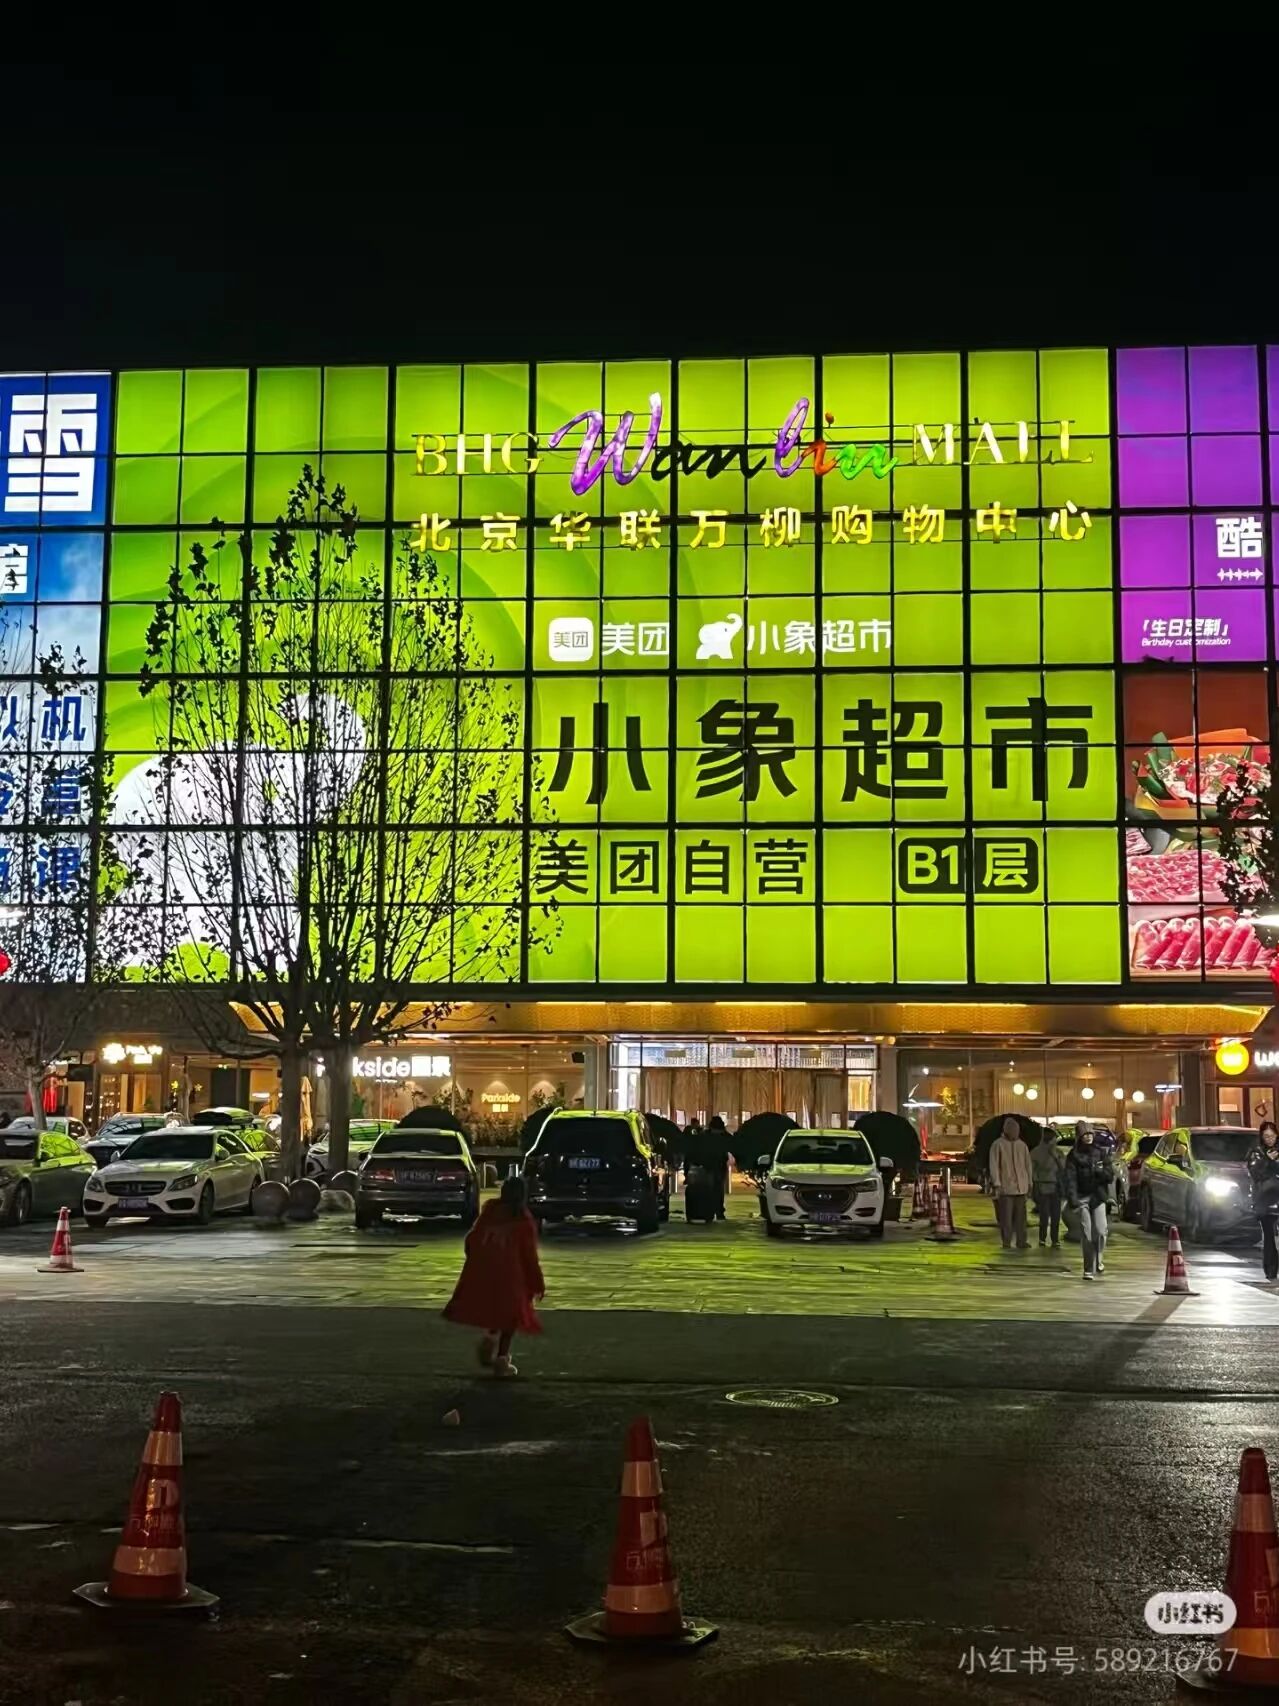
京东七鲜、盒马、小象超市,都是通过“线下大体验店+N仓”模式构建全渠道触点、夯实市场地位,该模式显现山姆会员店雏形,以大店为核心、前置仓覆盖全城,凭丰富档口与自有商品满足中产需求,无需会员费切入大众高端市场,顺应了巨头悉数入局下行业竞争升维、全渠道进化加速的趋势。
传统商超也在加速转型,“大店+N仓”不再只是巨头的游戏,而是全行业效率提升的集体选择。
冻品经销商面临生死考验
巨头布局生鲜超市、前置仓,对传统冻品经销商的冲击最为直接和剧烈。
2025年超七成冻品经销商收入下滑,其中超过一半陷入亏损。行业正经历"至暗时刻",电商冲击、政策收紧、折扣零售崛起等多重压力叠加,只有能够快速适应变化、主动求变的企业才能在这场洗牌中存活。

渠道变革与利润挤压。传统“工厂-一批-二批-终端”的多级经销模式正在快速瓦解。京东、美团、盒马等巨头,凭借其供应链优势直接对接厂家或产地,绕过了中间经销商。这导致众多二批商被迫离场。同时,经销商的利润空间被急剧压缩。
这场冲击的本质是效率革命。巨头们通过数字化和短链供应链,实现了更低的成本和更高的效率,对传统经销商构成了“降维打击”。传统的靠信息差和压货赚钱的模式已难以为继,冻品行业正从“规模扩张”转向“价值重构”。
对于经销商而言,未来要么向上游发展成为拥有核心产品的品牌运营商,要么向下深耕成为提供极致效率的供应链服务商,才能在这场深刻的行业洗牌中找到立足之地。