2026年,
上市禽企已吹响深加工赛道的冲锋号!
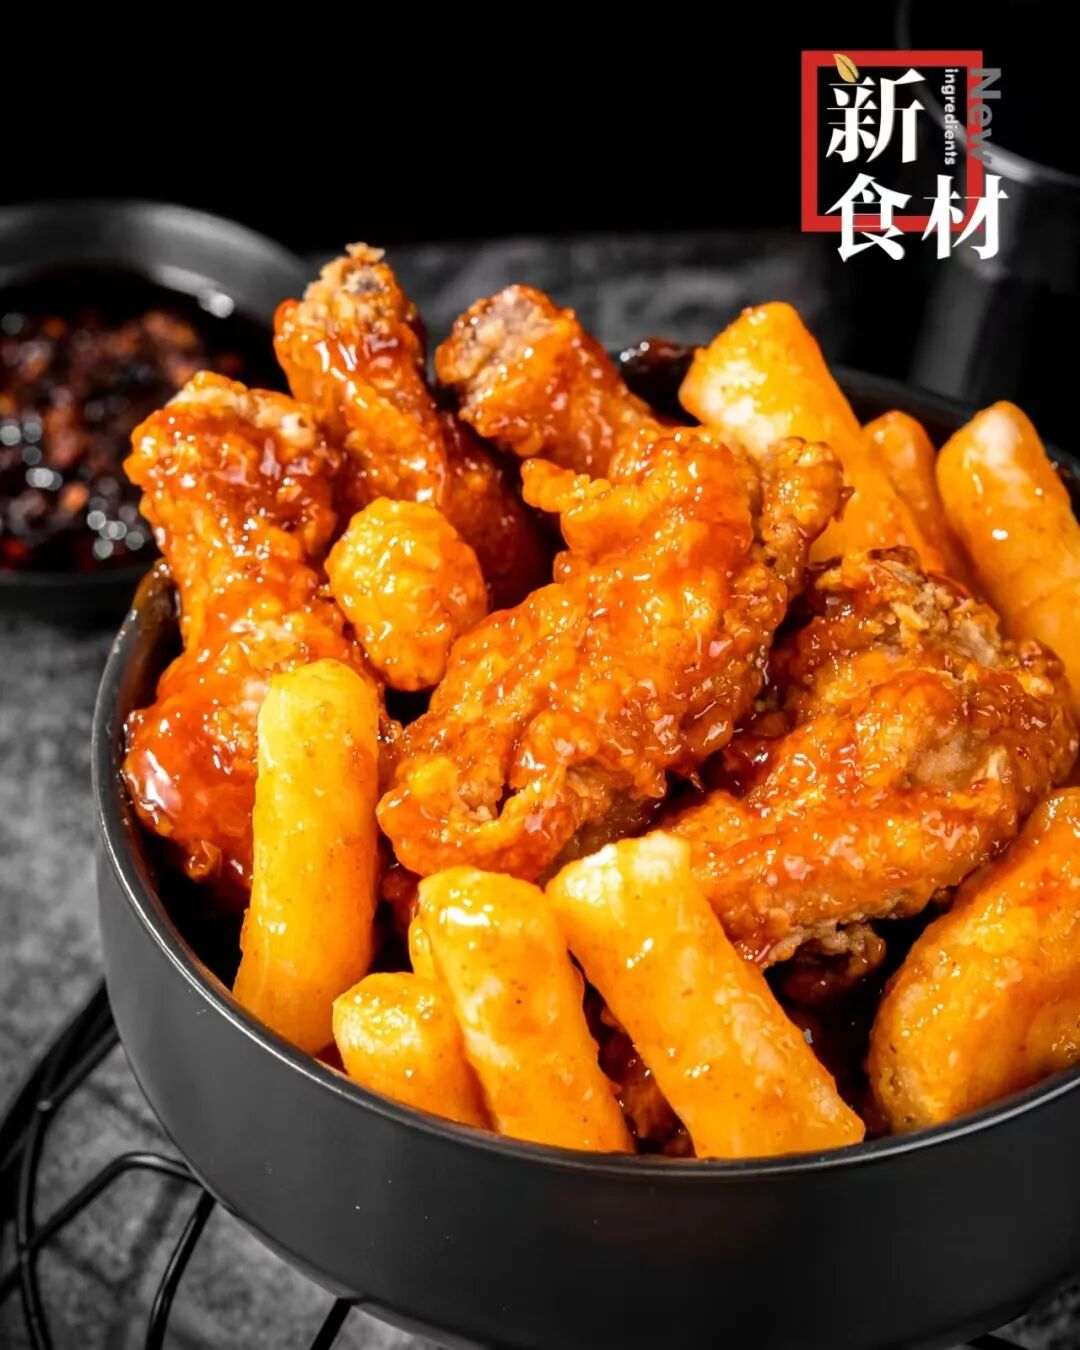
从仙坛二期产能释放到湘佳智能工厂投产,从春雪鸡米花热销到民和战斧鸡腿引爆全网,再到立华股份改名,一场围绕鸡肉深加工的产业升级战正全面打响。
在消费升级与产业转型的双重驱动下,深加工正从“加分项”变为“必答题”,成为企业穿越周期、提升盈利的核心引擎。
2026年,谁能在这场“深”度竞争中占得先机,谁就能真正掌握行业增长的钥匙。
扩产潮涌:
头部企业项目密集落地
自2025年以来,头部企业扩产步伐明显加快,行业便呈现出“火力全开”的扩产态势。
1月12日,益客食品表示,公司一直践行“一只鸭(鸡)价值最大化”理念,在禽肉深加工等业务环节持续补链强链,去年公司建成调理品1个,未来随着建成产能的释放及在建项目的落地,公司禽肉深加工业务规模将进一步扩大。
1月11日,仙坛股份发布公告显示,公司鸡肉产品销售呈现回暖态势,2025年12月营收与销量同比双双增长,主要得益于公司调理品二期工程投产后续能释放。
2025年,湘佳投资5亿元的湘佳美食心动智能工厂正式投产,进一步拓展了湘佳全产业链的深度与广度;圣农发展于完成对安徽太阳谷食品科技集团的全资收购,后者具备年加工能力9万吨,地处长三角消费腹地;4月份,益生股份总市值超百亿、5亿扩产计划引关注,拟在山西大同云州区投资约5亿元建设百万套父母代白羽肉鸡养殖场及配套饲料厂项目……
除此以外,立华名称正式变更为“江苏立华食品集团股份有限公司”,是公司战略升级、向食品公司转型的重要标志,多个项目建成投产。
这种扩产潮背后,是行业和企业对深加工赛道的一致看好。
传统生鲜鸡肉业务面临价格波动大、毛利率低的困境,而鸡肉调理品和熟食等深加工产品通过标准化加工、口味多样化、即食便捷等特性,毛利率可达15%-25%,部分高端产品甚至超过30%,成为企业利润增长的核心引擎。
成绩亮眼:
调理品成为企业增长新引擎
积极扩产之下,各禽肉企业也交出了一份亮眼的成绩单!尤其值得关注的是,多家禽企在鸡肉调理品业务上实现了两位数增长,验证了深加工业务的抗周期能力和盈利韧性。
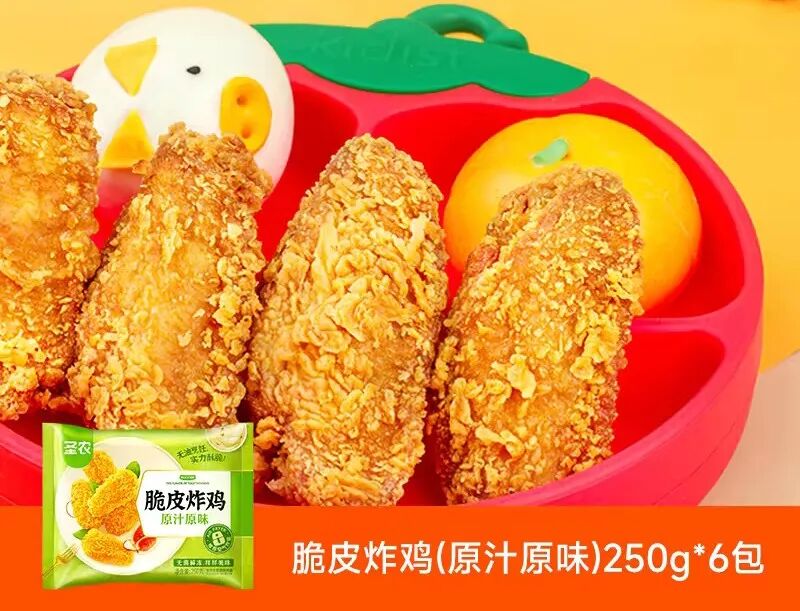
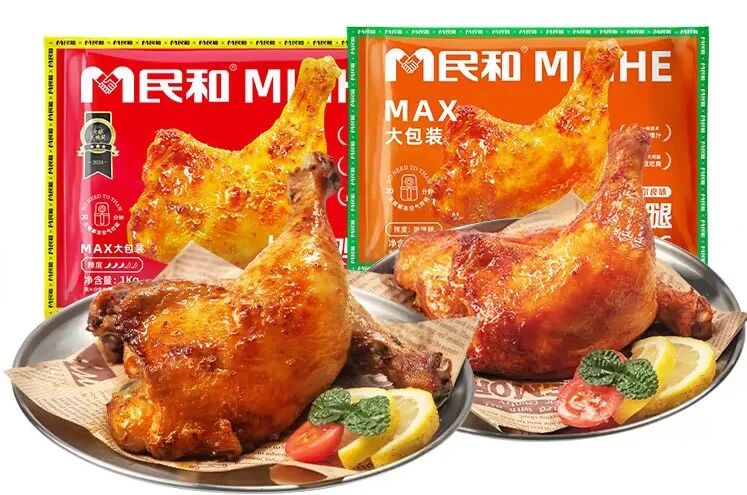
从销量维度看,春雪食品调理品销量6.3万吨,其中鸡米花等爆品表现突出;仙坛股份去年12月份,仅食品加工板块实现销售收入5765.88万元,同比增长71.83%;民和股份核心爆款战斧鸡腿全网累计销量超5600万包,全平台累计曝光超33亿次;圣农“脆皮炸翅”“霸气手枪腿”等爆款单品,均实现单品类年销售额破亿……
从渠道维度看,线上渠道成为重要增长极,春雪食品在京东平台连续七年蝉联“双11”生鲜禽肉类目冠军,民和股份线上销售稳居行业前列。
从出口维度看,春雪食品出口销量同比增长25%,欧洲市场增长94%,出口收入占比提升至30%;仙坛股份、圣农发展等企业出口业务也实现快速增长。
由此可见,深加工逐步成为肉鸡产业链的第二增长曲线,鸡肉调理品也成为企业利润增长核心引擎。
2026年竞争焦点:
深加工才是“主战场”
2026年,鸡肉行业的竞争逻辑已经发生变化——从“养殖规模”的竞争,转向“深加工能力”的竞争。
数据显示,单纯依赖屠宰规模的企业,受市场竞争激烈与成本压力高企影响,利润率将维持在3%-5%的微利水平,而深加工利润率将大幅提升至15%以上。
当然,圣农、仙坛等企业持续加码调理品;温氏着力完善中华土鸡生鲜、深加工体系;立华、湘佳则逐步释放屠宰加工产能,持续深耕冰鲜禽肉板块……
未来,市场竞争,将围绕三个维度展开:
一是产能释放的竞争。2025-2026年是行业产能集中释放期,仙坛股份二期工程、湘佳股份智能工厂等项目的产能将逐步释放,谁能更快实现产能爬坡、抢占市场份额,谁就能在竞争中占据主动。
二是产品创新的竞争。同质化竞争倒逼企业加快产品迭代,健康化(低脂、低钠、无添加)、功能化(添加胶原蛋白、益生菌等)、场景化(一人食、家庭装)将成为产品创新的主要方向。圣农脆皮炸鸡、民和战斧鸡腿成为爆款,都体现了产品创新的重要性。
三是渠道拓展的竞争。线上渠道、餐饮供应链、出口市场成为新的增长点。春雪食品、仙坛股份等企业通过餐饮供应链渠道,实现了调理品业务的快速放量。这种“C端+B端”双轮驱动的增长模式,为行业提供了持续的增长动力。
新食材观察
值得注意的是,在行业集体扩产的背景下,产能过剩风险不容忽视。
数据显示,2025年,全国调理品产能已超200万吨,2026年新增产能预计在30-50万吨。如果消费端增长不及预期,可能引发价格战和库存积压。特别是对于同质化程度较高的产品(如鸡米花、鸡排等),竞争将更加激烈。
2026年,禽肉行业站在了新的起点。产能扩张为行业提供了增长基础,但真正的爆发,需要企业从“扩产能”转向“强内功”,通过产品创新、渠道拓展、品牌建设,在激烈的市场竞争中脱颖而出。