2025年,中国禽肉行业在周期调整中艰难前行,而17家上市公司陆续交出了一份韧性答卷!
温氏股份预计净利润50-55亿元,稳坐行业头把交椅;圣农发展净利润同比增长89.16%-97.44%,逆势狂飙;春雪食品业绩惊人,净利润增幅340.90%-426.63%……
成本控制、出海扩张、加码C端零售、发力深加工……2026禽肉行业如何增长?路在何方?
上市禽企业谁最赚钱?
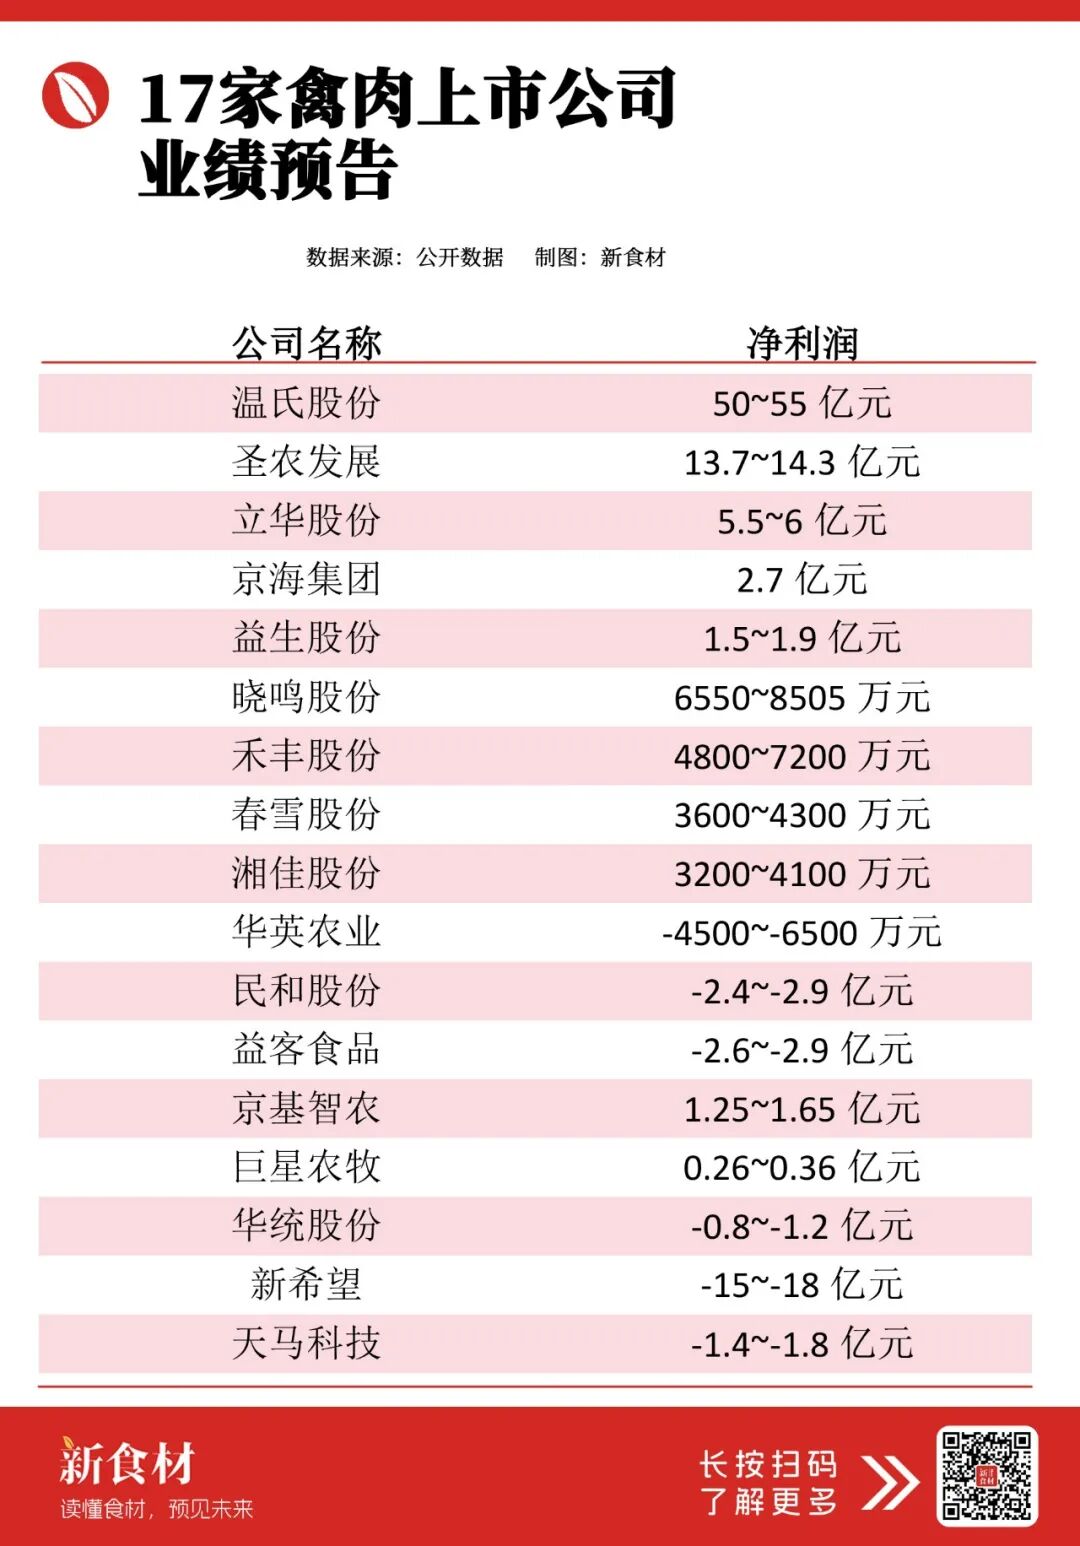
2025年,对于中国禽肉行业而言,是“冰火两重天”的一年。从已披露业绩预告的17家上市企业来看,行业整体承压明显,但企业间分化加剧,呈现出强者恒强的格局。
盈利阵营:龙头领跑,增长梯队显现
在统计的17家上市禽企业中,作为行业龙头,温氏股份以50-55亿元的预计净利润稳居行业榜首,尽管面临市场下行压力,但凭借13.03亿只肉鸡和1.73亿只白羽鸡苗的销售规模,依然保持了行业领先地位。
圣农发展成为年度黑马,净利润13.7-14.3亿元,同比增幅高达89%-97%,在盈利规模和增速上双双领跑。立华股份、京海集团、益生股份等企业也保持了正向盈利。
值得注意的是,春雪食品、晓鸣股份与圣农发展共同构成了行业的“增长梯队”。其中春雪食品表现最为亮眼,净利润3600-4300万元,同比增幅达到340%-426%,成为年内增长幅度最大的企业。这种高增长现象在行业调整期显得尤为珍贵。
亏损阵营:周期冲击下的阵痛
与盈利企业形成鲜明对比的是,华英农业、益客食品、华统股份、天马科技等企业预计出现不同程度亏损。从业绩说明来看,产品价格周期性波动是核心影响因素。
禾丰股份在公告中直言:“本期业绩下滑主要受主营业务的市场环境影响,国内生猪、毛鸡、鸡肉全年均价同比皆大幅下降。”这一表述在行业内具有普遍性。
2025年,禽肉行业正处于周期调整阶段,供需关系的变化直接影响了产品价格。阶段性产能过剩导致鸡肉产品价格同比下降,对企业的盈利能力形成冲击。这种周期性波动对企业的成本控制能力、渠道布局能力和产品结构优化能力提出了更高要求。
逆势增长背后的密码
在行业整体承压的背景下,部分企业通过差异化策略实现了逆势增长。分析这些企业的增长路径,可以发现四个关键驱动因素。
//成本控制:精细化管理下的降本增效
成本控制能力成为企业穿越周期的“护城河”。圣农发展通过深化精益运营,多项生产指标创下历史最佳水平,2025年全年综合造肉成本较上年同期下降超过5%,有效缓解了市场价格下行压力。
春雪食品同样在降本增效方面取得显著成效,通过采购降本、提升养殖效果、与行业对标管理,叠加主要原料(鸡苗、豆粕)采购价格下降,导致毛鸡养殖成本明显降低。
这些企业的共同特点是,将成本控制从粗放式转向精细化,通过数字化、智能化手段提升运营效率,在原料采购、养殖管理、生产加工等环节实现全链条成本优化。在价格下行周期,成本优势直接转化为盈利空间。
//加速出海:全球化布局打开新空间
海外市场拓展成为部分企业的重要增长引擎。春雪食品在业绩说明中明确表示,海外市场得到进一步拓展,出口销量同比增长幅度较大。
根据海关总署数据,2025年1-10月中国鸡肉出口量达61.38万吨,同比增长37.7%,10月单月出口7.08万吨创历史新高。
圣农发展在出口渠道同样表现强劲,全年收入同比增长超60%,海外市场拓展成效显著。这些企业通过产品认证、渠道建设、品牌推广等方式,成功进入日本、欧盟、英国、中东等市场,有效对冲了国内市场的周期性波动。
值得注意的是,出口业务不仅带来销量增长,更重要的是提升了产品附加值。海外市场对产品质量、安全标准要求更高,倒逼企业提升产品品质和品牌形象,形成正向循环。
//新渠道突破:C端零售的爆发式增长
C端零售渠道的崛起,成为2025年禽肉行业最值得关注的现象。圣农发展在C端零售渠道表现尤为突出,全年收入同比增长超30%,其中零售线下渠道收入同比增幅超过40%,产品在线上平台持续热销,成为拉动C端业务的核心动力。春雪“上鲜”品牌已累计七年位居京东生鲜鸡肉类销量首位,同时海外市场也表现亮眼,欧洲市场出口量实现翻倍增长。
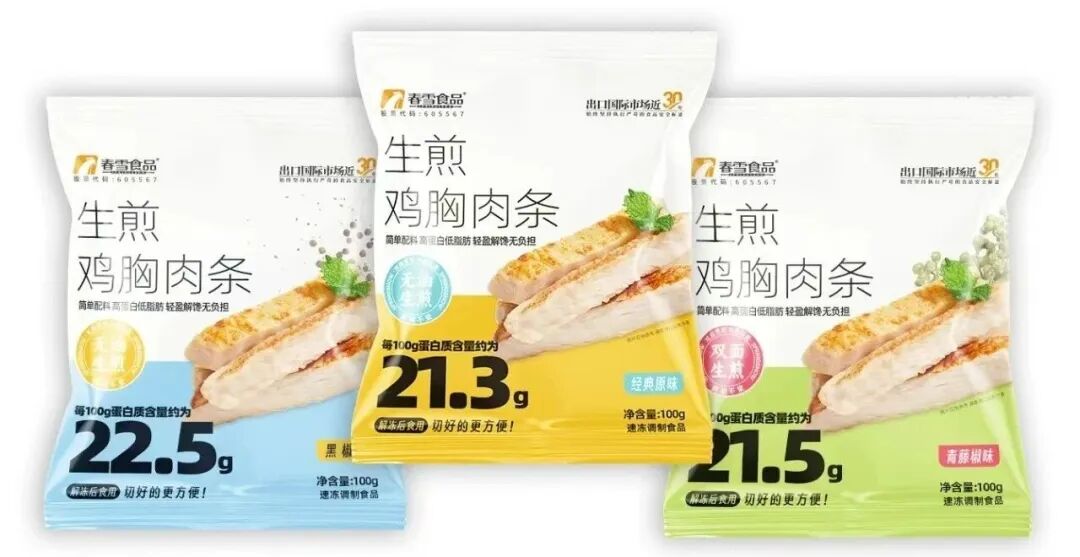
这种渠道变革的背后,是消费习惯的变化和品牌化趋势的加速。传统B端渠道受经济环境影响较大,而C端零售渠道更具韧性,且能带来更高的品牌溢价。从B端到C端的转型,不仅是渠道的拓展,更是商业模式的升级。
//调理品深加工:产品升级的价值跃迁
深加工成为企业提升附加值、穿越周期的重要路径。春雪食品明确表示,禽肉调理品销量同比增长是其业绩增长的主要原因之一。圣农发展也凭借深加工业务在竞争中取得领先优势。
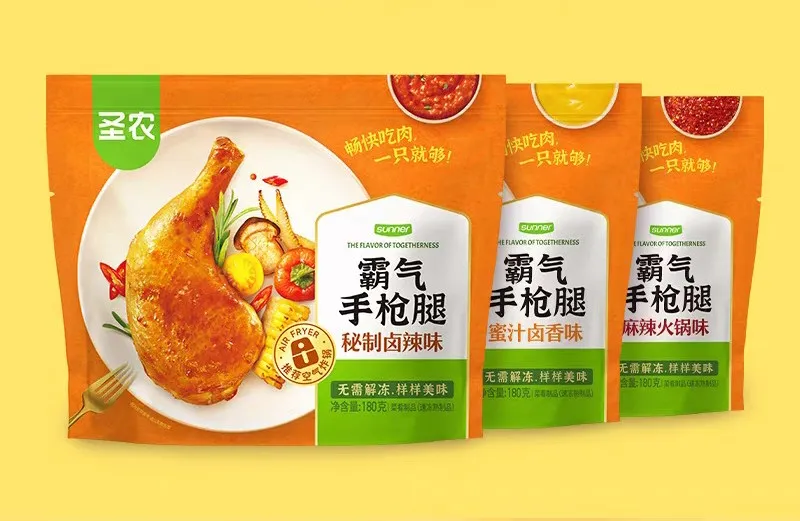
民和股份核心爆款战斧鸡腿全网累计销量超5600万包,全平台累计曝光超33亿次;圣农脆皮炸鸡、嘟嘟翅、霸气手枪腿,都已成为销售额过亿的大单品!
禽肉调理品将初级农产品转化为标准化、品牌化的食品,实现从“卖原料”到“卖产品”的转变。这不仅提升了产品附加值,还增强了企业的定价能力和抗风险能力。
2026年禽肉行业五大风口
基于2025年业绩分化和企业增长路径分析,2026年禽肉行业或将呈现以下趋势:
趋势一:周期底部震荡,分化持续加剧。经过2025年的深度调整,行业产能有望逐步出清,价格或将在底部区间震荡。企业间的分化将进一步加剧,具备成本优势、渠道多元、产品结构优化的企业有望率先走出周期底部。
趋势二:渠道重构加速,C端价值凸显。消费习惯的变迁和渠道变革将持续深化。C端零售渠道的重要性将进一步提升,线上线下一体化、全渠道运营成为企业标配。
趋势三:产品升级深化,深加工成为必选项。调理品、预制菜、功能性食品等高附加值产品将成为企业布局重点。深加工不仅提升产品价值,还能有效平滑周期波动。
趋势四:全球化布局提速,出海成为新常态。国内市场竞争加剧,海外市场将成为企业重要的增长极。具备出口资质、产品认证和渠道能力的企业,将加速出海步伐。
趋势五:数字化与智能化赋能,效率革命加速。成本压力倒逼企业提升运营效率,数字化、智能化将成为企业降本增效的核心手段。从养殖管理、生产加工到渠道销售,全链条的数字化改造将重塑行业竞争格局。
2026年,对于禽肉企业而言,既是挑战也是机遇。那些能够把握趋势、主动变革的企业,有望在周期底部实现逆势增长!