近日,瑞幸咖啡正式在全国上线“绯色月光”和“可可维也纳”两款特调饮品,正式迈入“饮料酒”行列。这几年时间中,跨界做酒的不只瑞幸,现制饮品头部品牌正以不同的姿态跨入酒饮腹地。
多元入局,跨界“饮”酒的四大核心路径
纵观这一轮现制饮品跨界做酒的实践,大致可归纳为以下四种类型。
一是联名试水型,通过与成熟酒类品牌联名,在原有产品体系中限时推出含酒饮品。比如茶百道,曾分别与泸州老窖、梅见推出“醉步上道”和“真梅醉绿茶”两款限定茶酒产品,将白酒、梅酒与茶饮进行融合,制造短期话题热度。
这种路径的特点在于轻资产、低风险,借力酒类品牌的知名度和供应链完成产品开发,本质上是营销驱动的跨界尝试。然而,酒饮只是短期的话题引爆,难以沉淀为品牌的常驻品类,也无法构建起属于自己的酒类供应链和运营能力,也不能形成独立的业务模块。
二是产品内生型,在原有产品体系中直接嵌入真正的酒精饮品。此前瑞幸与茅台联名推出酱香拿铁,酒精度低于0.5%vol,只能算是“有酒味”的咖啡,无需按酒类管理。而此次“绯色月光”可以选择加入金酒,将酒精度拉升至0.5%vol以上,根据国家《饮料酒术语和分类》(GB/T 17204-2021)标准,酒精度在0.5%vol以上的酒精饮料属于“饮料酒”,加酒精产品仅支持线下堂食自提,严禁向未成年人销售。显然,瑞幸把“微醺”做成一个常驻的品类选项。
三是资本并购型。蜜雪冰城直接控股鲜啤连锁品牌福鹿家,用真金白银跨进了散酒赛道。到2025年底,福鹿家全国门店已突破1800家,一跃成为国内鲜啤连锁门店数量第一的品牌。蜜雪冰城将新茶饮的运营逻辑完整复刻到啤酒上,定价上优惠后5.9元起;产品上高速推新,把啤酒卖出了奶茶的上新节奏。凭借4万多家门店积累的管理经验与极致的成本控制能力,福鹿家很快展现出“降维打击”式的扩张效率。这是一次完全独立于茶饮主业的酒业操盘,品牌独立、渠道独立,但内核却是蜜雪一以贯之的平价、高效、规模化的用户打法。
四是独立酒馆型。茶颜悦色旗下“昼夜诗酒茶·艺文小酒馆”定位为艺文诗歌主题的休闲兴趣小酒馆,酒类产品不再是联名配角或菜单边角料,而是实打实的独立SKU,全时段售卖。此前茶颜悦色在鸳央咖啡和古德墨柠两个子品牌中已经尝试夜酒,受到消费者喜爱,并由此看到了茶酒市场的潜力。与传统“昼咖夜酒”模式不同,昼夜诗酒茶打破时段限制,让含酒饮品成为全天候的独立品类。这更像以文化空间为载体,孵化出一个带有强烈茶颜调性的酒饮子品牌。
赛道红利凸显,做好差异化优势
头部现制饮品品牌集体扎堆低度酒赛道,并非盲目跟风,而是基于行业趋势、市场红利与自身核心优势的战略布局。
广东省食品安全保障促进会副会长朱丹蓬对此表示,新生代消费群体的崛起,持续倒逼现制饮品行业创新迭代与跨界融合,而饮品品牌跨界酒饮,正是契合行业“多品牌运营、多品类布局、多场景延伸、多渠道拓展、多人群增收”的五多战略发展逻辑。当前新茶饮行业门店规模趋于饱和,市场内卷竞争加剧,品牌提前布局酒饮新赛道,能够突破主业增长瓶颈,抢占未来消费红利。与此同时,酒类赛道发展成熟,产品标准化、流程化程度高,落地门槛低,且品类利润空间可观,具备极高的跨界布局价值。
从五多战略视角来看,四大品牌的跨界路径各有侧重,茶百道联名试水是多品类布局的初步探索,瑞幸内嵌酒饮品类是多品类战略的深度落地,蜜雪冰城控股鲜啤品牌是多品牌、多渠道运营的核心实践,茶颜悦色打造独立酒馆则是多消费场景的创新延伸,最终均指向全域抢占消费人群、挖掘增量市场的核心目标。
除了赛道本身的吸引力,茶饮品牌携用户优势入场,堪称手握利器。亮剑咨询董事长牛恩坤表示,新茶饮、咖啡品牌手握海量年轻核心用户,而当代年轻人的酒精消费以“悦己体验”为主,摒弃传统商务应酬的刻板场景,追求轻松自在的微醺情绪价值,这与现制饮品轻松、休闲、高频的消费场景高度契合。他认为,蜜雪冰城是按照自己理解年轻人的方式去做酒,茶颜悦色是与原有渠道相互补充。路径不同,但本质上都是在围绕自己的核心用户做延伸。
用户思维是起点,长期深耕仍存考验
在酒说看来,现制饮品品牌陆续跨界做酒,其本质是一次以用户关系重构为导向的产业渗透。传统酒企困于与年轻消费者的距离感,而现制饮品品牌天生就浸泡在年轻社群里,对“悦己微醺”的理解直击需求痛点,这是它们最大的“先手”。
然而,入局只是开始,风险与挑战不容低估。牛恩坤指出,蜜雪冰城的做法肯定有一定的风险,但是一旦做成,就是大成。茶颜悦色走的是合作路线,在自己不专业的领域,采取合作模式或许更好。”他进一步区分了思维层次:“其他家都是产品思维,蜜雪冰城和茶颜悦色是用户思维。用户思维至少比产品思维强,但不代表一定能成功。毕竟年轻用户变化快,一年都有可能喝厌一个牌子。在不确定时代,以后再也没有长久而言,只有围绕用户,不断地动态调整。”
朱丹蓬则从品牌概率的角度给出了预判:“瑞幸一定是成功率最高的,因为瑞幸整体的跨界成功率比较高,它的整个品牌效应、规模效应、粉丝效应也是足够的。”
从行业层面看,现制饮品品牌集体“饮酒”,正在打破饮料酒原本固化的渠道和消费场景。它们带着咖啡、奶茶式的上新频率、数字化运营和低价策略进入酒业,必然倒逼传统预调酒、低度酒乃至精酿啤酒的玩家重新审视自己的产品和渠道策略。不过,酒类终究不是奶茶,它面临更为严格的监管红线、更复杂的饮酒文化以及消费者的理性临界点。谁能在取悦年轻人与守住合规底线之间找到平衡,谁能把“玩酒”的新鲜感沉淀为可持续的消费习惯,谁才能在这条赛道上走得更加长远。
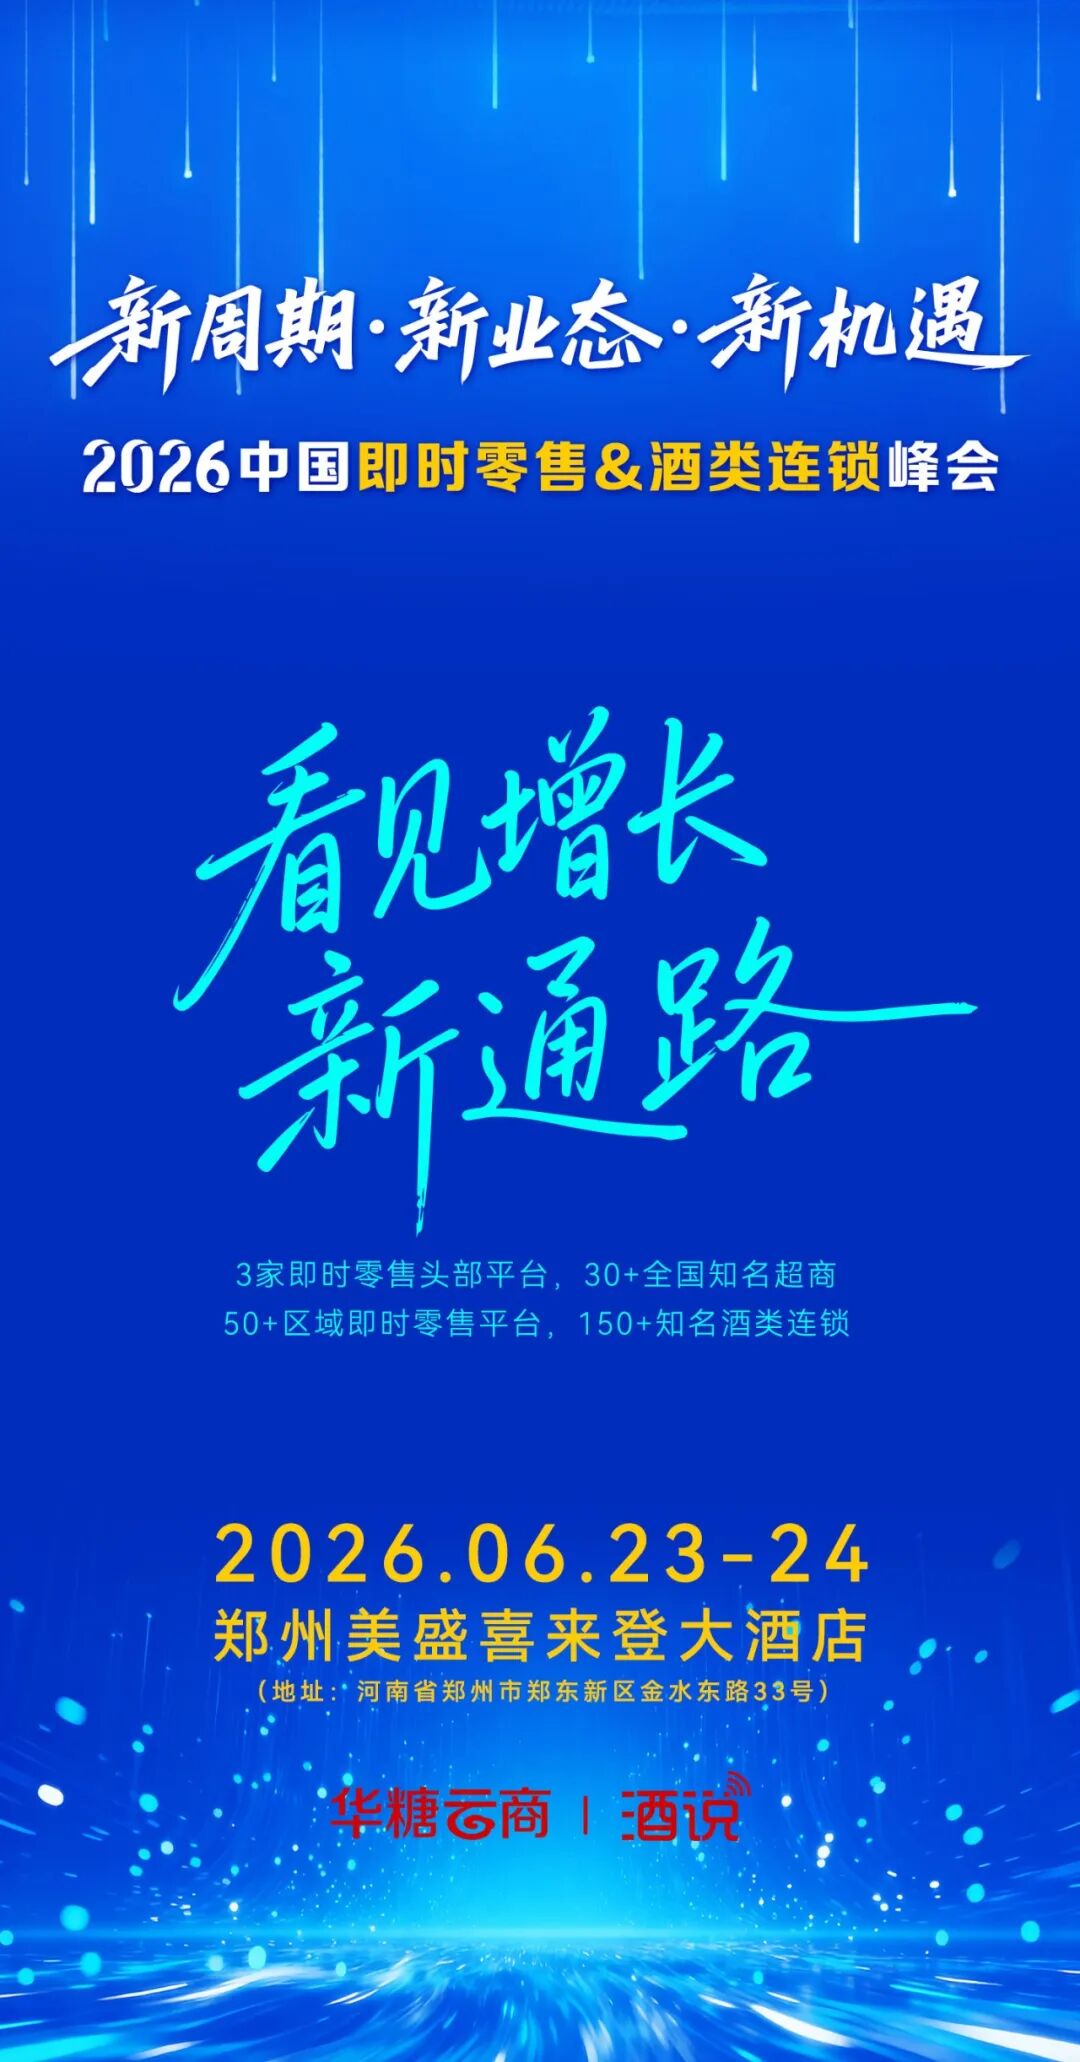
看见增长新通路!新周期·新业态·新机遇——2026中国即时零售&酒类连锁峰会将于6月23-24日在郑州召开。
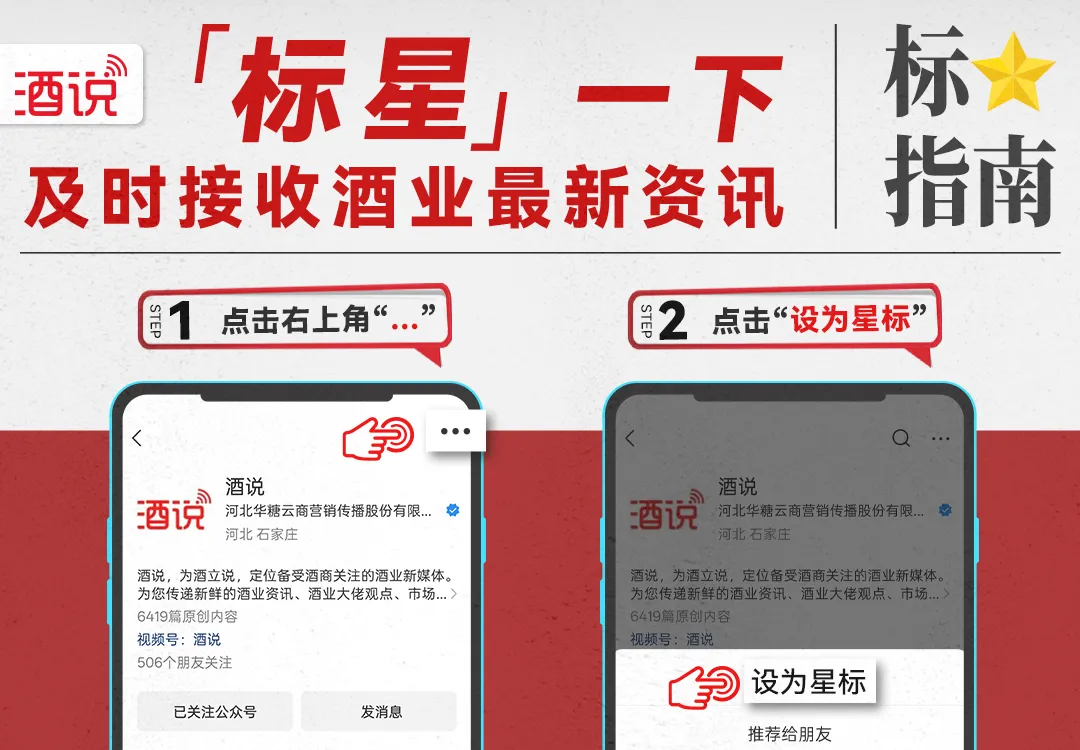
*由于平台推送规则变更,请务必点击公众号主页右上角“三小点”,点击“设为星标”,以确保第一时间收到「酒说」的专业文章!