上市鸡肉企业,
纷纷发布业绩预告,
透露了哪些行业信号?
近期,随着一份份半年报业绩预告发布,鸡肉上市企业的业绩情况也逐渐“浮出水面”。一边是鸡苗企业利润暴增数十倍,调理品龙头稳中有进;另一边是几家公司由盈转亏,多半受猪板块拖累。
看似杂乱的数字背后,其实藏着一条清晰的产业链利润再分配线索——本轮鸡周期,钱先流到了谁手里?我们试图从已披露的样本里,拆出一点行业级的判断。
业绩盘点:
上游赚、下游稳、中游亏
目前已披露2026年上半年业绩预告的鸡肉相关上市公司有6家,温氏股份、圣农发展、益客食品、春雪食品、立华股份暂未披露预告。
盈利阵营:益生股份预盈2.7亿–3.0亿元,同比增加4286.61%–4774.01%;仙坛股份预盈1.70亿-1.81亿元,同比增加24.33%–32.37%。
亏损阵营:禾丰股份预亏 700万–1050万元,上年同期盈利2.33亿元;湘佳股份预亏1100万–1400万元;民和股份预亏 8000万–1.1亿元(亏损幅度较上年同期收窄);德康农牧预亏12亿–14亿元。
一个值得玩味的结构:盈利的两家,一家是上游祖代/父母代种源龙头(益生),一家是向下游调理品延伸的全产业链玩家(仙坛);亏损的4家中,除民和偏商品代鸡苗、湘佳偏黄羽活禽外,禾丰、德康都是因为生猪业务拖累。禾丰直言“国内生猪均价同比大幅下降,公司生猪业务亏损较多”;德康则披露“生猪销售价同比大幅下滑,核心生猪养殖业务毛利承压并录得毛亏”,即便动用期货对冲仍难抵价跌。
换句话说,本轮鸡肉板块的内部分化,不完全是鸡本身的问题,而是猪周期在跨品种外溢。把猪业务剥离后看,纯白羽链条呈现的典型特征。

首先,上游种源端弹性最大。益生父母代鸡苗连续三个季度逐季走高,2026年1–5月国内祖代无境外引种增量,叠加其2025年祖代引种量同比增加,量价齐升直接兑现为利润。
其次,中游商品代/纯养殖端仍承压。纯养殖企业虽鸡苗均价同比回升、亏损收窄,但存量种鸡产能去化缓慢、终端消费偏弱、屠宰及加工企业采购意愿不足,仍处亏损区间。
还有,下游深加工/调理品端走独立逻辑。仙坛调理品2025年营收5.14亿元、同比增加37.41%,2026年1–5月仙坛鸿食品销量2.06万吨,同比增加82.30%,成为平滑养殖周期的关键变量。公司紧跟调理品市场动向,全面升级产品包装,现已出品霸王手枪腿、水煎鸡扒等多款精致小包装产品,得到了现代年轻消费群体的一致青睐。

鸡周期一旦叠加猪周期外溢,就会出现“上游吃肉、中游喝风、下游自己做饭”的利润剪刀差。
趋势洞见:
得种源者得天下,做食品者得未来
自2024年底美国、新西兰因禽流感受限,2025年底法国再受冲击,2026年1–5月国内祖代白羽肉鸡基本无境外引种增量。 按“祖代→父母代(约7个月)→商品代”的传导规律,供给偏紧至少延续至2026下半年,父母代鸡苗价格易涨难跌。6月法国渠道恢复后当月引种反弹至16.30万套,但前期缺口难以短期补齐。
对上游种源企业而言,这是一轮确定性较高的景气窗口;对纯商品代企业,则是“价格修复慢于成本预期”的尴尬期。
开源证券、卓创等机构跟踪显示,2026年以来,上游种苗毛利率率先修复,中游养殖端单羽盈利随饲料成本下行缓慢改善,下游一体化龙头与调理品企业走“品牌+渠道+产品结构”逻辑,与鸡价相关性降低。
圣农发展2025年食品加工板块营收85.52亿元、占比升至42.56%,毛利率20.11%,显著高于饲养加工板块的5.56%;春雪食品调理品占食品营收50%以上,2025年净利润同比增加383.98%。 这不是个案,而是赛道级迁移——“养鸡”正在被重定价为“原料供应”,做深加工产品才是估值锚。
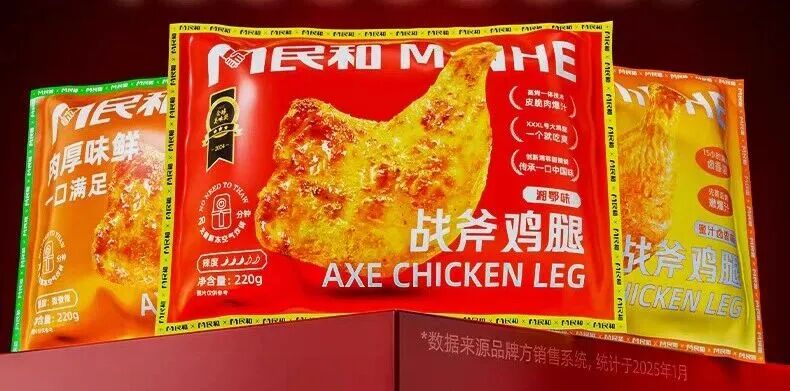
值得点赞的是,民和核心爆款战斧鸡腿2025年全网累计销量超5600万包,稳居线上鸡肉制品行业销售榜前列;全平台累计曝光超33亿次,品牌影响力不断攀升,正向着行业头部品牌目标稳步迈进,再次验证了深加工对企业重要性。
对养殖型企业来说,单一产能规模已不是护城河,能否在种源(自主或稳定引种渠道)和下游(调理品/预制菜/出口)两端至少占其一,决定下一轮周期的位置。仙坛16个月内三次增资仙坛鸿食品累计2.1亿元,是一种典型解法;仅卡在中游商品代环节,则容易在引种修复后迅速失去弹性。
对跨界/多业务企业来说,禾丰、德康的案例提醒,畜禽板块内部对冲并不总是成立——猪价深度下行时,会反向吞噬管理层的注意力与现金流。业务组合需要的是“周期错位”,而不只是品类叠加。
新食材观察
一份半年报预告,读得出一家公司,也读得出一个行业的位置感。2026上半年的鸡肉板块,本质上在讲三件事:种源稀缺被重新定价、调理品成为利润稳定器、猪周期外溢放大了结构分化。
盈亏只是一时账,深加工才是估值锚。读懂这份预告,关键在于看清:你的业务重心,是否跟上了行业从“肉类供应商”向“餐桌解决方案商”的价值位移?