

生鲜乳价格有望上涨!
![]()
![]()
近日,农业农村部市场与信息化司发布了《2026年8月鲜活农产品供需形势分析月报》,其中包括牛奶的相关情况。
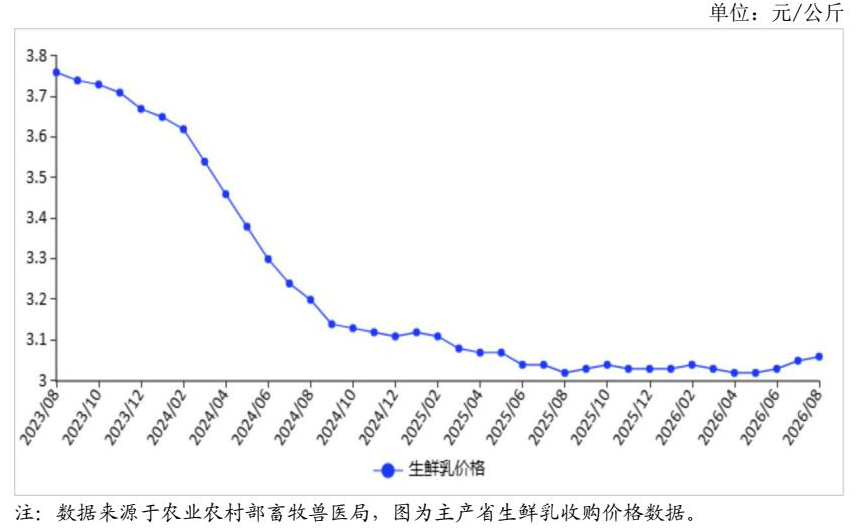
图片来源:农业农村部市场与信息化司
8月,生鲜乳价格上涨。预判后期走势,国内市场牛群结构持续优化,奶牛存栏稳中有降,受中秋、国庆消费拉动,下游乳企启动节前备货,生鲜乳价格有望上涨。国际市场,全球乳制品供给整体宽松,市场需求相对温和,预计乳制品价格震荡回落。
夏季高温导致奶牛单产下降,行业产能持续出清进一步收窄奶源供给,叠加下游乳企原料需求提升,推动生鲜乳价格环比上涨。8月份,奶业主产省生鲜乳收购价每公斤3.06元,环比涨0.3%,同比涨1.3%。
据中国价格信息网监测,8月份,全国监测城市鲜奶平均零售价每斤5.74元,环比持平,同比涨0.3%。其中,袋装鲜奶每斤5.36元,环比持平,同比涨1.5%。盒装鲜奶每斤6.12元,环比持平,同比跌0.6%。全国监测城市奶粉平均零售价每斤146.29元,环比跌1.2%,同比涨4.3%。其中,进口奶粉每斤175.26元,环比跌1.4%,同比涨5.0%;国产奶粉每斤117.32元,环比跌0.9%,同比涨3.3%。
国际乳制品价格高于国内,叠加国内深加工产能持续释放,国产替代进程加快,带动乳制品进口规模回落。据海关统计,7月份,我国乳制品进口量16.86万吨,同比减29.0%;进口额8.64亿美元,同比减27.6%。1-7月累计,我国乳制品进口量157.54万吨,同比减2.7%;进口额73.60亿美元,同比减3.3%;出口量6.95万吨,同比减6.1%;出口额2.07亿美元,同比减9.2%。分品类看,1-7月累计,鲜奶进口36.53万吨,同比减4.0%;酸奶进口0.82万吨,同比减18.8%;乳清粉进口38.14万吨,同比减7.2%;奶油进口10.22万吨,同比增10.1%;奶酪进口13.49万吨,同比增15.8%;原料奶粉进口42.40万吨,同比减4.8%;婴幼儿配方奶粉进口12.29万吨,同比减0.7%;蛋白类进口2.71万吨,同比减14.8%。
7月份,国际原料奶粉进口完税价折人民币每吨35271元,比国内原料奶粉价格每吨高5871元,价差较上月扩大3989元,国产原料奶粉价格优势更加突出。
全球乳制品主产区供给增加、库存高企,国际主要乳制品批发价格环比普遍回落。据英国环境、食物与农村事务部(DEFRA)统计,7月份,美国、欧盟和大洋洲三个国家和地区的黄油、脱脂奶粉、全脂奶粉和切达干酪批发均价每吨分别为5000美元、3234美元、3932美元和3701美元,环比分别跌4.1%、跌6.3%、跌5.4%和跌4.8%,同比分别跌31.4%、涨15.9%、跌14.7%和跌14.9%。
国内市场:供给端,行业持续推进牛群结构优化,奶牛存栏有所回落,奶源增速放缓。据农业农村部数据,截至7月末,全国奶牛存栏同比下降3.6%,1-7月奶站生鲜乳交售量同比增长4.3%。需求端,中秋、国庆临近,下游乳企备货需求逐步释放,叠加深加工产能维持高位运行,1-7月全国乳制品产量1758.1万吨,同比增长5%,多重因素支撑生鲜乳价格上行。
国际市场:全球奶源供给整体宽松。美国、新西兰1-7月累计原奶产量同比分别增长2.7%、5.4%,欧盟上半年原料奶收购量同比增长3.4%。需求端相对温和,中国进口收缩与东南亚、中东、非洲市场增量相互对冲,整体拉动有限,预计乳制品价格将震荡回落。
#数说乳业#新乳业newdairy
#生鲜乳收购价#奶价#鲜奶#奶粉
来源:农业农村部市场与信息化司。分析师王兴文、杨祯妮、富丽莎
编辑:新乳业
在小说阅读器读本章
去阅读
在公众号小说中沉浸阅读
生鲜乳价格环比小幅上涨
国内鲜奶零售价环比持平,奶粉零售价环比下跌
1-7月累计,乳制品进口量、额同比均下降
国内外原料奶粉价差环比进一步拉大
国际主要乳制品批发价格环比均下跌
预计国内生鲜乳收购价上行,国际乳制品价格有所回落
点击下方公众号名片,了解更多乳业信息
↓↓↓