



最近,可乐圈有点“疯狂”。
百事可乐推出了开心果巧克力味和草莓奶昔味可乐,恒顺醋业跨界卖起了香醋可乐,河南本土企业推出了胡辣汤可乐,云南甚至有人做出了见手青可乐。这些听起来像“黑暗料理”的碳酸饮料,正在社交平台上掀起一波又一波的讨论热潮。
奇葩口味的背后,是可乐市场正在发生的一场深层变化。
 百事可乐“甜品化”加码,奇葩风味可乐集体刷屏
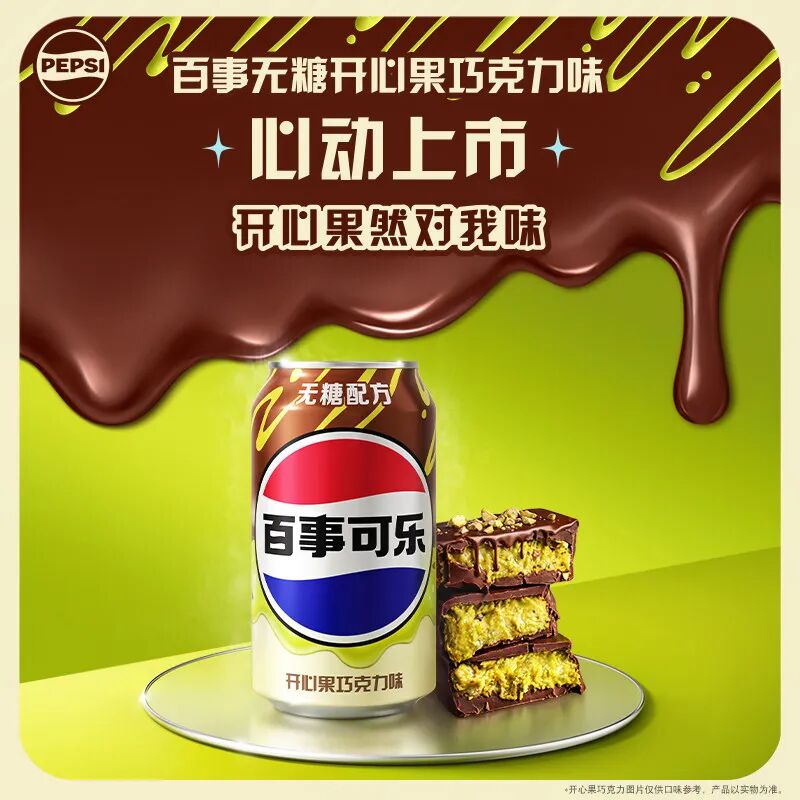
近日,百事可乐推出开心果巧克力味无糖可乐,打出“开心果然对我味”的口号,有330ml罐装和500mlPET瓶装两种规格可选择,售价为500ml*12瓶/68元。
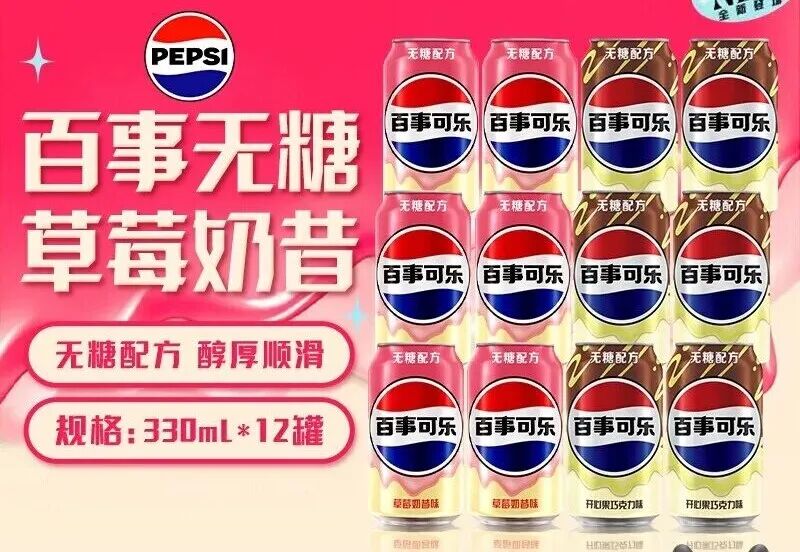
在去年底,百事可乐就推出无糖草莓奶昔味,以粉色外观和“无糖配方、醇厚顺滑”为卖点。消费者反馈两极分化。有评测者形容草莓奶昔味“初品尝跟可乐没有一毛钱关系,像泡泡糖”,但同时也承认“想猎奇可以买点尝尝”。
百事可乐之外,一批“地方特色+可乐”的跨界产品也在集中爆发。
恒顺醋业推出“六年陈香醋+可乐”组合,售价480ml×6瓶42元。河南本土企业推出的胡辣汤味可乐,提取胡椒、辣椒、八角等香料与可乐基底融合,单瓶9.9元,短短数日销量便达500余瓶。云南的见手青可乐更是夸张——在电商平台上售价9.9元/瓶,已售出1.7万瓶,同价位的胡辣汤可乐也已售出4000多瓶。
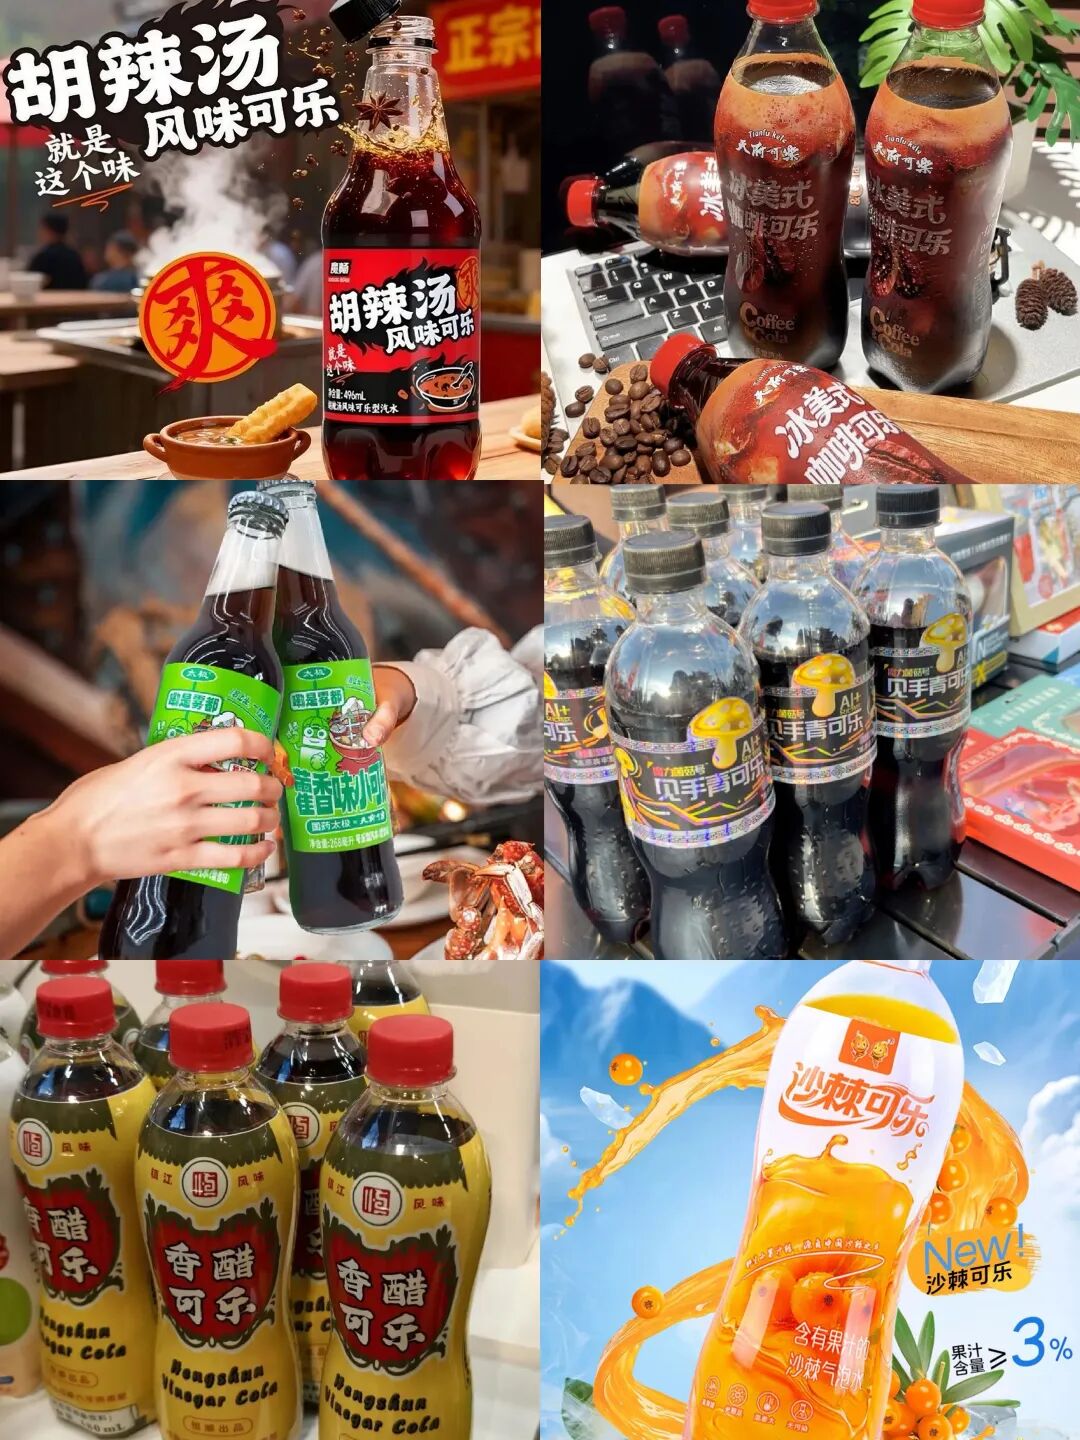
从“六年陈醋”到“野生菌菇”,这些产品并不追求好喝,而是追求“不可思议”——消费者购买的第一动力是猎奇,而猎奇恰恰是社交传播最好的燃料。
 两乐业绩稳了,可乐大盘的“底盘”稳固
奇葩风味能引发关注,前提是可乐这个品类本身有足够的市场基本盘。
2026年第二季度,可口可乐公司营收133.80亿美元,同比增长7%;净利润44.38亿美元,同比增长17%;全球单箱销量增长5%,主要受中国、印度、美国和巴西市场驱动。
含气饮料销量增长4%,旗舰品牌“可口可乐”销量增长5%,无糖“可口可乐”销量增长16%,所有市场均实现增长,创下过去17年来最大季度销量增幅(剔除疫情后恢复性增长因素)。
百事公司同样表现不俗,二季度净营收241.81亿美元,同比增长6.4%。2026年第二季度,百事中国无糖可乐单月销量首次超越经典款含糖可乐。百事高层将2026年7月上市的“益生元可乐”定义为“20年来传统可乐类别的首次重大创新”。

与此同时,国产可乐品牌也在这一轮市场洗牌中找到了自己的位置。
美团数据显示,2026年以来,崂山、天府可乐等国产八大汽水的即时零售销量同比增长35.6%,其中崂山汽水增长47.3%,冰峰增长61.5%。天府可乐2026年7月较去年同期在即时零售平台销量增长超5倍。

 碳酸饮料“最冷旺季”背后,藏着结构性机会
在更大的市场背景下看,碳酸饮料赛道正在经历一场“冰火两重天”的结构性调整。
马上赢数据显示,2026年第二季度,线下零售渠道汽水品类销售额同比下滑12.23%,样本以含糖碳酸饮料为主。
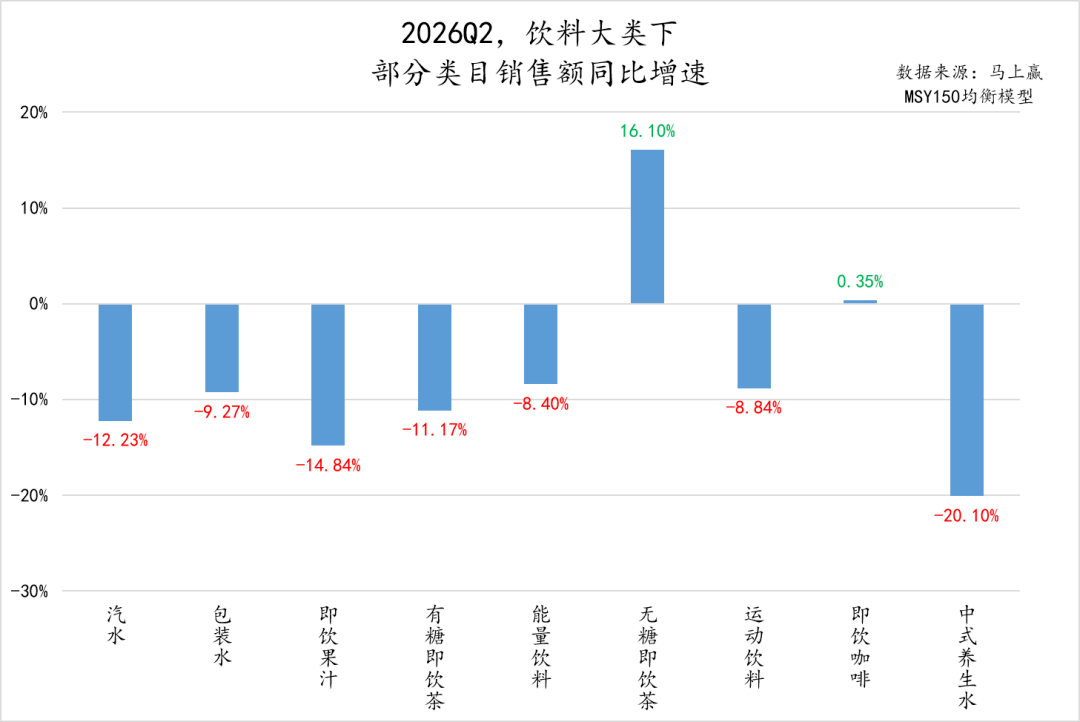
但欧睿2026年上半年数据显示,国内碳酸饮料整体销量同比上涨4.3%——全部增量由无糖产品贡献,含糖产品持续萎缩。今年1-6月,无糖碳酸饮料占碳酸饮料总销量比重已攀升至41.2%,较两年前提升超过7个百分点。
含糖与无糖之间的切换,正在重塑整个品类的增长逻辑。这也解释了为什么百事在风味创新上如此激进——草莓奶昔、开心果巧克力、益生元可乐,本质上都是在“无糖”和“有风味”之间寻找平衡点。
在食品板看来,奇葩风味可乐的集体涌现,不是偶然的营销噱头,而是碳酸饮料行业在存量竞争阶段的一种必然选择。
当含糖可乐的增量空间收窄、无糖可乐的竞争趋于同质化,风味创新就成为品牌制造话题、维持年轻消费者关注度的最低成本手段。胡辣汤可乐、见手青可乐的价值不在于能卖多少瓶,而在于它们让可乐这个百年品类重新变得“有趣”了。
但需要清醒的是,风味创新的流量红利期不会太长。当“猎奇”变成常态,消费者对奇葩口味的阈值会不断提高。真正能沉淀下来的,是那些在风味创新的同时,把无糖化、健康化、本土化同时做扎实的品牌。
对于市面上越来越多的风味可乐,您怎么看?欢迎留言,发表您的意见。
