期数 | 第4105期
作者 | 新颖审核 | 陆泽 美编 | 亚恒
近日,一份“关于正式公开挂牌转让子公司100%股权”的公告,让泉阳泉的“资产剥离”计划正式进入执行阶段。
公告显示,泉阳泉拟向吉林长春产权交易中心递交公开挂牌转让持有的苏州工业园区园林绿化工程有限公司100%股权的申请文件,待吉林长春产权交易中心审核通过后予以正式挂牌,挂牌底价总额为3.21亿元。
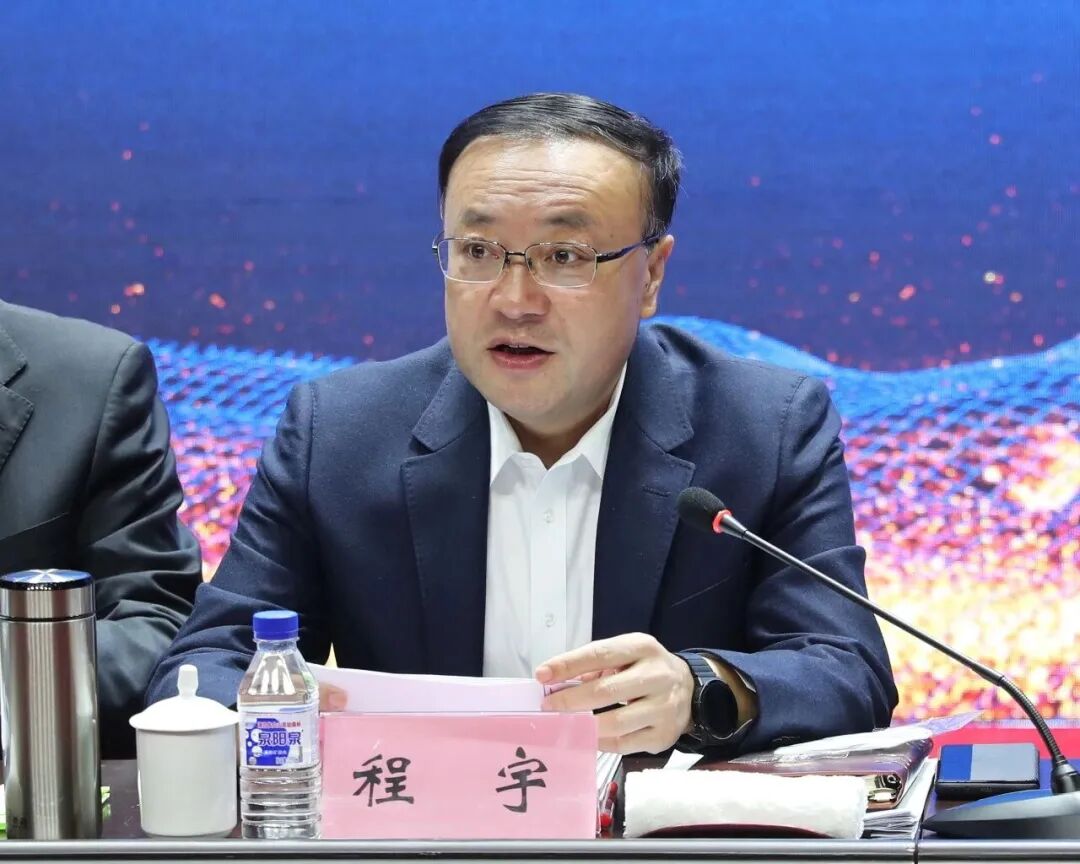
值得一提的是,泉阳泉董事长程宇自去年9月上任后,逐渐将战略从“一主一辅”演进到“聚主剥辅”,集中资源做强矿泉水业务,这一动作正是此战略的实施。
聚主剥辅战略
泉阳泉想要剥离园林业务,并非突发决定,而是一场循序渐进的战略调整。早在数年前,管理层就已经看到跨行业园林业务与矿泉水主业之间的底层矛盾,开始谋划瘦身。
2021 年,泉阳泉正式对园林这类辅业定下“保质量经营”的总方针。彼时公司尚未提出直接剥离,选择的是保守管理思路:不再大规模扩张园林工程项目,严控新增项目风险,以存量项目履约、控制坏账、守住经营底线为首要目标。
转折点出现在去年9月,公司董事会换届,以程宇为核心的新管理层正式登场。换届之后,管理层对业务结构重新复盘,做强矿泉水主业的决心显著强化,不再局限于“维持辅业现状”,而是启动对全部非主业板块系统性评估与可行性研究,为后续出售苏州园林股权埋下关键伏笔。战略思路从“一主一辅”,转向思考如何有序出清非核心资产。
时间来到 2026 年,泉阳泉在年度经营计划、半年报等官方文件中,首次明确亮出“聚主剥辅”这一战略。一句话概括就是:资源向长白山天然矿泉水主业高度集中,对非核心辅业,从风险管控转向实质性剥离。本次 3.21 亿元挂牌转让苏州工业园区园林绿化工程有限公司 100% 股权,正是这套战略走开始执行的关键动作。
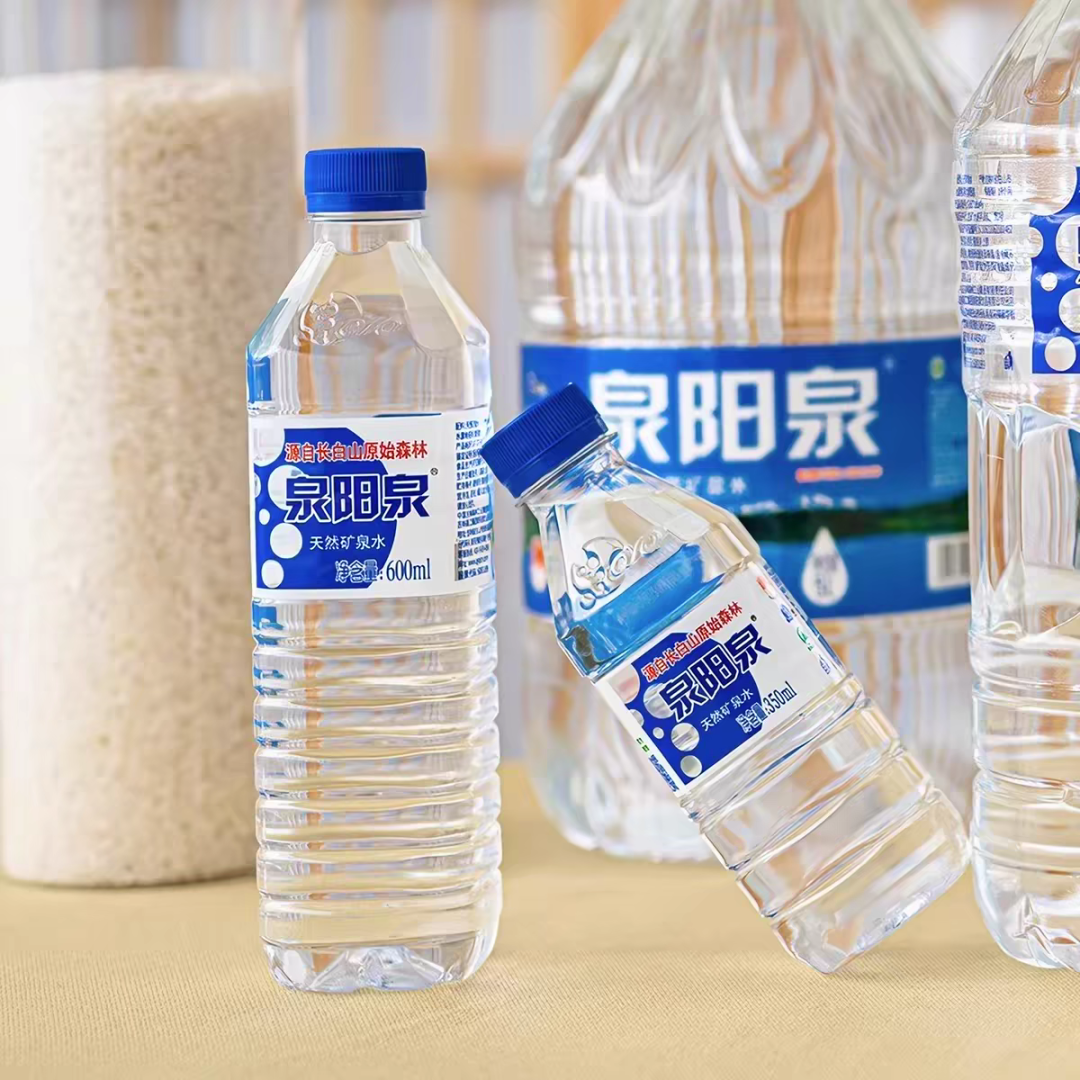
过去市场长期诟病泉阳泉“主业不纯粹”,园林业务拖累盈利水平,压制公司估值。程宇推动本次落地,也是向投资者传递清晰长期信号:泉阳泉未来不再走多元化跨界路线,全部资源锚定长白山天然矿泉水赛道。
产能与市场的双线推进
单就近两年的业绩表现来看,泉阳泉基本没有受到包装水市场“价格战”的侵扰,作为包装水的主力业务收入反而呈现出节节攀升的态势。这或许也是其有信心持续加码的关键。
从2021年到2025年,泉阳泉矿泉水销量从72.6万吨增长到了150万吨,营收从6.75亿元增长到了10亿元,同期在公司总营收中的占比从45%一路上升至80%。
2026年上半年,矿泉水业务延续高增长态势。报告期内,矿泉水累计销量达到103.57万吨,同比增长33.03%,年度200万吨销量目标完成过半。
在亮眼的业绩增速背后,是程宇对产能、市场双线并行的精准布局。
在区域拓展上,公司稳住吉林大本营基本盘的同时,向外持续推进市场渗透,将辽宁、黑龙江、京津乃至南方市场作为重点拓展方向。近两年,泉阳泉在上述区域销量保持高双位数增长,部分区域实现翻倍式增长。高增长背后,是管理层主动加大市场开拓力度的直接成果。
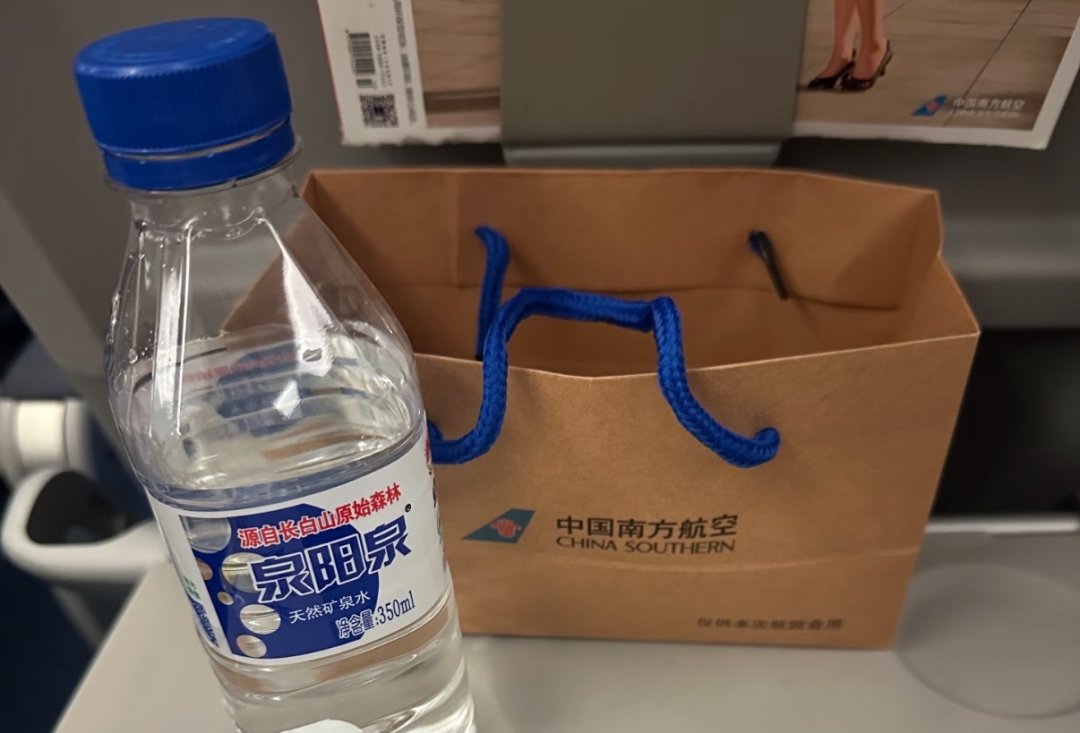
受制于水源地区位限制,加之尚未搭建起完善的全国传统经销商网络,泉阳泉选择把电商、特通渠道与代工业务作为省外破局的突破口。近年公司顺利切入中石油、中石化、南方航空等国家级采购体系,同时和盒马鲜生、丹尼斯百货、东方甄选自营、罗森等达成深度代工合作,依靠特通、电商与零售渠道的优势,快速把长白山水送到省外消费者手中,拉动省外销量强劲增长。
市场向外扩张的同时,产能建设同步提速,为持续增长筑牢供给底盘。泉阳二厂区 40 万吨扩建项目一期 20 万吨已于 2025 年投产,二期预计 2026 年内投产。除此之外,根据今年 3 月公告,公司计划投资 8 亿元,在吉林抚松县落地年产 80 万吨矿泉水新项目,持续放大长白山优质水源产能,支撑全国化市场扩张的需求。
取舍之后,泉阳泉的增长考验
3.21亿元的资产处置,是程宇掌舵下泉阳泉战略转型的关键一步,标志着公司从“一主一辅”转向“聚主剥辅”,完成轻装上阵的战略瘦身。但取舍之后,真正的增长考验才刚刚开始。
首先,产能扩张与市场消化之间存在赛跑。公司拟投资约8亿元建设圣水泉一期80万吨矿泉水项目,泉阳二厂区40万吨扩建也在推进。产能大幅扩张的同时,全国化渠道能否同步跟上?如果市场开拓慢于产能释放,新增产能将带来折旧、财务费用和产能利用率不足的压力,反而拖累利润。
其次,是全国化进程发展缓慢。截至2026年上半年,泉阳泉东北地区的营收占比依然高达约75%,华北地区占比约18%,全国其他区域占比只有7%左右,与农夫山泉、怡宝、百岁山等头部水企相比,程度明显不足。
未来,在程宇的聚焦深耕下,泉阳泉能否持续进阶、加速走向全国,取决于它能否在扩张中守住利润、在竞争中打开市场、在取舍后真正建立起第二增长曲线。