八家上市禽企的三季报到齐了,合计营收接近669亿元。
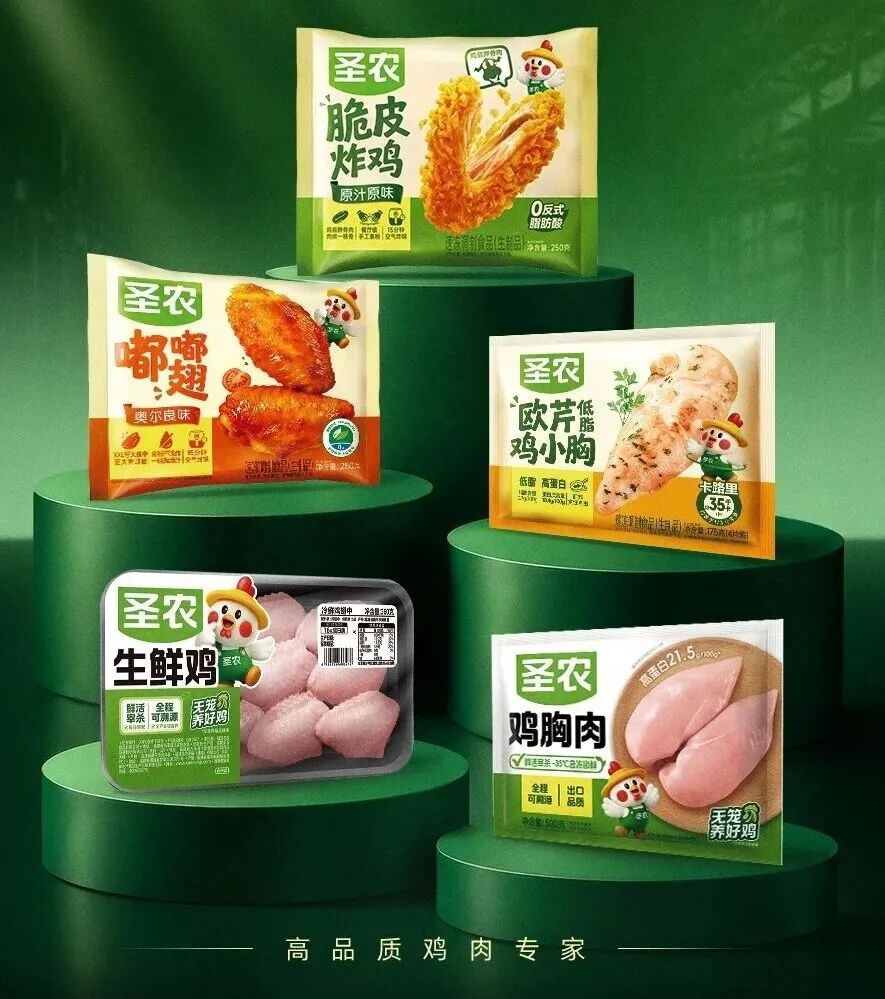
数字很大,但值得琢磨的不是总量,而是链条上的冷热不均:最上游的鸡苗价格一路坚挺,最下游的毛鸡却跌到3.15元一斤的年内低点,而夹在中间、把毛鸡变成产品的深加工环节,跑出了最快的增速。圣农发展深加工肉制品前三季度收入91.93亿元,同比涨了三成多,是它传统饲养加工板块的三到四倍。同样一只鸡,赚法已经不一样了。
越靠近毛鸡,越赚不到钱
今年前三季度的禽产业链,一句话概括就是“上面热、下面冷”。
先看上游。益生股份前三季度白羽鸡苗卖了4.93亿只,销量同比只增了1.1%,收入却涨到18.04亿元,增幅33.15%。量几乎没动,钱多出来三成,全部来自价格。公司自己在月报里的说法是“父母代鸡苗价格连续数月环比上涨”,7月单月收入甚至同比翻了一倍多。供应偏紧,苗本身就成了稀缺品。
再看下游。10月中旬山东毛鸡报价只有3.15元一斤,处在年内低点。屠宰环节买鸡的价格起不来,卖出去的产品自然也难加价。圣农的家禽饲养加工板块,销量涨5.59%,收入涨8.49%;仙坛鸡肉产品销量涨6.95%,收入涨12.55%。都是个位数增长,温和得像温水。
两头放在一起看,道理很清楚:谁离活鸡越近,谁手里的话语权越薄。鸡苗稀缺能涨,毛鸡过剩只能跌,纯粹的养殖和屠宰,赚的是行情的钱,行情不好就只能熬。
而真正能把命运攥在自己手里的人,是那些不再只卖毛鸡的企业。
高增长都藏在深加工里
同一份成绩单,圣农还有一组数字,容易被忽略。
前三季度,它的深加工肉制品销量46.35万吨,同比大增29.58%;收入91.93亿元,同比增长33.12%。对比一下就很清楚:深加工33%的增速,差不多是它饲养加工板块的四倍;91.93亿元的体量,已经接近饲养加工板块的八成。
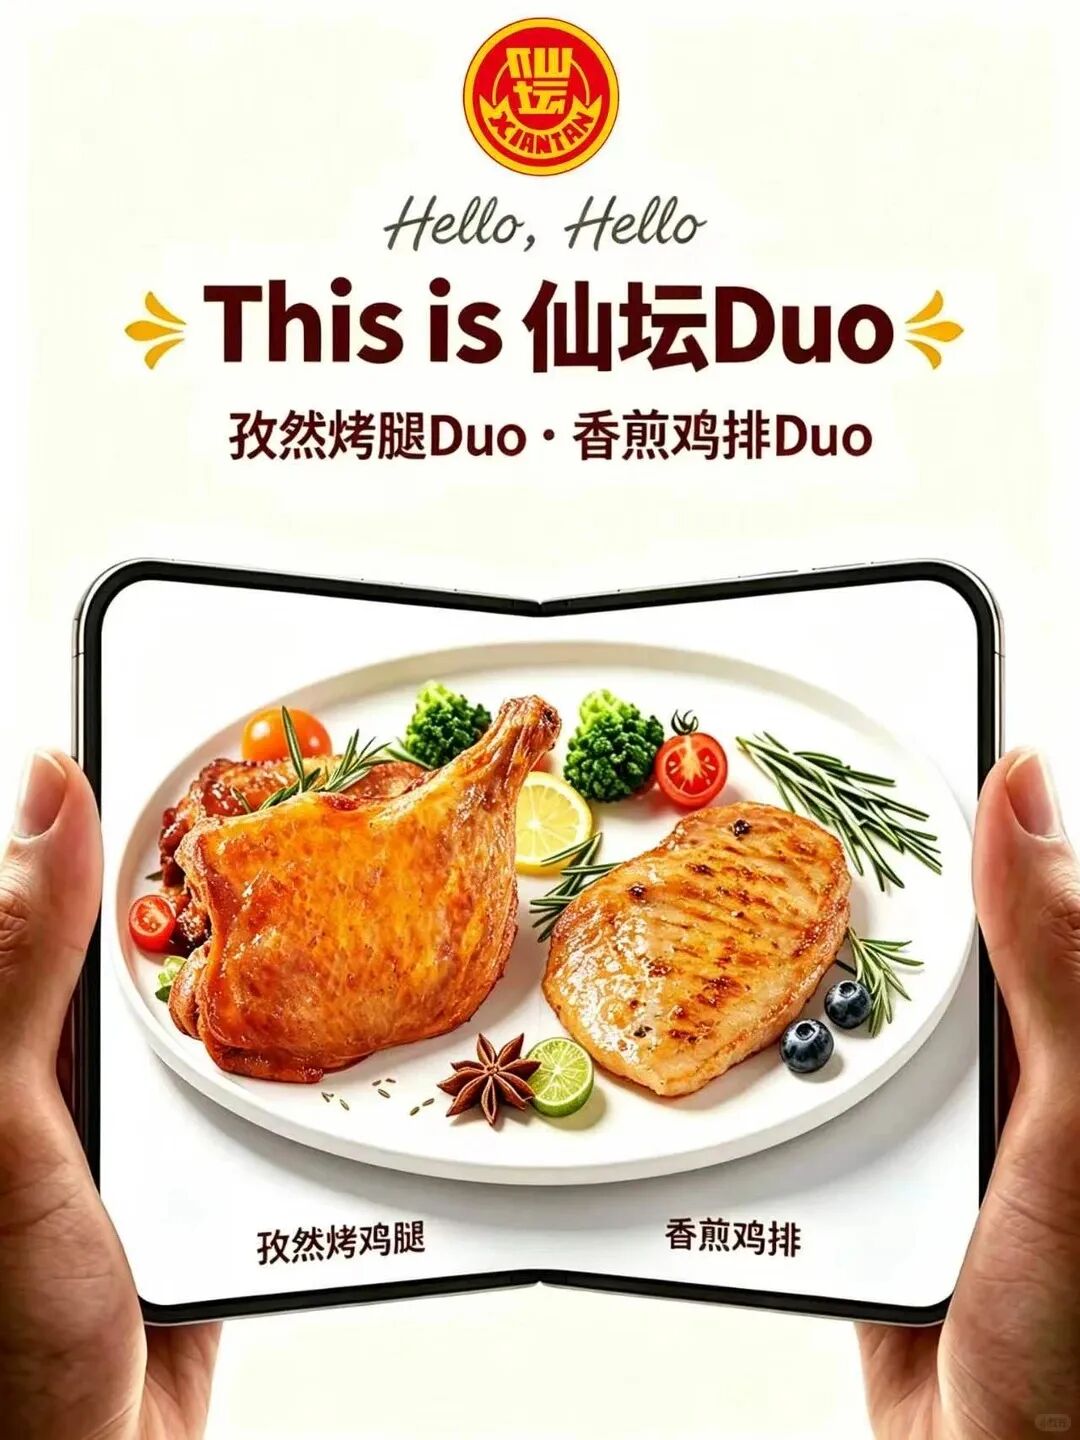
仙坛也在往同一个方向走,月报里食品加工收入多次同比翻倍。两家企业的动作,本质上是同一件事:把原来的白条鸡、分割鸡,做成调理品、熟食、预制食品,从卖原料变成卖产品。
为什么这件事这么重要?因为在毛鸡价格的低谷期,一只鸡的原料成本是压不下来的,能拉开差距的只剩加工。做成一份调味鸡排、一盒即食鸡胸,价格就不必再跟着毛鸡行情走,而是跟着产品价值走。深加工既是提升附加值的必选项,也是企业对冲周期波动的缓冲垫。
行业端也在印证这个判断。山东仙润鸿食品今年7月开工年产6万吨调理熟食项目,投资5.6亿元;中基食品二期则专门为熟食深加工、预制食品供料。临沂的屠宰线上,一只鸡能分出249种产品——精细分割和加工能力,才是单只鸡价值翻倍的关键。
换句话说,禽企真正的分水岭,不在于养了多少鸡,而在于把鸡做成了什么。
不止白羽,黄羽也在转向
这条转型路,不只白羽肉鸡企业在走。
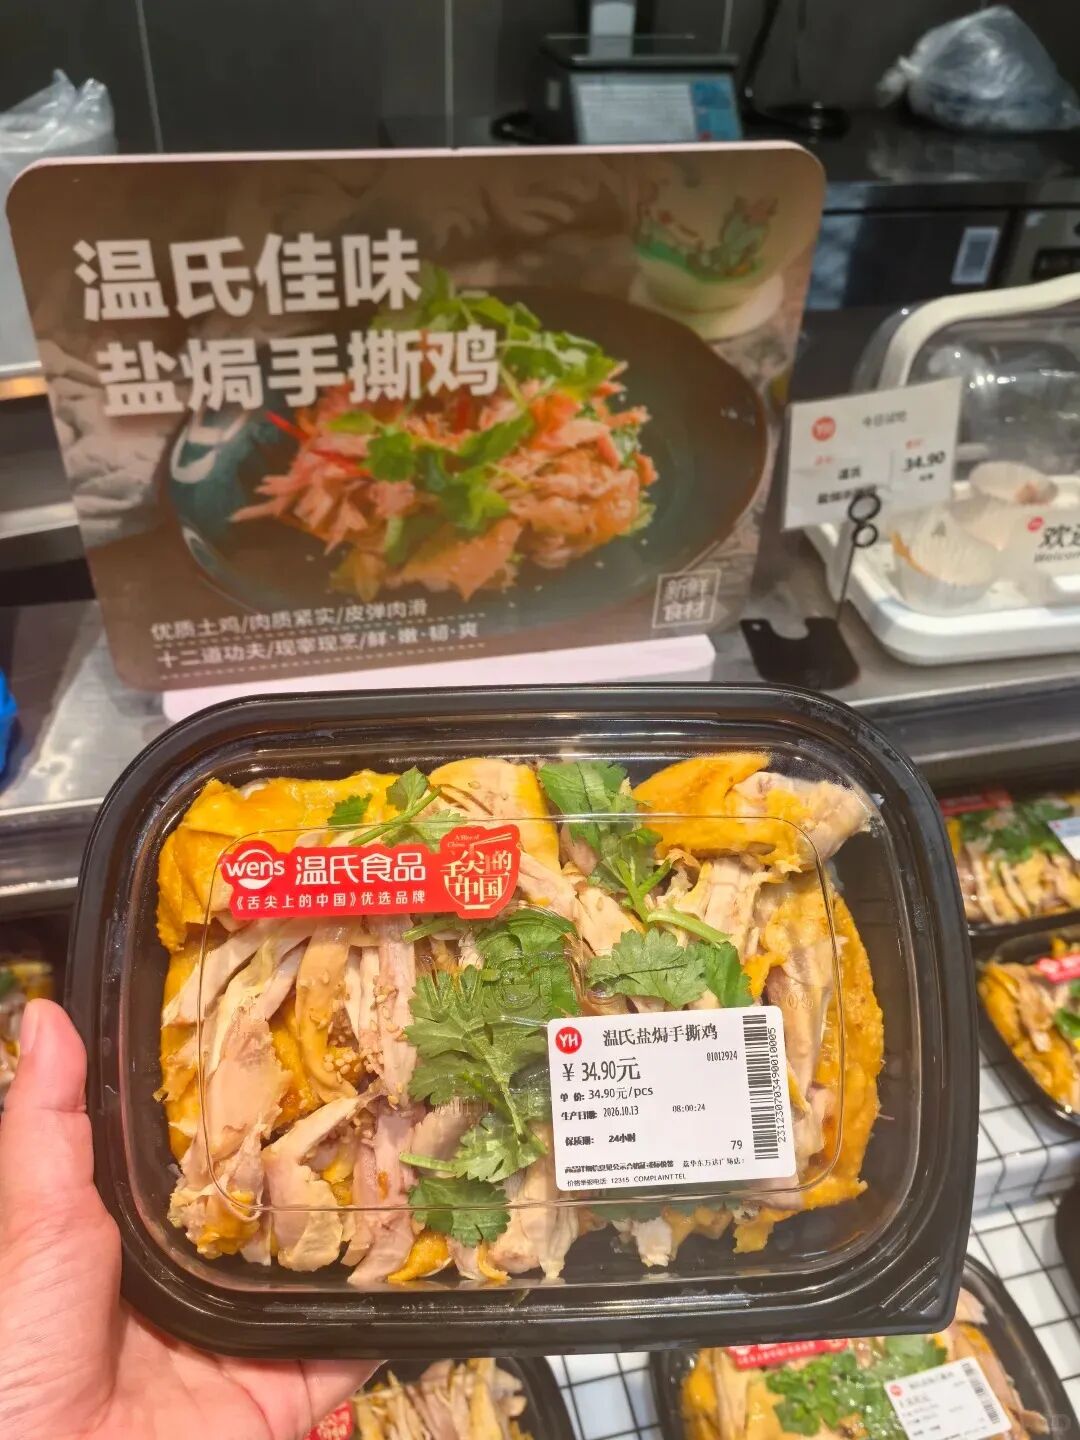
黄羽肉鸡三家龙头,前三季度同样有迹可循。温氏肉鸡销量9.96亿只,增长5.04%,收入260.01亿元,增长13.52%;立华销量增长6.06%,收入增长16.77%。两家的收入增速都明显快于销量增速,差出来的那部分,来自产品结构和价格的优化。
更能说明问题的是湘佳股份。它前三季度活禽销量3448万只,同比还在下降,收入反而涨了12.77%。量缩价升的背后,是它主动收缩低毛利产品、把重心放到冰鲜鸡和中高端市场上。卖的鸡少了,赚的钱反而多了。
从去年上半年全行业亏损,到今年8月重回盈利,这轮复苏除了价格回暖,也有企业调整产品结构的功劳。无论白羽还是黄羽,头部企业的选择越来越像:少依赖活禽价格,把鸡做成更值钱的产品。
不过也有不能忽略的信号。益生股份9月鸡苗收入同比下降30.45%,说明上游的高景气已经开始松动。前三季度的深加工高增长,能不能扛住四季度的行情波动,还得看企业自己的产品力。
新食材观察:
把八家企业的成绩单摞在一起,一个趋势已经很明确:禽肉产业的价值重心,正在从养殖端向深加工端迁移。
过去衡量一家禽企,看的是出栏量和养殖成本;现在越来越多要看它做了多少深加工产品、铺了多少零售渠道、有没有自己的品牌。竞争的核心,从“养得好”变成了“加工得好、卖得好”。这背后是从卖产品到卖能力的转变——原料只是起点,把原料变成被消费者认下的产品,才是真正的门槛。
对食材供应链上的企业来说,有几件事值得盯紧。一是原料端要稳定,深加工拼的是量产,没有稳定的鸡源,产品就做不成规模;二是研发要跟上,调理品、预制食品、即食类的需求在变,谁能做出合渠道口味的产品,谁就能吃到增量;三是渠道要打通,深加工产品毛利高,但没有稳定的出货通道,高毛利也变不成利润。
说到底,禽企把鸡做成了产品,接下来要解决的,是把产品卖进商超、便利店、餐饮和线上。向新渠道要增长,这道题,养殖企业和食材企业是同一张卷子。11月26日至28日,华糖万商大会将在郑州举办,禽肉深加工产品与渠道商的对接,或许会碰撞出下一个增长点。