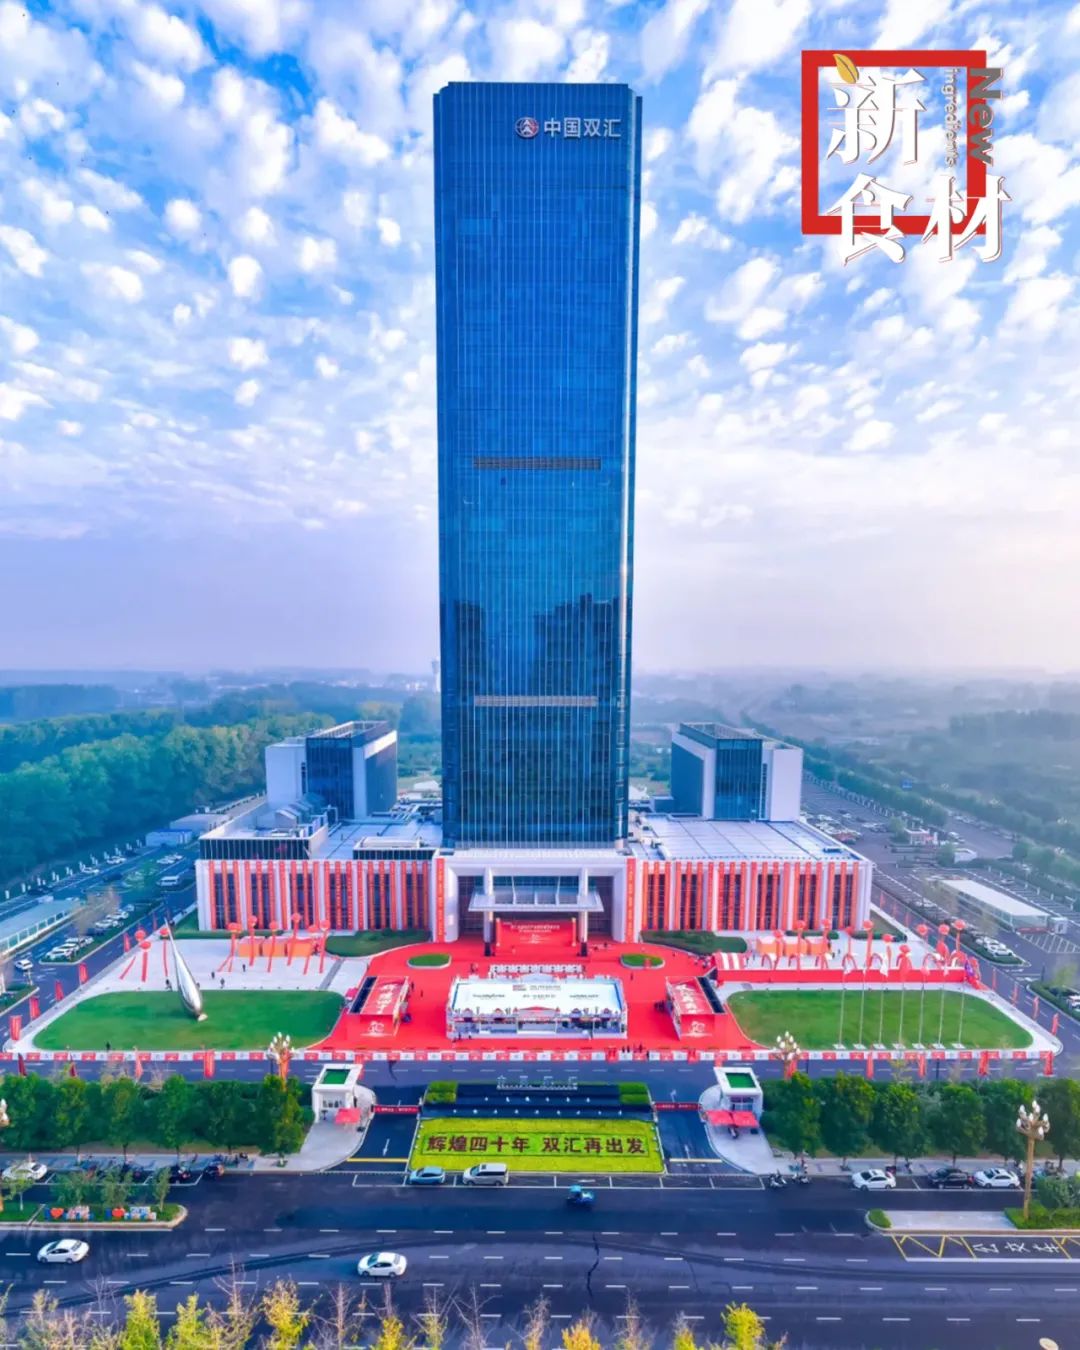
双汇发展披露2024年财报,
年营收595.61亿,净利润49.89亿,
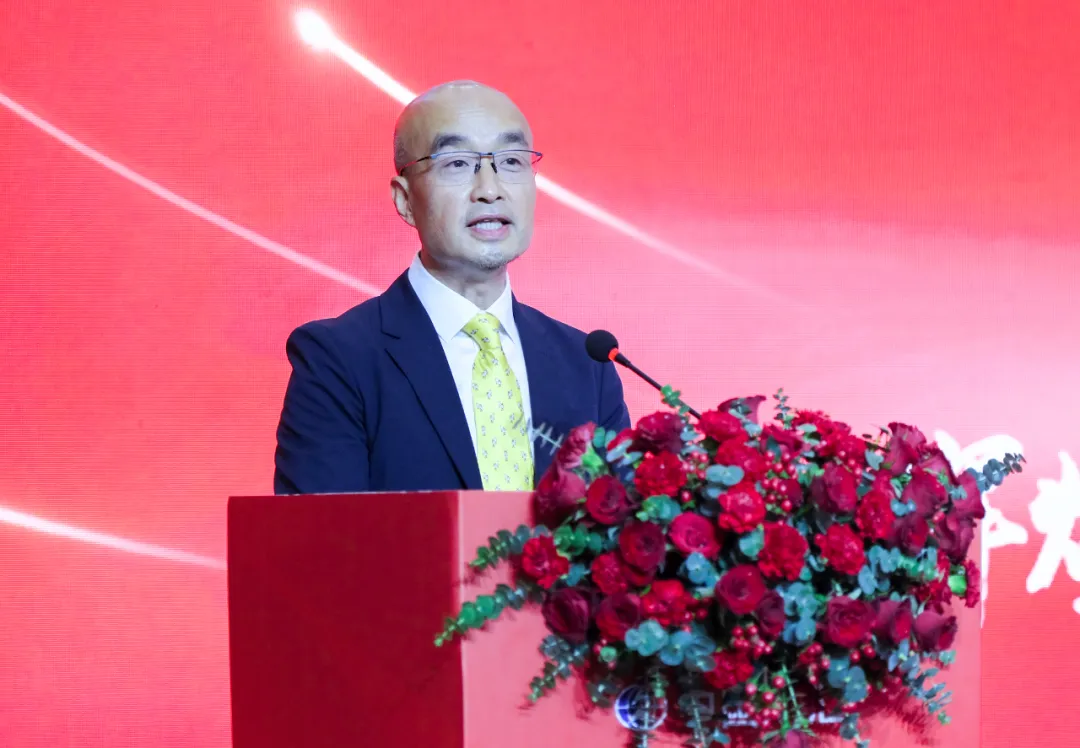
这也是万宏伟任上的首份年报!
近日,双汇发展披露2024年财报,这也是万宏伟任上的首份年报。
财报显示,双汇2024年实现营收595.61亿元,同比下降0.55%;归母净利润49.89亿元,同比下降1.26%。双汇表示,受包装肉制品、生鲜猪产品销量下降,以及禽产品价格低位运行等因素影响,报告期内营收和净利润同比有所下降。
表面看似增长停滞,但深挖三项关键数据揭示企业真实底色:
3.全年分红48.852亿元:每10股派7.5元,共计派发现金红利25.98亿元。加上2024半年度已分红22.867亿元,全年累计分红达48.852亿元,占年度净利润的97.92%。真金白银回报股东力度不减。
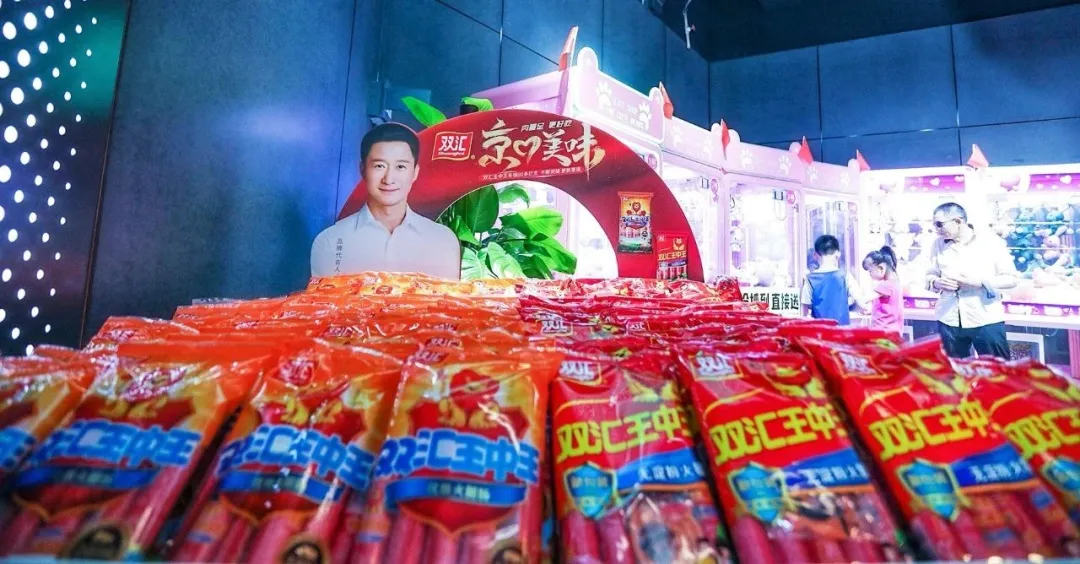
双汇是中国最大的肉类供应商,但双汇远不止一根火腿肠。
按行业划分,双汇的主要业务板块为包装肉制品、屠宰业务及其它三类,其中双汇收入贡献主要是屠宰业务,利润贡献则主要为包装肉制品。
2024年,屠宰业务营收303.34亿元,占营收比重50.93%;该毛利率同比下降1.12个百分点至4.58%。尽管毛利润率相对较低,但其庞大的销售规模为公司带来了显著的现金流贡献。
受猪周期及疫情影响,双汇生业务务增长乏力。一个时代终将褪去,另一个时代也终会来临。生鲜屠宰的下半场,双汇需要寻求业绩的新增长点。
同期,双汇包装肉制品营收247.88亿元,虽同比下降6.16%,但毛利率达到35.67%,较上年提升了4.01个百分点。这表明双汇在肉制品领域的品牌优势和成本控制能力依然强劲,是公司业绩的稳定基石。
另外,包括饲料和生猪养殖在内的其他业务板块营收99.60亿元,占比营收比重16.72%;该板块毛利率3.07%,较上年提升了2.11个百分点。
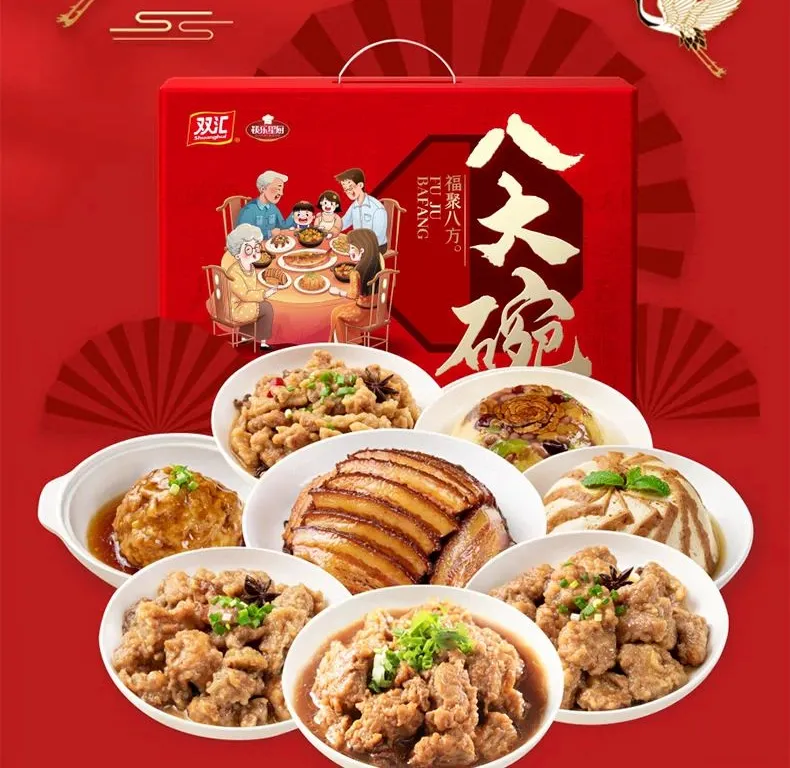
近年来,双汇不仅在肉制品领域持续推新,还不断开疆扩土,积极进军新领域,把双汇八大碗、家宴等中华菜肴产品,小酥肉、鸡米花、蒜香骨等调理产品,猪八件、椒麻鸡、酱卤牛肉等酱卤熟食产品,以及米线、拌饭、拌面等方便速食产品,作为业绩增长的“第三曲线”。
此外,双汇还大胆涉足代餐零食、植物肉、固体饮料等全新领域,打造一个辅助肉类主业发展的全新板块和产业链。
全球肉食霸主
万洲国际间接拥有双汇发展约73.41%的股权,是双汇发展的控股股东。
2024年,万洲国际营收259.41亿美元(约合1880亿元人民币),同比下降1.12%;经营利润24.04亿美元(约合170亿元人民币),同比增长63.4%。主要得益于猪肉业务由亏转盈以及肉制品业务的持续增长。此外,归母净利润为14.71亿美元,每股基本盈利为11.47美分。
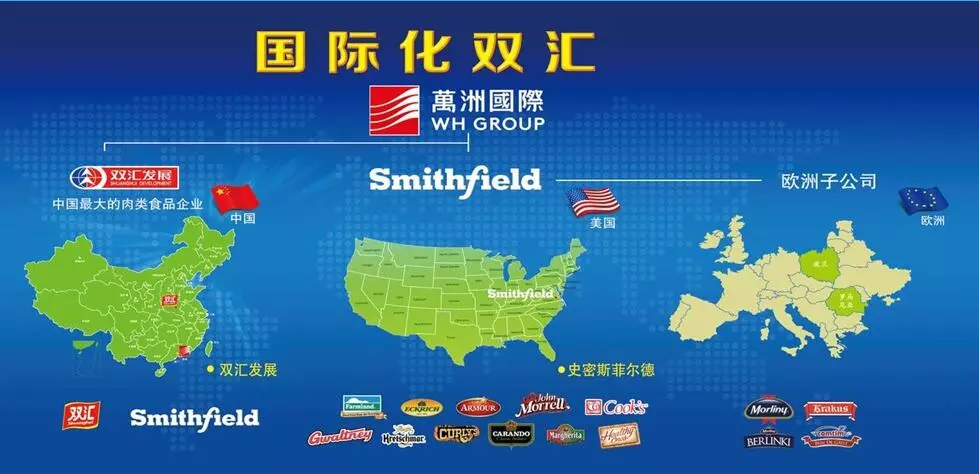
肉制品一直是万洲国际的核心业务,报告期内,肉制品实现收入136.55亿美元,同比增加1.0%,占集团收入超52.6%;猪肉业务实现收入103.43亿美元,同比下滑4.3%。
2013年,万洲国际收购了美国第一大猪肉制品公司史密斯菲尔德,整合中、美、欧200余家附属公司,成功跻身国际市场,于中国、美国市场及欧洲的主要市场均名列首位。
作为全球最大的猪肉食品企业,万洲国际在多个区域经营业务(2024年收入比重:北美53%,中国32.5%,欧洲14.5%),全球全年生猪屠宰量高达4535.3万头,同比下降7.8%。从数据来看,万洲国际年屠宰生猪量能绕地球一圈半,仍是全球生猪屠宰霸主。
短期看,猪价波动与消费疲软仍将压制业绩弹性;长期看,双汇凭借全产业链把控力与消费洞察,正从“杀猪卖肉”转向“餐桌解决方案商”。
文 | 巴玖
图片编辑 | 筱筱
设计| 慕白
封图、首图 | 知页
????
本文系【新食材】原创内容
未经账号授权,禁止随意转载