7家餐饮上市公司年报解读,
拆解赛道突围路径,
揭开行业生存法则。
餐饮江湖,是一场关乎生死的速度与耐力赛。价格战背后的利润红线、县域经济的流量暗战……数据不会说谎,真相往往残酷。
近日,海底捞、九毛九、呷哺呷哺、达美乐中国、小菜园等餐饮上市企业纷纷发布2024年年报,新食材深度拆解餐饮赛道的突围路径,揭开餐饮行业的最新生存法则。
7家餐饮企业经营情况
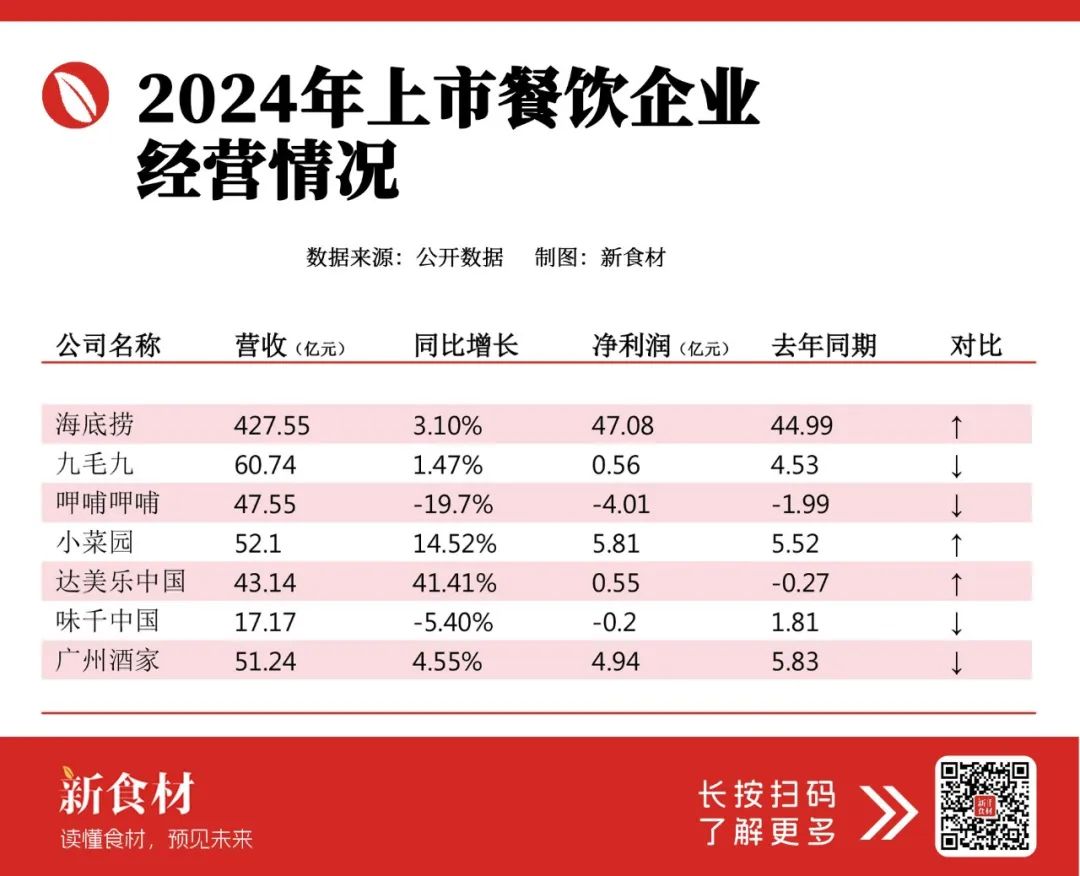
从已经发布的7家餐饮企业年报来看,海底捞、小菜园、达美乐中国均实现了营收和净利的双增长;呷哺呷哺、味千中国则是营收和净利润双双下滑,遭遇挑战;九毛九集团、广州酒家则是营收实现增长,但净利润下滑,陷入增收不增利的局面。
值得关注的是,受政策推动与行业复苏影响,海底捞2024年全年共接待顾客4.15亿人次,日均客流量超110万人次,较上年增加4.5%,平均翻台率达到4.1次/天。海底捞持续进行品类与服务的创新,推出多品牌战略以及区域化布局,也为业绩增长构筑可持续动能。
另外,餐饮品牌旗下门店数都在减少,2025年开店也将变得更谨慎。
截至2024年末,海底捞餐厅数量合计1368家,包括自营1355家、加盟3家。2023年海底捞门店数为1374家。关于2025年开店计划,海底捞变得更谨慎了,强调会延续自下而上的稳健策略,重点关注门店质量而非数量增长。
2024年,呷哺呷哺新开65家呷哺呷哺餐厅和13家凑凑餐厅,同时关闭了138家呷哺呷哺餐厅和73家凑凑餐厅。2024年底,公司共有门店957家,2019年以来首次跌破1000的整数关。
2024年,九毛九新开150间餐厅,关闭了69间餐厅。九毛九集团表示,2024年的开店速度相比往年有所降低,通过更谨慎的开店策略、果断关闭经营不佳的餐厅、资源更聚焦于核心优质餐厅,2025年集团将不设开店目标。
价格战远比想象惨烈
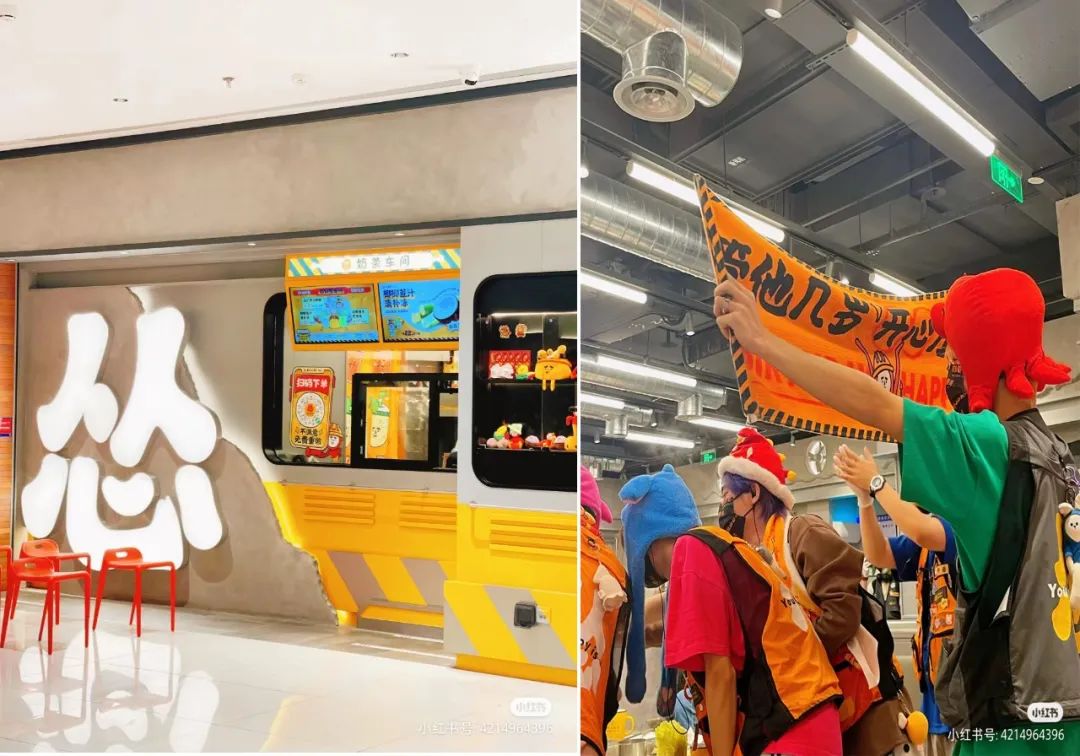
客观事实是,餐饮市场挣钱变难,客单价下滑。这两年,尽管低价内卷席卷行业,“9.9元穷鬼套餐”认为餐饮店标配,但似乎效果并不大。
2024年,海底捞在中国内地整体客单价为95.7元,2023年为97.3元;太二/怂火锅/九毛九人均消费71/103/55元,同比降低4/10/3元。
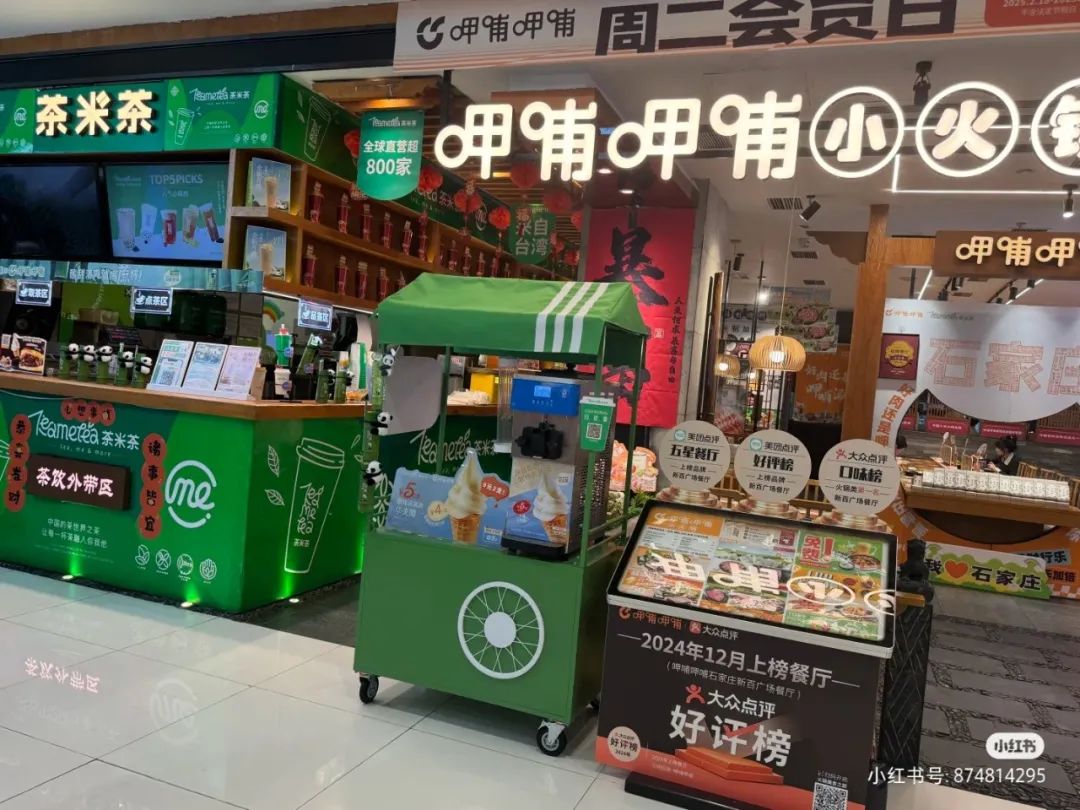
呷哺呷哺的9.9元引流套餐像投入深潭的石子,激起的浪花转瞬即逝,同店销售额持续承压。进入2025年后,呷哺呷哺的股价基本徘徊在1港元之下。4月1日,公司股价收于0.81港元/股,这也刷新了呷哺呷哺股价本轮下跌以来的新低。
高端品牌广州酒家则玩起了“文创月饼”的障眼法,联名《长安三万里》的月饼溢价300%,IP溢价卖出328元/盒(成本仅68元),却在黑猫投诉率上升。
达美乐中国的AI点餐系统曾被视为降本利器,38元的披萨定价配合智能算法,理论上能将损耗率压到极致。但当系统砍掉40%的SKU后,顾客流失率给了技术派一记响亮的耳光——满意度下降。
2024年,九毛九旗下创立并运营的太二、九毛九西北菜以及怂火锅店铺层面经营利润率分别同比减少6.1%、2.2%、3.6%。
小菜园未能实现“以价换量”——在客单价减少6元、翻台率下降0.3次的背景下,最终录得-12.11%的同比跌幅……
下沉市场没有浪漫故事
当一二线城市的门店租金不断飙升,县域市场成了新的应许之地。
但蜜雪冰城的“县城合伙人计划”揭示了残酷真相:毛利率30%的表象下,是乡镇夫妻店与区域仓构筑的铜墙铁壁。这些县域门店日均坪效大几百元,是城市门店的1.3倍,秘诀不过三招:把冰淇淋SKU砍少,把物流半径缩短,把店长换成本地大学生。
2024年,海底捞正式启动加盟业务,超70%的加盟申请来自三线及以下城市,其中有不少来自县级城市。某三线门店的测算显示:日均800单的客流量,仅能覆盖2万元左右的租金,而一线城市同等规模门店租金高不可及。这种“量涨价跌”的魔咒,迫使海底捞对县域门店并不敢“放开”。
达美乐的无人机配送试点更像场黑色幽默。事故率远超城市5%的均值,更致命的是县城消费者对“30分钟必达”的零容忍——一次延误就能让差评率飙升300%。最终放弃多个县域市场的决定,暴露了技术流在县域市场的水土不服。
呷哺呷哺2024年关闭138家呷哺呷哺餐厅及73家湊湊门店,其中县域市场成为调整重点。财报显示,关闭门店多因“不符合高性价比定位”且难以体现品牌形象。县域市场租金成本占比普遍超20%,但客流量仅为城市商圈的60%-70%,导致单店坪效下降35%。装修成本回收周期从2年延长至5年,主要受客单价下滑(县域门店人均消费较城市低15-20元)及翻台率降低(县域门店翻台率仅1.8倍)的双重挤压。这一调整反映品牌正从“全面扩张”转向“核心商圈聚焦”战略。
在这场下沉战役中,真正的赢家都懂得“本土化生存法则”。
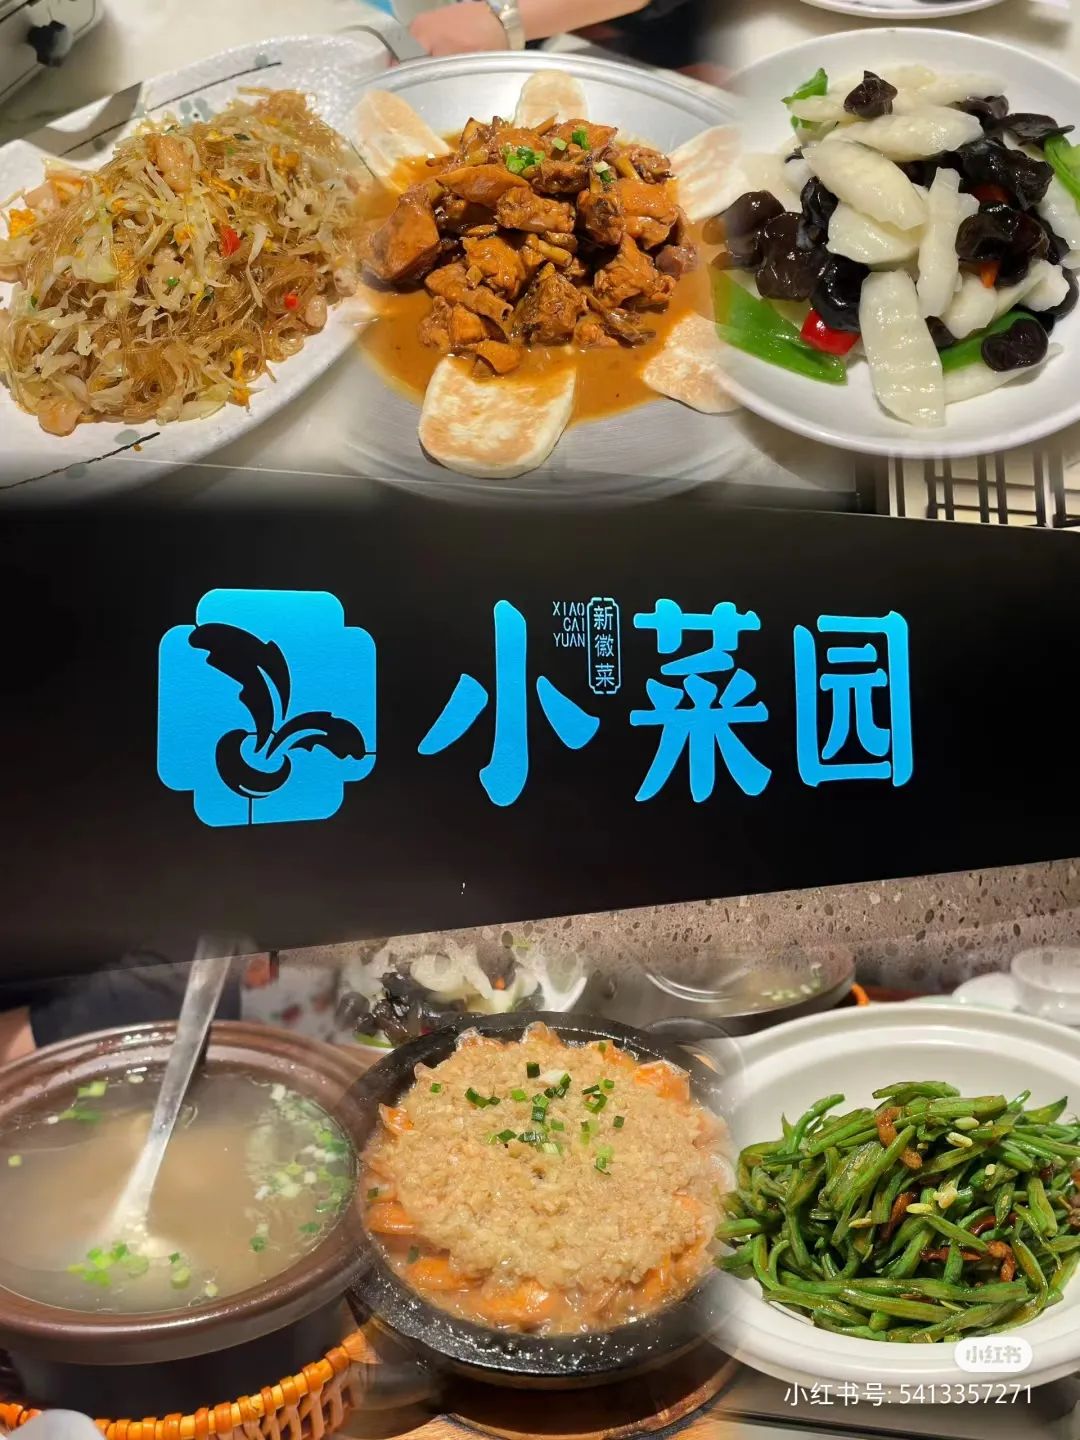
徽菜连锁品牌小菜园,在县域市场通过“社区嵌入式”模式实现降本增效与消费黏性提升。其核心策略包括:
资源整合——利用县城社区闲置厨房改造门店,减少单店投资额,降低30%初始投入;供应链优化——建立“中央厨房+县域分仓”体系,直采本地农户蔬菜占比超60%,食材成本降至31%(行业平均42%),同时通过订单农业稳定供应;社群裂变——以“家庭厨房”定位切入社区私域,通过微信群预售、会员日促销等数字化工具,社群营销转化率达35%(传统地推仅8%),复购率大幅提升。
该模式已覆盖全国100多个县城,2024年县域门店营收贡献占比超过30%,验证了下沉市场“低成本扩张+高粘性运营”的可行性。
破局者的启示录
2025年,餐饮行业迎来生死大考,供应链效率、县城市场、消费信任成为三大生存法则。
供应链效率决定生死。九毛九自建中央厨房将食材损耗率压至1.2%,海底捞与蜀海供应链合作实现300多种食材日配,配送准点率超98%。老乡鸡自建农场压缩中间环节,华鼎冷链动态议价锁定成本,小吃品类用卫星店榨取坪效。供应链从后勤部门进化为战略武器,价格战背后是田间地头的资源争夺战。
县城市场暗藏修罗场。紫光园10平米酸奶档口月入百万,乡镇菜市场现炒锅气成流量密码。这里房租低廉但人工成本惊人,客群对价格敏感却愿为即时满足多付30%。为了打开新局面,呷哺呷哺瞄则转向了学生市场,在2024年报中表示要深耕学生客群,适时推出学生月卡及学生专属优惠套餐,精细化运营各年龄段学生客群。
消费降级时代,信任比流量珍贵。某快餐用盲测淘汰供应商,麦当劳智能启停系统单店年省18万电费。消费者要的不是更便宜的面包,而是花更少钱获得踏实满足。
2024年留下三大铁律:供应链筑基、县城练兵、信任立身。当行业还在争论内卷时,活下来的玩家早已在效率、成本与温度的钢丝上找到平衡点——用极致效率对冲内卷,以敬畏之心穿越周期。
文 | 耿耿
图片编辑 | 筱筱
设计| 慕白
封图、首图 | 知页
📖
本文系【新食材】原创内容
未经账号授权,禁止随意转载