

川为用10%股份换京东入场券,
这场看似“公开赠股”示好的背后,
“京东强哥,我送你10%的股份,你愿意要吗”
近日,川为冻品创始人何志林隔空喊话刘强东的视频刷屏!这场看似“公开赠股”示好的背后,潜藏了冻品供应链战争的冰山一角。
当川为以“微利换市场”的激进策略在行业横冲直撞,当京东试图通过供应链整合构筑即时零售护城河,这场争夺战已演变为重塑产业价值链的权力博弈。
有声音认为,用10%股权撬动百亿市值想象,川为“空手套战投”的算盘打得精妙;还有声音认为,双方有共同的利益点,不能让某驴一家独大,要重塑餐饮配送供应链格局。
川为用10%股份换京东入场券,你看好这场“食材供应链战争”吗?
年营收68亿的“川为黑马”
这家创立于2005年的冷冻食品批发企业,2020年启动数字化转型后实现爆发式增长。
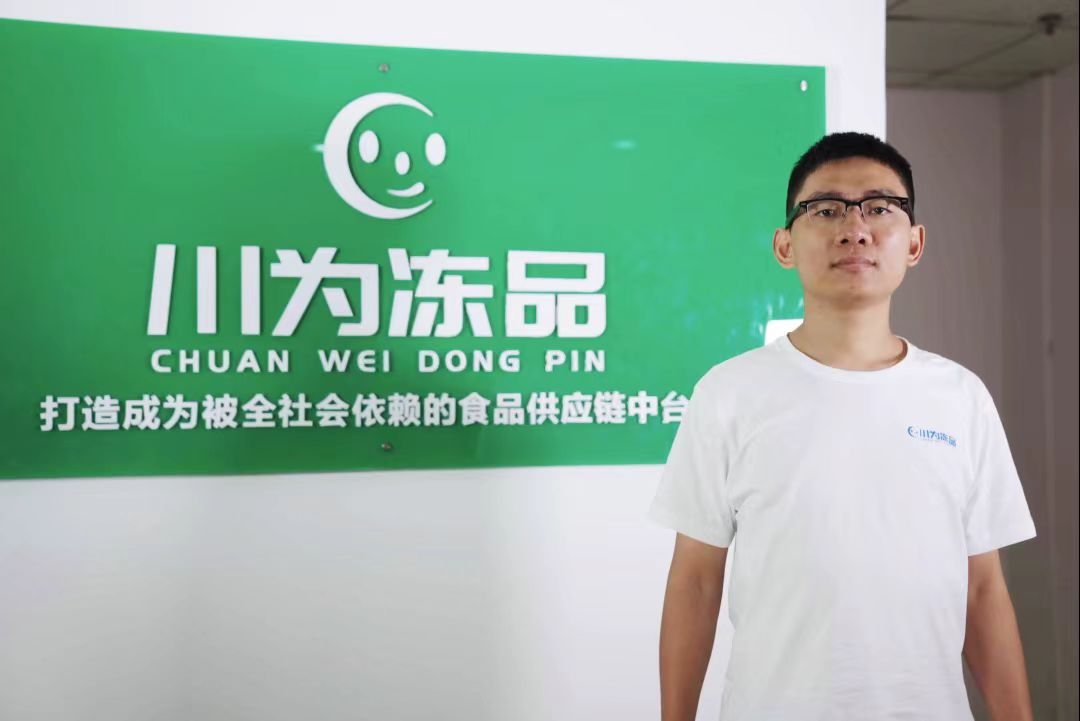
△川为冻品创始人何志林
据何志林透露,该公司2021年营收20亿元,2022年营收34亿元,2023年营收51亿元,2024年营收68亿元。新食材测算,川为三年的复合增长率高达32.98%!
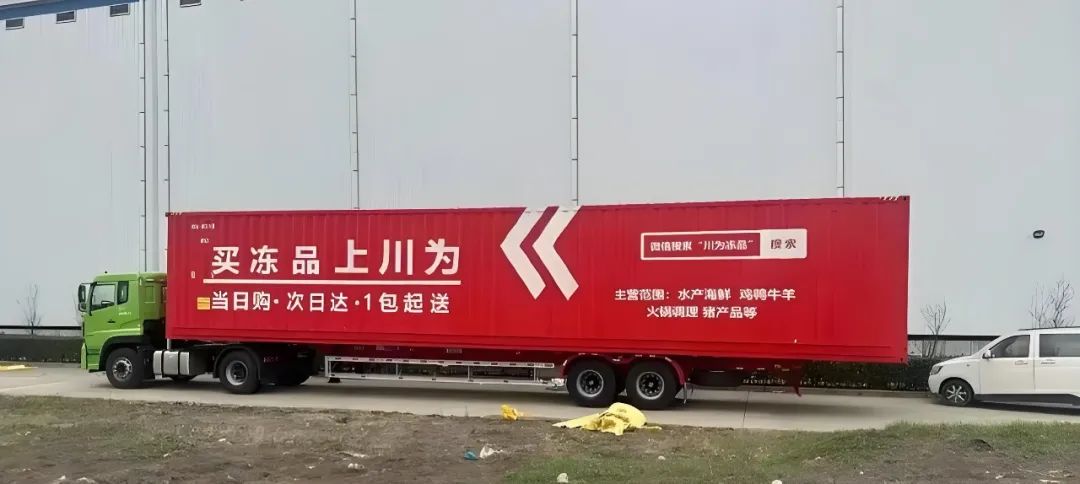
作为冻品批发数字化转型的“黑马”,川为通过“低价+次日达”核心策略直击行业命脉。
其微利经营模式下,直接刺穿了行业价格体系。
其在冻品批发市场迅速攻城略地的同时,也迅速迎来了渠道的反噬。冻品巨头以及渠道商,开启了对川为模式的联合抵制。
川为通过规模集采压低品牌商供货价,倒逼传统经销商退出高毛利单品经营。
戏剧性反转随即到来。在抵制风暴中,川为创始人何志林与某冻品高层高层举杯言欢的照片在社交网络刷屏,被外界解读为双方达成战略和解。
这揭示出冻品行业集体焦虑背后的深层矛盾——品牌方既需要电商平台的流量红利,又忌惮其对价格体系的破坏力。正如业内人士所言:“川为模式就像双刃剑,能帮企业快速打开市场,但也可能反噬辛苦建立的渠道生态。”
同时,这场博弈暴露出电商下半场的尖锐矛盾。当平台以补贴战抢夺市场份额时,品牌方的价格管控能力被严重削弱。
这种变革与京东的"百亿补贴"战术形成战略共振。京东外卖承诺提点不超5%,与川为的低价策略共同构成对美团快驴、美菜网等B端供应链平台的降维打击。
毕竟,任何价格波动都可能引发蝴蝶效应。
生态竞合下的供应链博弈
何志林赠股邀约的背后,是冻品供应链进入“合纵连横”新阶段的信号。
近年来,京东积极拓展即时零售领域,推出了“秒送”服务,并与美团展开了激烈的市场竞争。当下,双方在外卖“秒送”领域争夺愈发激烈。
尽管如此,京东在B2B供应链方面,特别是在生鲜冻品的覆盖能力上,相较于美团旗下的“快驴”等平台,仍存在一定的差距。这也是川为喊话京东的关键所在。
川为的商业流通网络,覆盖六大仓库、三千余种库存单位(SKU),能够直接为京东提供稳定的货源,有助于降低配送成本。同时,该网络支持“小时达”服务向餐饮终端的深入渗透,从而构建起“自营冻品+即时配送”的完整体系。
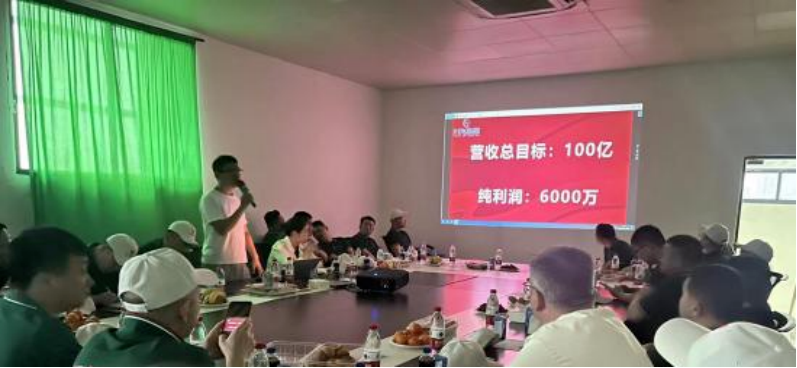
京东需要川为的冻品商流提升冷链网络利用率,川为则渴望京东的仓储配送突破区域限制,双方联手可形成“冻品供应链+即时零售+外卖”的生态闭环。这种合作直指行业三大趋势:
冷链效率革命:通过“中心仓+即时配送”组合拳,将冻品配送时效从24小时压缩至2小时;
全渠道融合:食材配送市场呈现专业公司、即时零售平台、生鲜品牌三足鼎立格局;
技术驱动升级:配送供应链的优化,推动行业从价格竞争转向效率竞争转变。
但这场合作也面临现实挑战。川为的激进扩张已引发渠道反弹,并因其“低价倾销”被多家品牌抵制;京东收购后如何平衡自营生态与开放平台关系,避免重蹈“二选一”覆辙,成为关键考验。
新食材观察:
这场“公开赠股”风波揭示的不仅是企业战略选择,更是整个冻品行业从粗放扩张走向精益运营的转折点。当价格战难以为继,真正考验企业的将是供应链韧性、技术穿透力和生态构建能力。
未来三年,冻品供应链或将迎来“去伪存真”的洗牌期,那些能实现“低价不低质、效率不损利”平衡的企业,才能在这场持久战中笑到最后。
川为用10%股份换京东入场券,这究竟是“空手套白狼”的战略投资,还是标志着冻品供应链“合纵连横”的起点?
对此,您有何看法?欢迎在文末留言评论!
点击“阅读原文”了解更多!