摘要:大量冻品二批商正在集体退场
2025年已过半,冻品行业的寒意比冷库更刺骨。在大盘数据下,不少从业者“体感落差”加剧,一方面是向好的数据,另一方面是难做的生意。
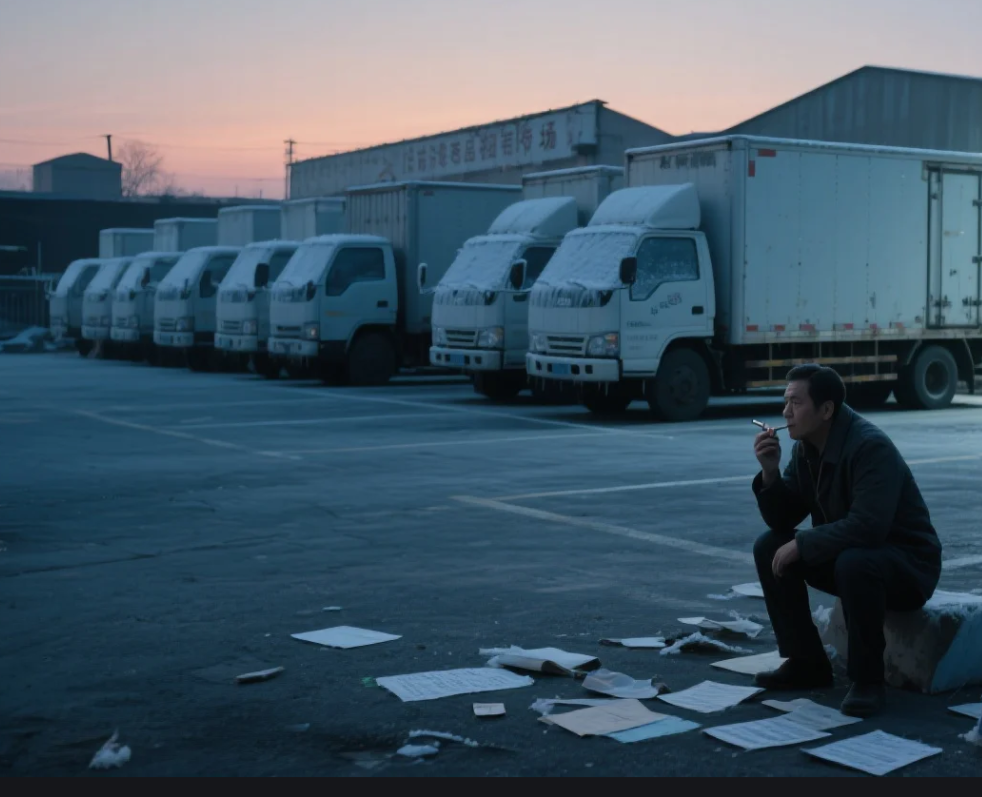
一位做了十几年批发的经销商蹲在仓库里发愁:“仓库租金都比利润高,不做等死,做了找死。”
星级酒店推着餐车在街边“俯身出摊”,曾经热闹的餐饮生意也越来越卷,大批餐饮店仍在加速“逃离”。
更残酷的是,当二批商生意被一批、厂家抢走,加之萎靡不振的餐饮市场和B2B平台的冲击,冻品批发市场的空置率飙升,大量冻品二批商正在集体退场。
价格,崩了!暴利?那是上个世纪的老黄历。现在一件直发、论斤贱卖都不稀奇。
“他的货从我这儿拿,找我更便宜!”——某些没底线的厂家和一批商直接抢二批商的下沉市场,渠道的遮羞布,被撕得粉碎。
华中某批发市场,做了十几年冻品生意的卢总,指着仓库里堆积如山的产品,笑得比哭还难看:“这些玩意儿,现在比白菜还便宜!电商平台上的价,比我的进货价都低!卖一箱?亏五块!不卖?占地方耗电费!”
尤其是近几年,折扣超市和B2B平台的加速下沉,让二批商集体陷入绝望。“原本以为下沉市场是我的核心优势,但这两年被平台冲击得很惨。不少二批商开卷,搞得市场乱七八糟的,最后厂家、一批商和各平台就排队进场了。”
这还不是最惨的,越来越多的一线大品牌,终端零售价竟出现低于经销商出货价的“价格倒挂”怪象,已成家常便饭。压货不少,卖得越多,亏得越惨,成了压在经销商身上的魔咒。
某便利店店主无奈的说道:“以前那些业务员,三个月换了俩!费用结算一团乱麻,卖一箱亏五块,我还进它干啥?冰箱空着省电!”
厂商压货、平台割喉、深度分销崩塌,重压之下的二批商们正在集体消失!
朋友圈里,曾经风光无限的冻品二批商们,刷屏清仓:“整库冻虾仁三折出”“火锅食材给钱就卖,只求清仓!”一位刚转行开网约车的前冻品商,在冻品群里自嘲:“方向盘比冷库暖和多了,至少不用往里倒贴钱!”
卖不掉的货,收不回的款,清不完的仓……二批商的“尸体”,就这么无声无息地出现在冷库里。这并非天灾,而是一场早有预谋的“他杀”。
厂家的压货通知,像催命符一样。压货、垫资、不赚钱成为压垮经销商的三大绝症。
“为了那点可怜的返利,有同行硬着头皮吃下500件货,结果倒挂5块钱一件往外甩!这不是做生意,这是慢性自杀。”
更寒心的是,厂家几年憋不出一个像样的爆品!让经销商拿着所谓“新品”去推销,换来的只是无尽的压货,让渠道彻底失去了造血功能。
一是信息透明,绞死利润。终端老板的手机,就是二批商的刑场。手机APP一划拉,当面被比价,利润瞬间归零。渠道的信息差红利,彻底凉了。
二是资金水池,彻底枯了。终端自己都勒紧裤腰带,谁还愿意压货?欠款越拖越长,现金流越来越紧。
三是渠道权力,被暴力重构。硬折扣和B2B风暴席卷下沉市场,它们大手一挥:“跳过二批商,厂直供!”这无异于对传统渠道的“割喉战”。更狠的是厂家和一批商,正在甩开二批商,“厂店直供”模式连口汤都不给剩。
四是价格倒挂,看不到希望。内卷的市场,某些品牌产品价格长期倒挂,二批商无利可图,价格崩盘,带来渠道崩盘。
KPI压货是表,深度分销模式的系统性崩溃才是根。这套曾经无往不利的体系,核心器官(厂家推新能力、渠道利润分配、终端服务价值)已经衰竭。
之前的核心单品已逐渐失去市场竞争力,却仍寄望于高强度的深度分销策略来满足厂家的KPI,把所有的压力转嫁给渠道,尤其是二批商。年度目标难以实现,反而扰乱现有的渠道体系。
深度分销,这个大食品行业用了几十年的“呼吸机”,如今变成了“抽血泵”——厂家靠压货KPI给财报续命,代价是抽干了渠道商最后一滴血!
当环境变了,二批模式就成了经销商脖子上的绞索,越挣扎,勒得越紧。
去中间商的环节还在加速,在绝望的冻品圈里,总有不甘心躺平的“狠人”。他们不写遗书,写的是绝地反击的剧本:
押注高毛利预制菜,主攻酸菜鱼、小酥肉等“硬通货”;
业务大升级,联合多个二批商组建新的商贸公司,转做一批商;
不再做厂家压货的傀儡,用终端数据倒逼工厂定制产品,从搬运工升级为供应链运营官;
存量时代,慢增长成新常态。这不是躺平的信号,而是磨刀的号角!
别再哀叹“一周开一单”的苦水,也别被“卷”字吓破胆。南城香汪国玉说得实在:“不用骂谁谁卷,多逼逼自己,就找到出路了”
行业成熟、格局稳定是表象,暗流是利润“刀片”越刮越薄,消费风向说变就变。2025年冻品圈的血泪教训就在眼前:旧时代的搬运工必死,新周期的运营商当立!
这个周期,比的不是谁跑得快,而是谁的刀磨得利!练内功、换活法,一句话:能熬过寒冬换季的,才有资格吃下一波红利。