生鲜冻品成重点拓局品类
供应链革命继续,经销商该退场还是转型?
近两年,低价、折扣正在大规模占据消费者心智。8月底,盒马、美团、京东扎堆开硬折扣超市,互联网巨头的线下大战一触即发!
8月29日,盒马旗下平价社区超市盒马NB正式更名为“超盒算NB”,并在江浙沪10城一口气开出17家新店。
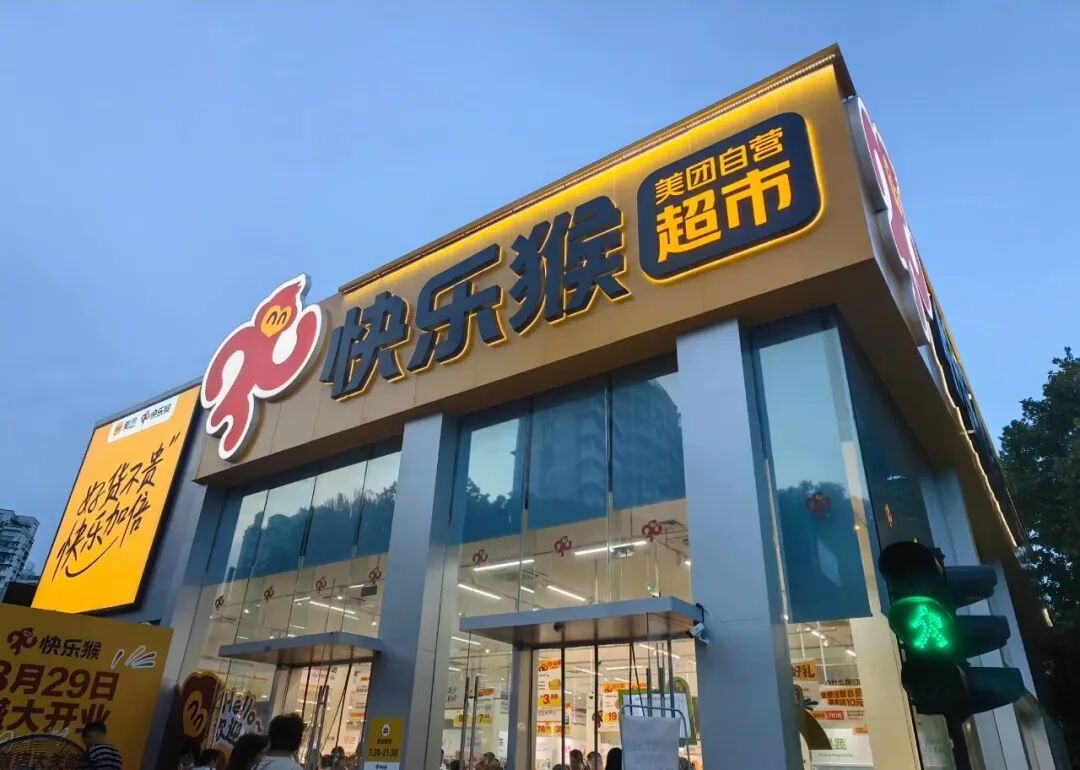
8月29日,美团也不甘示弱,旗下自营折扣超市“快乐猴超市”首店在杭州开业。
8月30日,“京东折扣超市”规模化落地宿迁,线下四家门店同日开业。
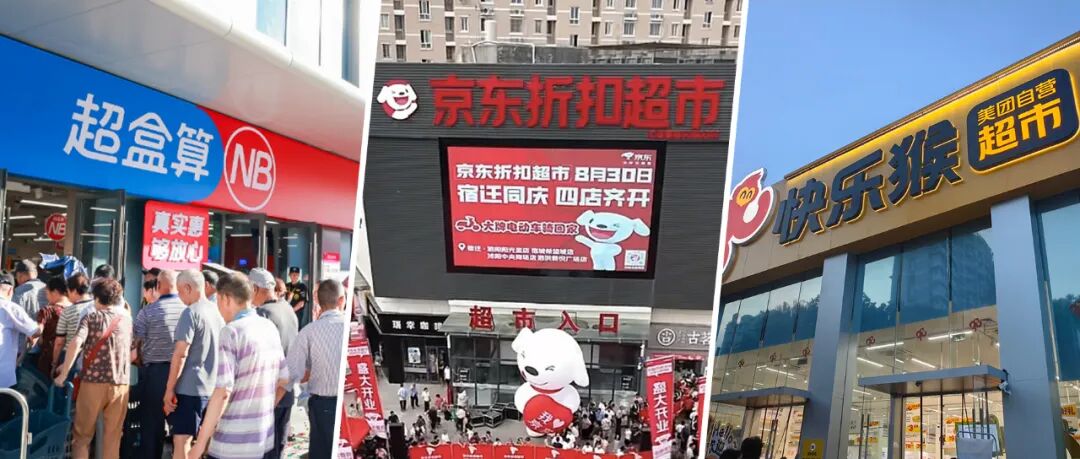
盒马、美团与京东,是互联网企业下场做硬折扣超市的典型,而硬折扣超市的核心在于“低价”,同时冻品正成为折扣超市拓展品类的重要方向,这对传统零售行业有哪些影响?
互联网巨头集体下场
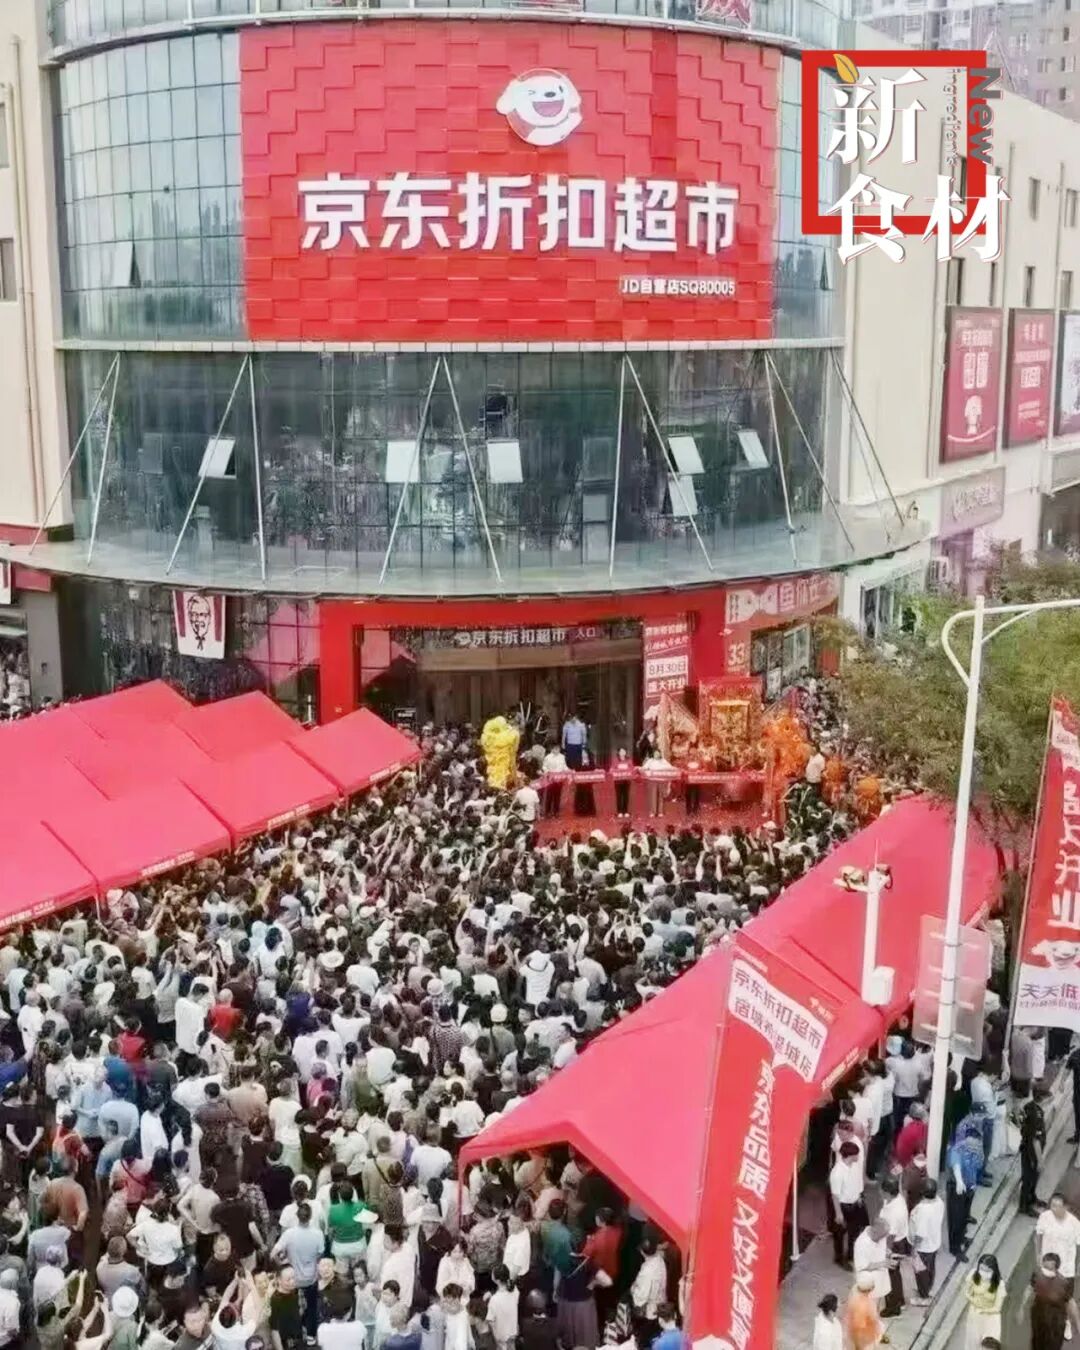
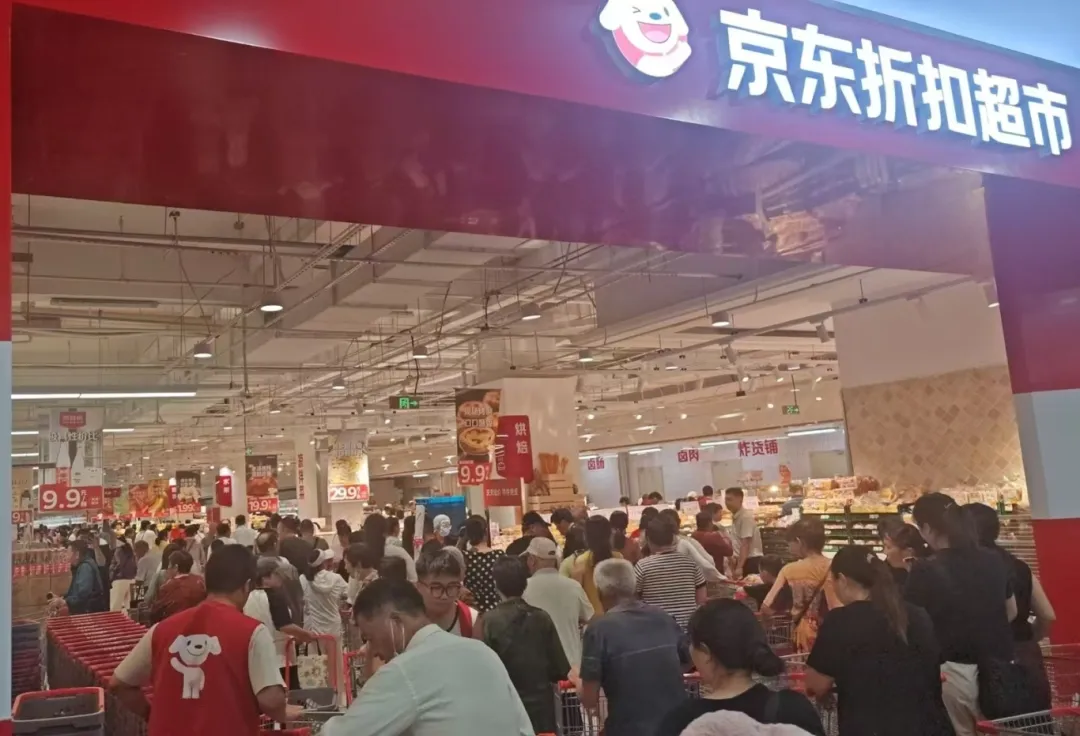
8月16日,“京东折扣超市”全国首店在河北涿州正式开业,产品价格也相当便宜,人流场面堪比春运。
不同于以往不足千平米的折扣超市小店,“京东折扣超市”开的是5000平大店,有5000多个SKU,冻品生鲜、米面粮油、日化美妆等品类齐全。
8月30日,京东又在宿迁开了四家店“京东折扣超市”,将“大店低价”的模式进行到底。而在前一天8月29日,刘强东也现身宿迁,为折扣超市的开业预热。
更早之前,盒马推出的硬折扣零售超市品牌“盒马NB”也在加速扩张。
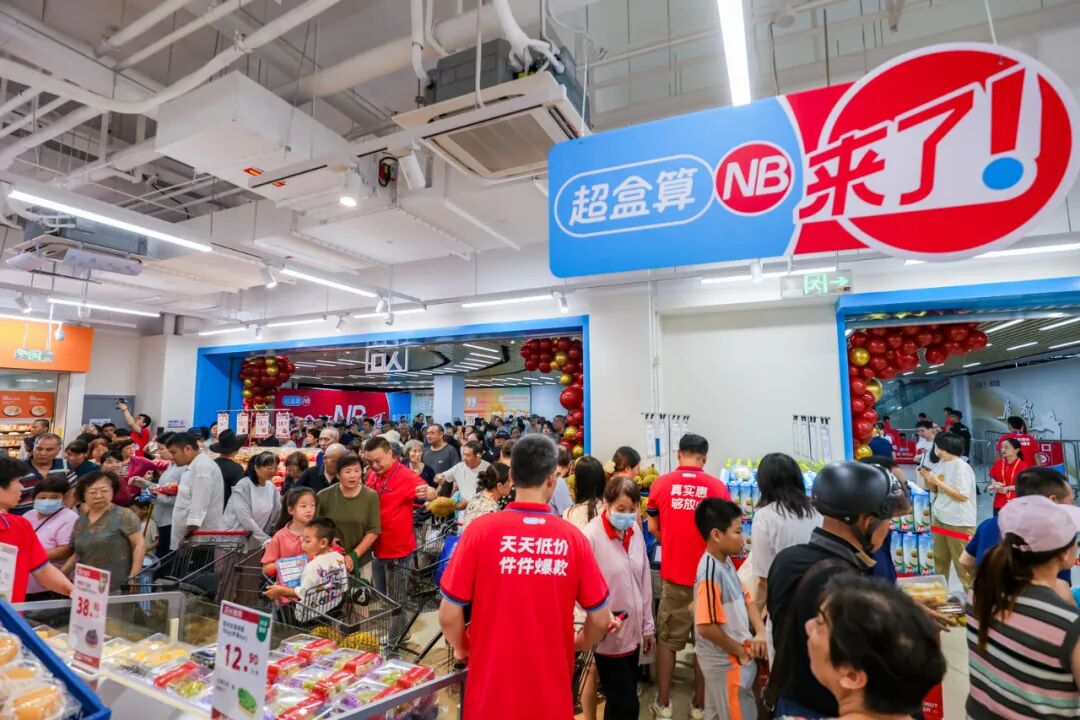
8月29日,“盒马NB”正式改名“超盒算NB”,并在江浙沪10城集体亮相,一口气开出17家门店,经营品类涵盖生鲜、3R、标品、冻品4大类,聚焦开火做饭、即食即烹、休闲悦己、居家日用四大场景。
目前盒马主要有两种典型,一个是盒马鲜生,主打精品超市+餐厅,线下30分钟即时达,聚焦城市中产家庭;另一个是超盒算NB,主打社区折扣超市,专注价格敏感的消费者生意,现在还在搞独立的供应链,专注开发爆品。
而“快乐猴”是美团交出的硬折扣答卷。
8月29日,“快乐猴”的全国首店,在杭州正式开业。“快乐猴”定位社区小型折扣超市,首店门店面积不足千平,SKU数量超千个,生鲜占比50%-60%(如果蔬、肉禽蛋),自有品牌商品占300支左右。
据了解,“快乐猴”主打“好货不贵,快乐加倍”理念,通过自有供应链压缩中间成本,宣称价格比竞品低10%-30%。
相关资料显示,现在中国硬折扣市场规模突破2000亿,但渗透率才只有8%,远不及德国(42%)和日本(31%),中国的硬折扣赛道还有很大的空间。
此次,互联网巨头集体下场,势必会抢占更多的零售份额,正所谓神仙打架殃及池鱼,传统经销商供应的实体店,未来该怎么办呢?硬折扣时代的到来,对冻品行业又有哪些影响?
冻品成为香饽饽
折扣超市中的冻品正成为零售业态扩展品类的重要方向。
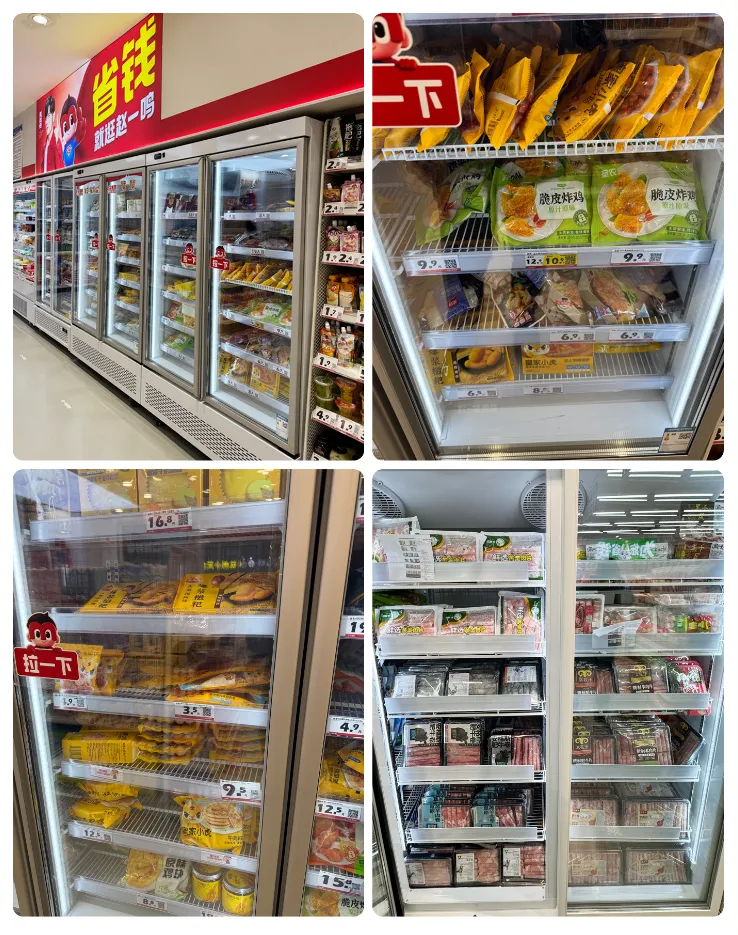
新食材了解到,量贩零食店从去年开始就引入冻品,如鸣鸣很忙年初宣布“赵一鸣省钱超市”全面铺开,不仅仅有零食,还涉及了速冻包子和玩具等产品。
好想来旗下“全食优选”折扣超市在原有零食基础上也增加了冻品、低温乳制品等品类,定位更趋近于食品超市,满足家庭一日三餐需求。
盒马旗下“超盒算NB”(原盒马NB)作为平价社区超市,也明确将冻品纳入四大主营品类之一,服务于即食即烹与居家场景。
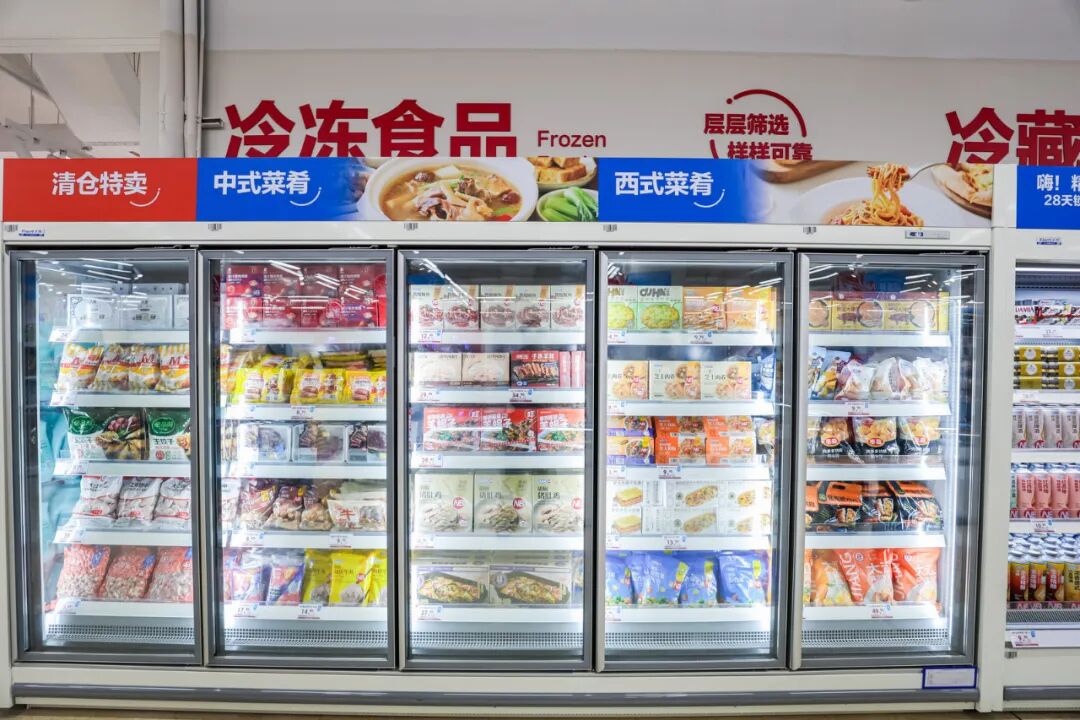
此外,部分区域性折扣超市如折扣牛,也在其供应链布局中涵盖冻品,并通过数字化与本地化配送提升运营效率。
总体来看,零食量贩店从最初的零食品类拓展到饮品、调味品,再到硬折扣超市的冻品,越来越多的折扣店通过优化供应链,进一步抢占硬折扣市场份额,而冻品是其SKU差异化的关键品类。
新食材认为,硬折扣超市在冻品领域的布局持续深化,也将成为未来几年内巨头们的角逐重点,尤其是对自有品牌的开发,而这一切源于供应链和极致效率之争。
刘强东此前在公开场合表示,“我这一辈子,或者说整个京东集团,都一直围绕供应链开展业务。”刘强东认为,京东所有的业务布局都服务于供应链,包括外卖业务也是为了服务生鲜供应链。
互联网巨头的竞争,归根结底是供应链之争。他们能够保持低价的底气,源自于自营的供应链体系,而这对层级繁多的传统分销模式而言,无疑是一种降维打击。
此前,有B2B平台直接对接终端餐饮店,绕过二批商,导致区域经销商销量断崖式下滑。如今,硬折扣超市遍地开花,并把生鲜冻品作为核心品类,这让冻品经销商的日子越来越难。
有人说,硬折扣超市的本质是“效率革命”与“价格屠刀”的双重绞杀,它推动行业向高质价比转型的同时,也加速了传统市场洗牌,“杀死”了一批默守陈规的传统经销商。
对此,你怎么看,欢迎文末留言点评!