穿越周期,
2025,
谁是增长王?
一只鸡、一头猪,正在搅动行业增长格局。
近日,胡润研究院发布了《2025胡润中国食品行业百强榜》,其中农牧相关企业表现格外抢眼。
在逆势中实现价值跃升的增长先锋——德康农牧与圣农发展。这两家企业,一个以92%的价值增速领跑全榜,另一个则在稳健经营中实现13%的价值增长,成为2025年食品行业最值得关注的两匹黑马。
它们究竟是如何穿越周期,实现逆势增长的?本文试图揭开背后的增长逻辑。
中国食品行业百强榜
日前,胡润研究院在上海虹桥发布《2025环球首发·胡润中国食品行业百强榜》,食材企业有16家上榜,其中,农牧企业占比最大,牧原、温氏、双汇等农牧行业巨头荣誉上榜,展现出农业板块在食品行业中的重要地位和强劲实力;速冻食品企业中安井食品、三全食品、广州酒家也赫然在列。
2025年农牧板块整体表现积极,多数企业实现价值增长,行业景气度持续提升。其中,牧原股份以2400亿元的企业价值位列板块第一,排名第6位,是唯一一家价值突破2000亿的农业企业;温氏股份以1250亿元的价值紧随其后,排在第10位;双汇发展以860亿元价值排名第三,位居第18位,三大巨头企业价值均突破800亿元,形成了第一梯队。
尤为值得关注的是,德康农牧以92%的价值增长率领跑,其250亿元的企业价值排名第44位;圣农发展以180亿元的价值排在榜单的第59位,2025年企业价值增长13%,展现出强劲的发展潜力。

2025谁是“增长王”?
在复杂多变的外部环境下,以牧原、温氏、双汇为首的农牧巨头稳坐第一梯队,展现出行业的基本盘实力。同时,两个增长“黑马”——圣农发展与德康农牧,也受到了媒体与行业关注。
//圣农发展
很难想象,一家养鸡的企业,价值一年能涨13%,在行业波动中硬是跑出了180亿的身价。更让人意外的是,它的赚钱秘诀,早已不再是单纯的“卖鸡肉原料”。
圣农发展,这个拥有40年历史、养着近8亿只鸡的“鸡王”,2025逆袭狂飙!1-9月,其营收147.06亿元,同比增长6.86%;净利润猛增202.82%,达到11.59亿元,这背后的关键一跃,正是深加工。
圣农的底气,来自于手里握着的“鸡芯片”。
自主研发的“圣泽901”系列种鸡,打破了国外垄断,成为其成本持续下行的核心武器。圣农还建立了全球最完整配套的白羽肉鸡“自育-自繁-自养-自宰-深加工”全产业链,做到了一体化规模居全球第一,先后建立了12座食品加工厂。
2024年,该公司的食品收入突破80亿元,年复合增长率超20%;截至目前,圣农深加工业务的收入占比已经接近50%,其毛利率高达18.42%,是传统生鲜鸡肉的3倍,这让公司整体毛利率创下三年新高。与此同时,彻底改变过去“83% 收入依赖毛鸡” 的单一格局,形成 “养殖 + 食品” 双轮驱动的增长模式。
不断拓展产品矩阵。
从传统的分割鸡产品,拓展至鸡肉调理品、即食零食等多元化品类,目前已拥有100 + SKU。针对空气炸锅这一新兴厨房电器的普及,圣农开发了“脆皮炸鸡”等系列产品;适配火锅场景的鸡杂拼盘,为火锅爱好者提供丰富食材选择。这些爆款产品 2025年销量同比增长40%,受到Z世代消费者青睐。

在发展食品业务的同时,其也从规模扩张转向精细化管理,以实现单位造肉成本的最低。最大的功劳便是来自公司自主研发的种鸡:2021年上市的“圣泽901”以及最新一代的“圣泽901Plus”。
不“卷”价格,去“卷”价值。
对于市场销售,圣农即从原先单纯的“卖产品”到“创价值”,通过挖掘客户痛点需求,提供更好更全面的服务。圣农在服务客户时,除了传统的销售和研发,还会加入市场部,形成“三位一体”的服务模式。
最新公布的11月数据,像一剂强心针:圣农销售收入增长15.77%,其中深加工板块暴增49.26%。这清晰地印证,其食品企业的新身份,已不止是战略,更是扎实增长的引擎。
//德康农牧
在榜单上,德康以92%的价值增速成为最耀眼的增长冠军。这份成绩单的含金量,在农牧企业普遍面临多重挑战的2025年显得尤为突出。
其生猪销量全国第6,黄羽肉鸡销量全国销量第3,是一家坚持“用食品思维做养殖,用健康思维做食品”,深耕于现代农牧业和高端食品产业的巨头。
德康的高增长并非偶然,在行业普遍面临成本上行、疫病挑战和价格波动的2025年,德康选择了一条“以技术重构产业链”的路径。
近年来,该企业持续投入智能养殖系统和“公司+家庭农场”数字化管理模式,实现了从育种、养殖到屠宰加工的全链条数据贯通。在猪周期下行阶段,德康凭借精细化成本控制和疫病防控系统,维持了行业领先的养殖效率,并在猪价回升周期中迅速释放产能弹性。
德康还积极实践ai养殖。德康AI智慧养殖项目取得了关键性成果——德康智养云平台最佳实践方案落地,基于“计算机视觉图像识别的数据智能采集方法”获得国家发明专利。
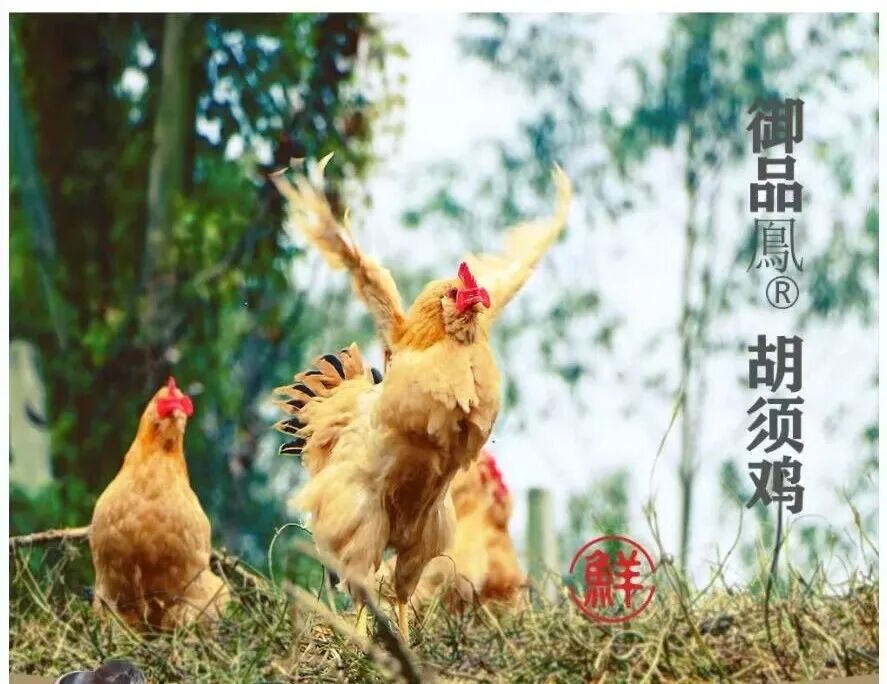
在消费端,德康并未止步于传统的B端供应,而是大力拓展高附加值品牌肉业务,愿景是“高端食品生态圈建设者”,禽肉板块的核心品种“御品鳳胡须鸡”独树一帜、极具竞争力。
2025年德康交出了一份亮眼答卷:上半年实现营收116.95亿元(生猪板块营收98.79亿元),同比增长24.3%;净利润12.73亿元,同比增长250.6%!
新食材观察:
德康与圣农的增长表现,反映出一些行业共同的趋势与战略选择:
产业链控制力是增长的关键。无论是德康的数字化全链管控,还是圣农的闭环产业链,都体现出农牧企业向上下游延伸、强化供应链自主性的迫切需求。在不确定的环境中,对核心环节的控制力就是增长的稳定器。
消费端品牌化是价值突破点。两家企业均不再满足于原料供应商角色,而是通过自有品牌、深加工产品直接进入消费市场,获取品牌溢价与客户粘性,这也与食品行业整体向C端转型的趋势一致。