商超发力自有品牌,
食材成为重要阵地!
冻品厂商“危”与“机”?
2025年,“自有品牌”之风席卷商超食材圈!
11月中旬,奥乐齐推出全新自有品牌“美食家”系列,首批20款熟食产品;沃尔玛宣布对沃集鲜进行焕新升级,推出升级近千款商品。12月中旬,蚂蚁商业联盟新品委员会成立,旨在通过系统化运作,进一步推动自有品牌商品的创新与优化;同时,胖东来公开招聘60名技术人员,包含商品开发、采购、研发等,旨在进一步加强供应链与自有品牌的控盘能力。
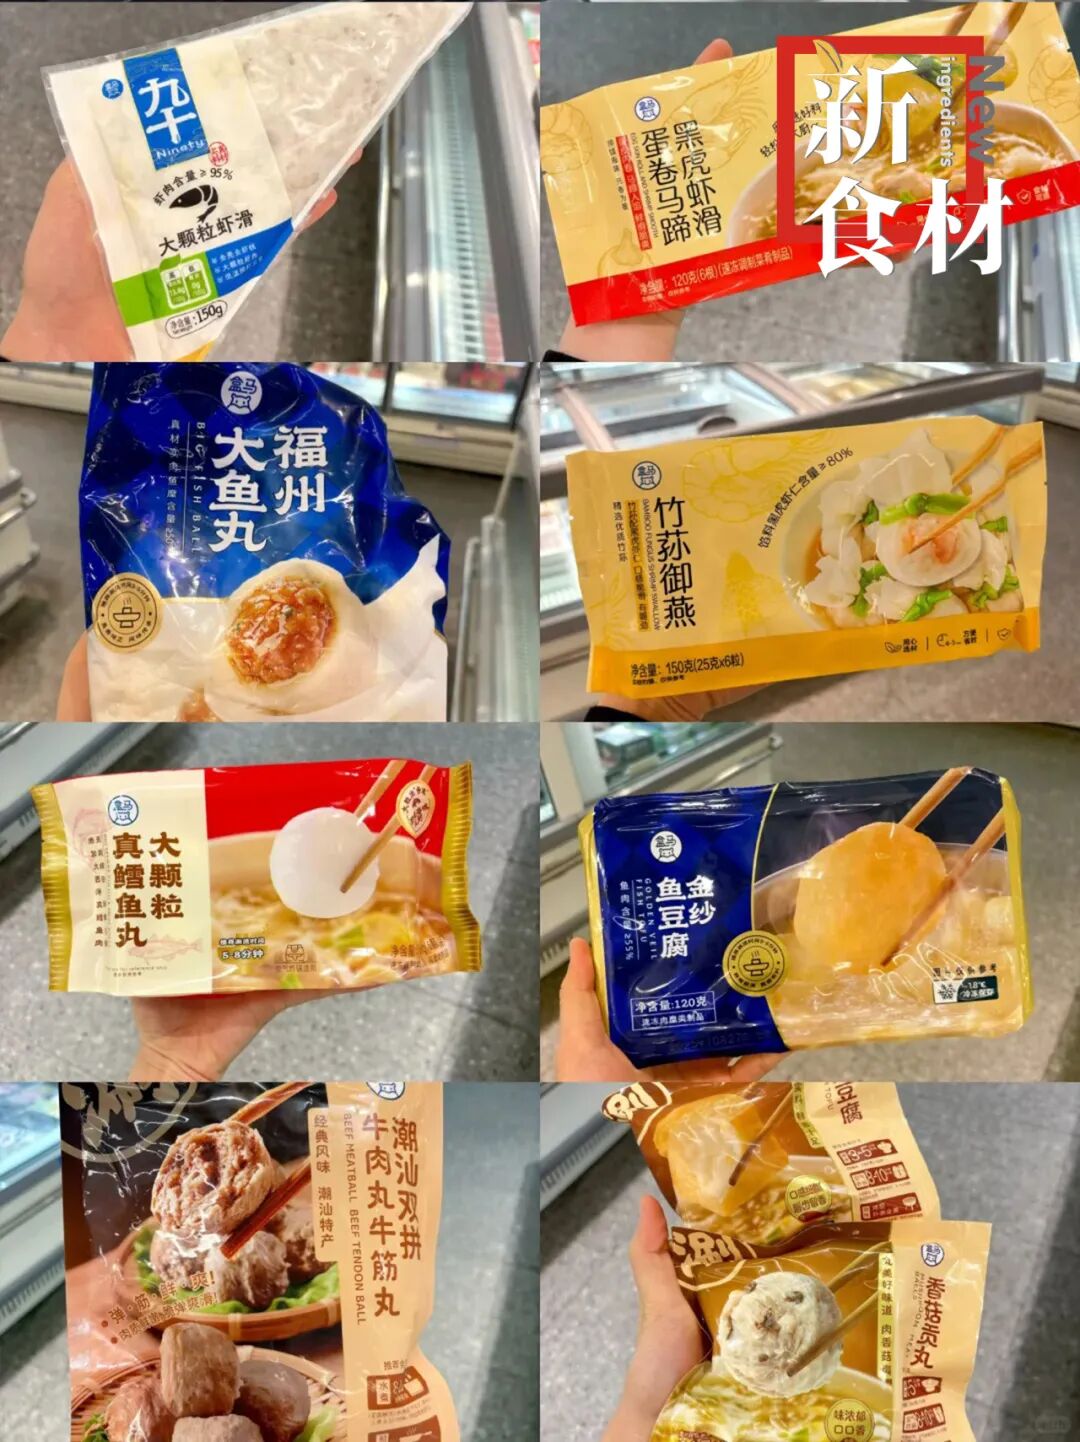
以上种种,展现出商超变革正在悄然重塑零售货架:从山姆的“Member’s Mark”到胖东来的“DL(东来·品质)”,再到沃尔玛的“沃集鲜”,自有品牌已正在从边缘配角走向战略核心,而冻品食材与熟食成为自有品牌发展的重要阵地。
商超集体发力自有品牌
今年以来,商超系统一股脑地扎进了“自有品牌”这条赛道中来!
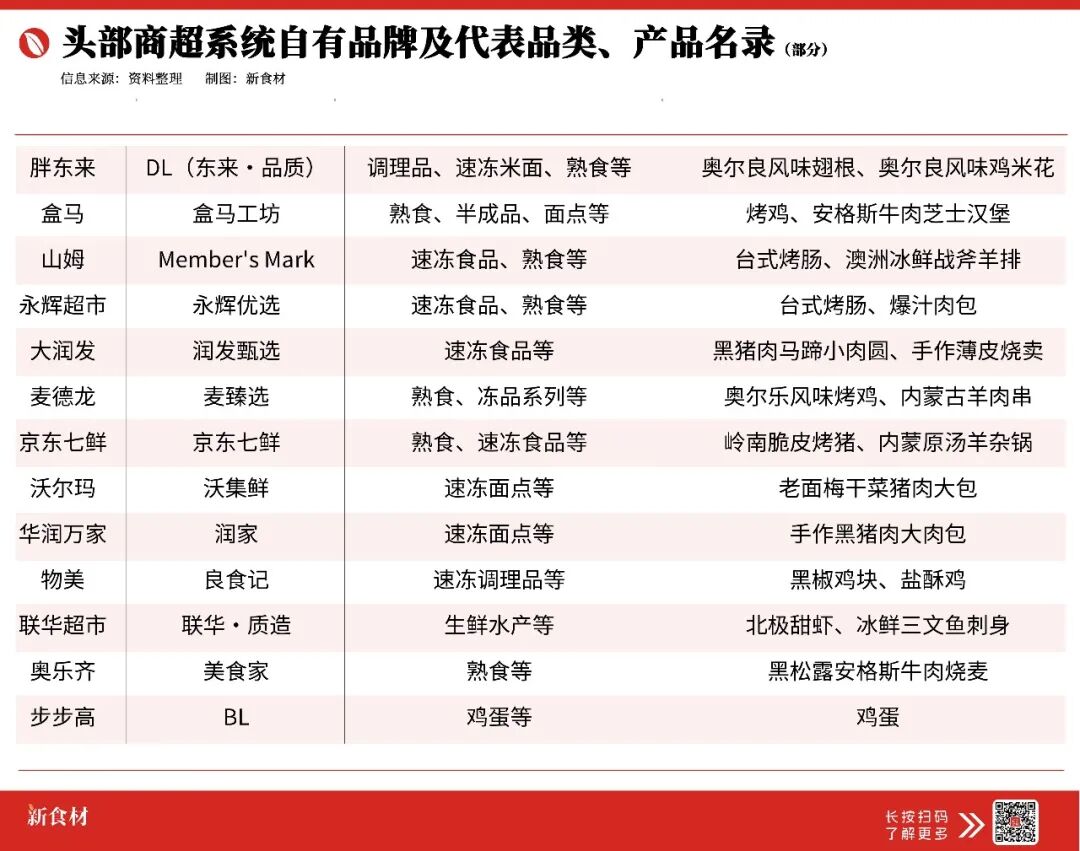
10月13日,永辉宣布今年计划推出自有品牌的产品60款,未来5年将打造500支自有品牌商品,永辉超市CEO王守诚还提出三年内实现100个“亿级大单品”的目标。其中,永辉旗下自有品牌覆盖熟食、冻品属于重要板块;
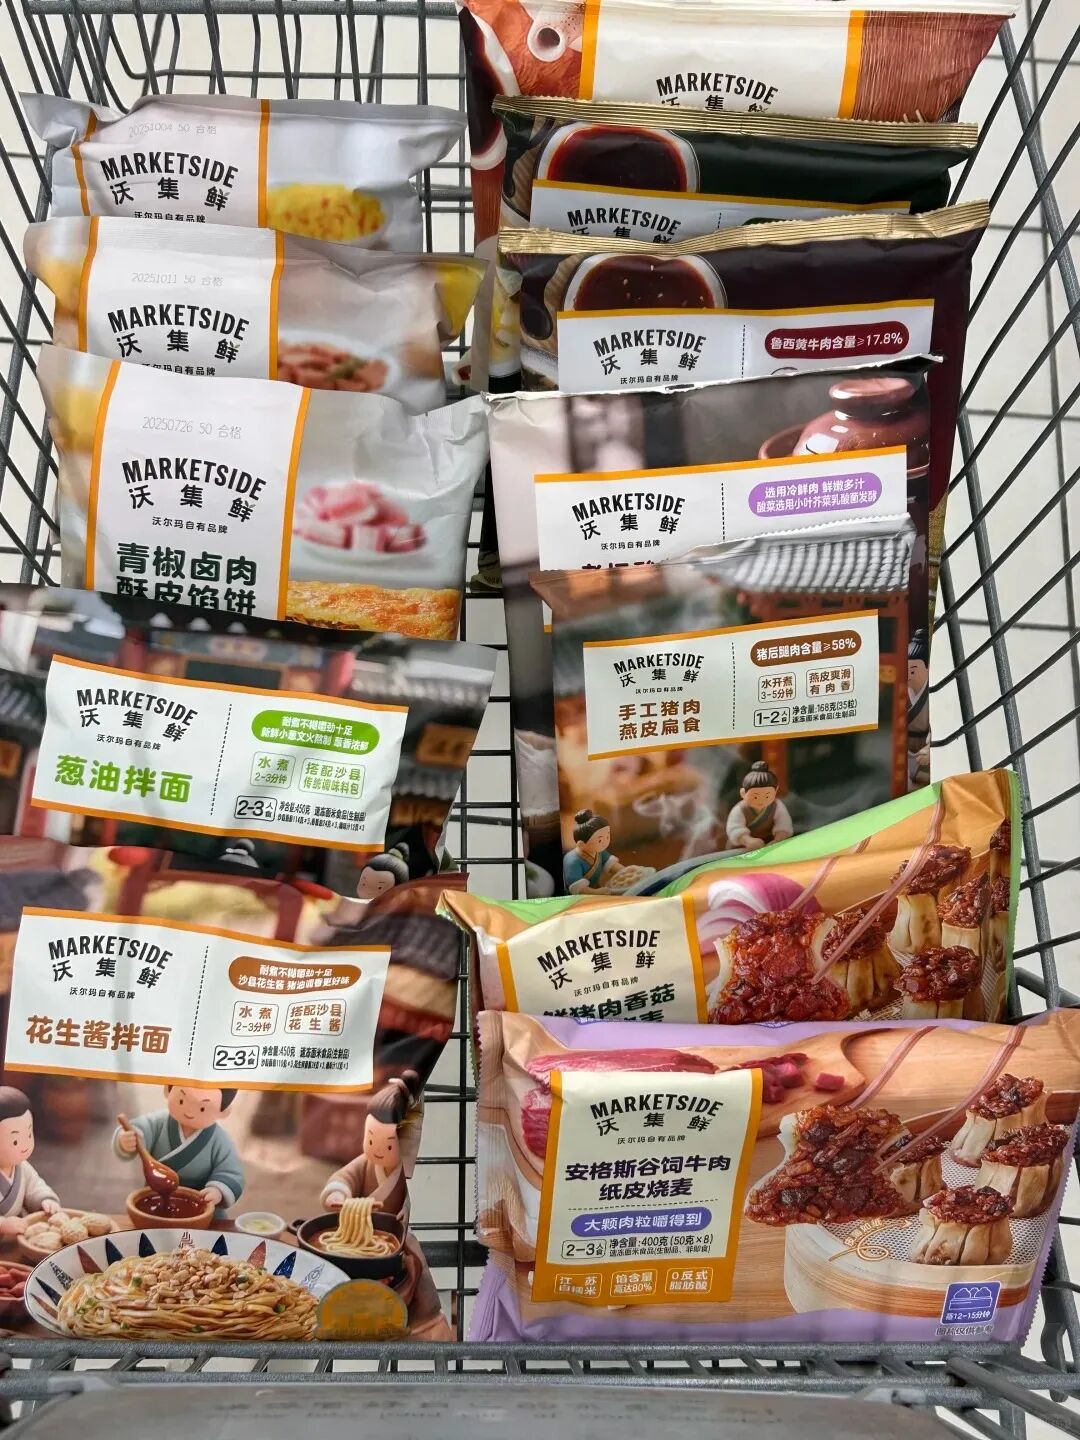
11月17日,沃尔玛宣布沃集鲜品牌焕新升级,推出“简单为鲜,沃集鲜”全新品牌理念,涉及近千款商品的推出与升级,包含旗下自有品牌的速冻面点系列;
11月19日,奥乐齐推出全新自有品牌“美食家”(ALDI GOURMET)系列,首批约20款产品,主要聚焦在熟食品类,包括:黑松露安格斯牛肉烧麦、烟熏三文鱼牛油果芝士可颂三明治、意式博洛尼亚牛肉宽管意面等;
12月15日,蚂蚁商联联盟新品委员会宣告成立,旨在通过系统化、专业化运作,进一步推动自由品牌商品的创新与优化;
12月15日,胖东来集团公开招聘60名技术人员,包括商品开发、采购、研发、成本分析师、品质管理等。在业内人士看来,此举意在进一步加强供应链系统、强化自有商品原创与控盘能力。
12月17日,京东七鲜超市的七鲜品牌日,推出内蒙原汤羊杂锅、七鲜拉丝奶酪饼等极具内蒙地域特色的地标产品,这是对京东七鲜自有品牌在食材领域的极致延伸。除了地标产品,七鲜自有品牌的有机蔬菜在上一季度成交额同比激增123%,其中有机胡萝卜、有机绿豆芽、有机番茄等销量位居前列。
此外,盒马、麦德龙、华润万家、物美等大型连锁商超;丹尼斯、鲜风生活、华豫佰佳、华联超市等区域超市也纷纷加码自有品牌,在熟食、生鲜以及速冻食品方面下功夫。

自有品牌步入2.0时代
所谓自有品牌,说白了就是商超自己做出品人,在产品规格、原料选择、包装设计等方面,自由设定,最后打上自己的品牌LOGO进行销售。
自有品牌在中国的发展,可以追溯到上世纪90年代,从1995年法国家乐福进入中国,在北京开设首家大卖场;1996年美国沃尔玛进入中国,在深圳开设第一家沃尔玛购物广场。自有品牌便开始生根发芽。
而现在,中国商超系统中,自有品牌早已步入2.0时代,主要按照销售行业占比来划分,自有品牌分为四个阶段,分别是导入期、成长期、成熟期和生态期。
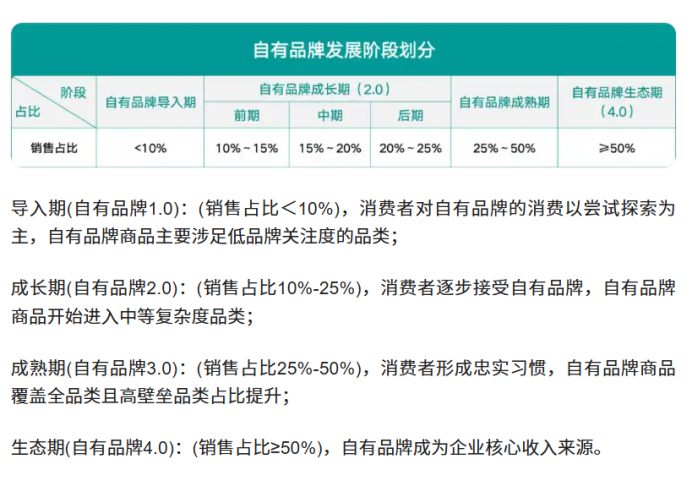
《中国自有品牌发展研究报告(2024-2025)》显示,2023年中国零售商自有品牌销售额占比中位数为10%,近六成零售商自有品牌占比在10%以下,销售额占比在10%-20%的占比16.22%,销售额占比20%以下的占比24.32%。
预计2025年底,中国自有品牌销售额占比在13%左右。因此,中国自有品牌行业整体刚刚步入成长期2.0的前期。
为何爱打造自有品牌?
如此看来,商超企业发展自有品牌未来前景可期!那么,商超为何要发展自有品牌呢?是否真的有利可图?熟食、冻品板块又为何成为重要方向呢?
新食材认为,商超发力熟食、冻品板块的自有品牌,是应对零售行业深度调整期的关键策略,旨在通过供应链重构和差异化竞争提升盈利能力与市场韧性。
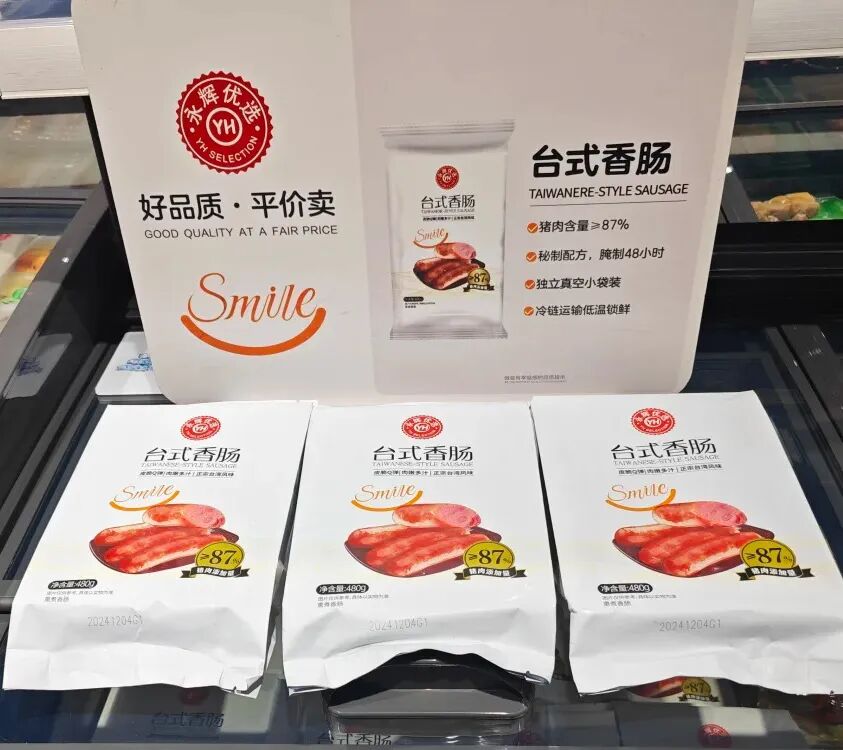
提升毛利率与成本优势:熟食和冻品作为高附加值品类,毛利率往往高于基础生鲜食材,商超通过绕过中间环节,直采模式降低各项成本,实现规模化供应链与成本控制,保持竞争优势;
更具故事性与话题热度:记者查询抖音、小红书等社交平台发现,关于“商超食材方面”的话题传播占比在60%以上。更容易引起共鸣,触发记忆点,同时引流到店消费,完成其他产品的消费闭环。
增加差异竞争与品牌粘性:自有品牌通过独特的涉及与品质把控,可以满足消费者对个性、健康等方面的诉求,培养非替代性消费习惯,比如,盒马、永辉通过试吃、会员社群等强化品牌故事传递,增强粘性。
重构供应链与市场话语权:商超连锁系统通过“产地直采+自主研发”模式缩短产业链,倒逼上游柔性制造,分流品牌份额,强化渠道议价能力。比如,京东七鲜“7日鲜蛋”,在供应链保障下,只售卖生产日期起7日内的鲜鸡蛋,逾期商品立即下架,保障极致新鲜度。
商超如何发力自有品牌?
商超系统发力自有品牌,其核心在于,扮演“专业的家庭厨房解决方案设计师”,也就是从原料售卖到半成品研发和标准化输出。
要精准洞察和场景化研发。商超系统应该联合上游生产企业,进行消费数据与生产数据深度契合,并据此深度研发精准产品,例如,山姆的Member’s Mark系列预制菜,如“部队火锅”组合,就是将餐厅热门菜品进行标准化、家庭化改造,其成功源于对分量、口味和烹饪便捷性的精准把控。
供应链深度整合与反向定制。商超需深度介入生产环节,与具备研发能力的优质工厂合作,进行反向定制。盒马与供应链、餐饮连锁等联名开发半成品菜,就是将餐饮品牌的招牌菜配方和商超的标准化生产能力相结合,实现风味的零售化转换。
建立“安全、美味”的信任标签。深加工食材的核心顾虑是食品安全与添加剂。成功的自有品牌会通过透明化信息、突出专业背书、优化包装锁鲜技术,来建立比普通工业品牌更强的信任感。例如,胖东来熟食,通过“短保”等标签产品健康、美味的品牌故事落到了实处。