摘要:餐饮食材企业集体杀入轻食赛道!
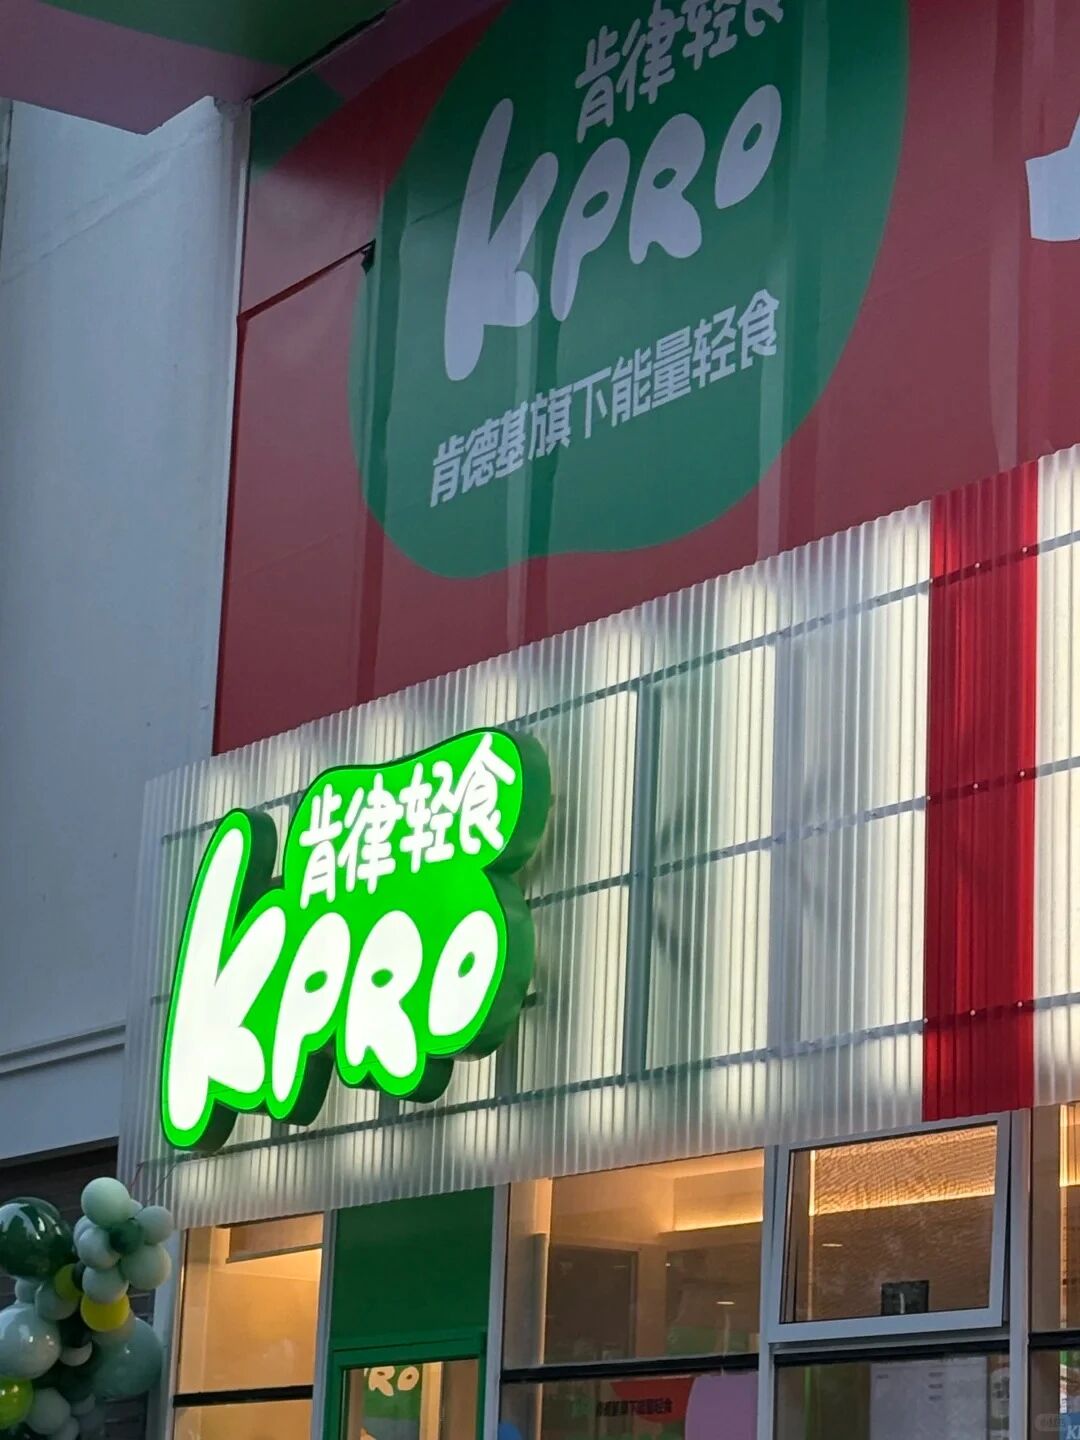
肯德基KPRO轻食门店已经超过280家,年底目标直指600家;奈雪的“奈雪green”轻食店,也在北上广深开设30家;米村拌饭、达美乐、赛百味等餐饮企业相继上线“能量碗”系列,就连中华老字号“陶陶居”也推出了轻食产品。
不仅如此,食材企业的脚步也跟得很紧。大成食品推新6个系列,40多款菜品,为轻食赛道提供标准化解决方案;盖世新推出多个系列十余款轻食凉菜产品;大希地初夏推出即食轻食牛肉;圣农推出欧芹低脂鸡小胸,高蛋白低负担;正大也上新低脂腐皮鸡肉卷新品……
这场集体的“吃草”行动背后,暗藏着食材产业的“供应链升级战”!
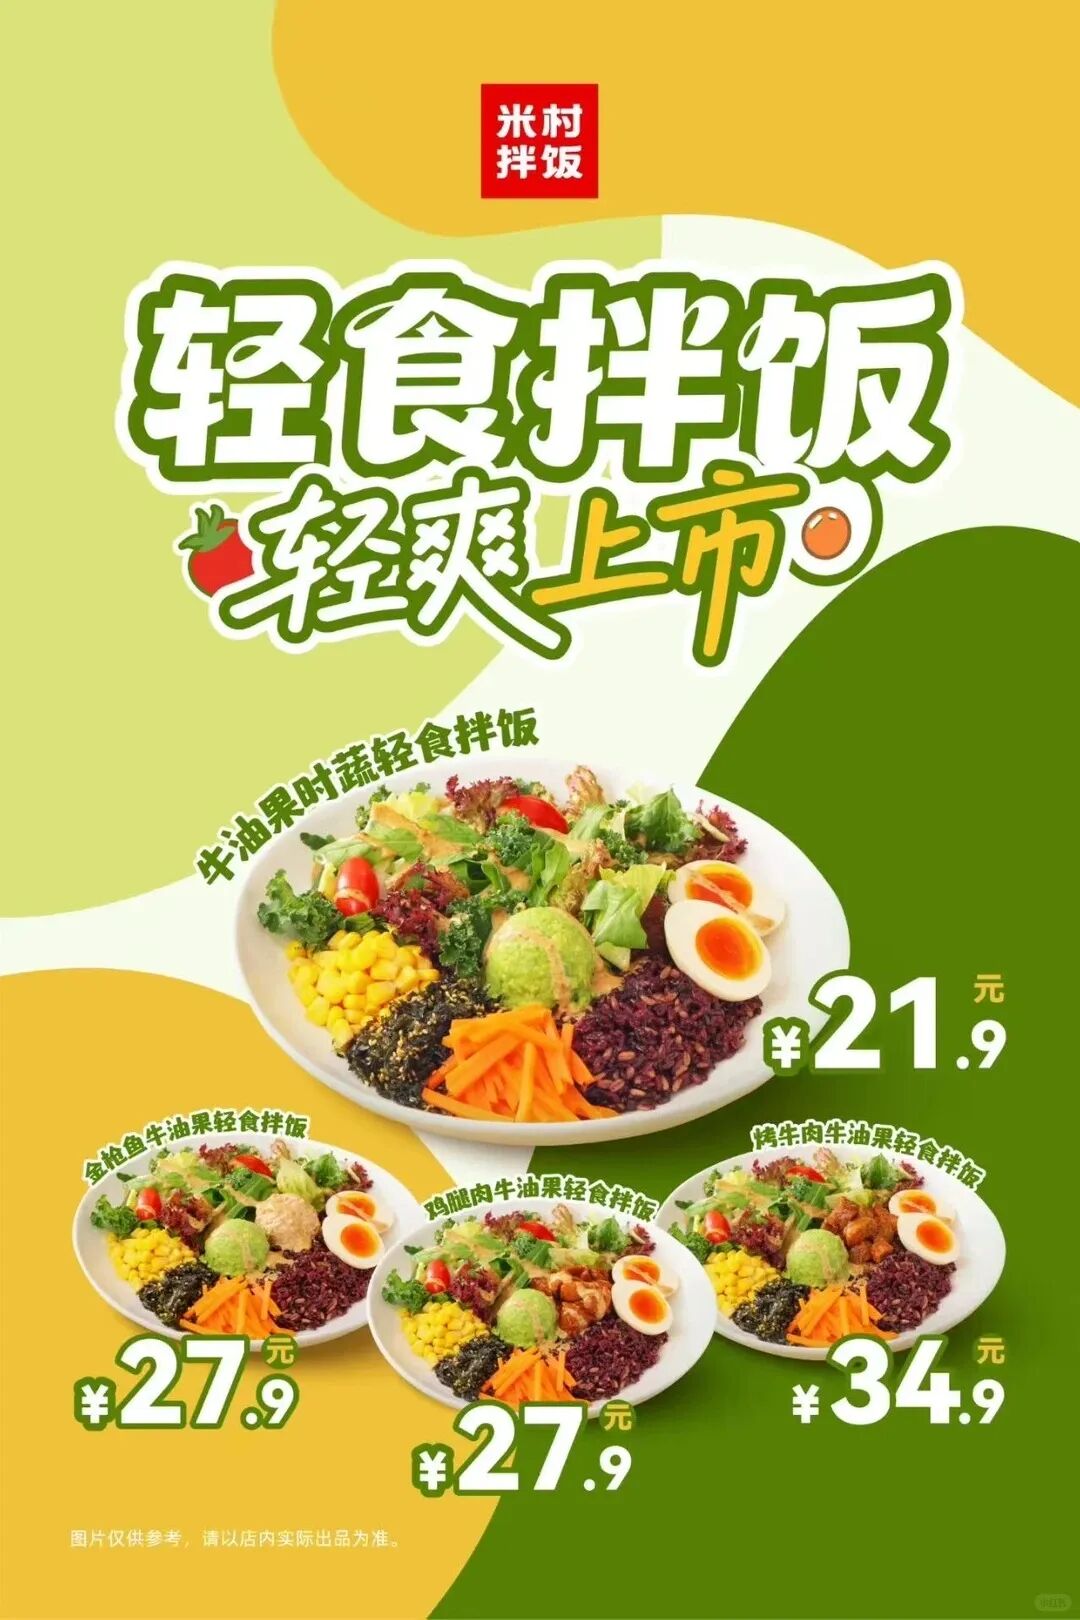
近日,米村拌饭在青岛试点轻食拌饭,现已扩展至北京、上海等地。据悉,轻食拌饭系列共有4款:牛油果时蔬拌饭、金枪鱼牛油果拌饭、鸡腿肉牛油果拌饭、烤牛肉牛油果能量碗,价格集中在21.9元-34.9元。
达美乐随后跟进,推出能量碗系列,包括香溢嫩鸡谷粒、元气和牛谷粒、臻享三文鱼三款,定价35-40元。赛百味则推出“237能量碗”系列,共7款产品,涵盖秘制照烧鸡、原切炙烧鸡腿排、深海金枪鱼等口味。
此外,肯德基KPRO轻食门店已经超过280家,年底目标直指600家。
今年3月,大成食品推出“不负好食光·悦享轻食季”主题活动,并邀请现场嘉宾品鉴的2026夏季轻食新品,包含了便当、寿司、沙拉、饭团、热狗和三明治6个系列,40余款菜品,为轻食类产品提供了标准化的安心解决方案。
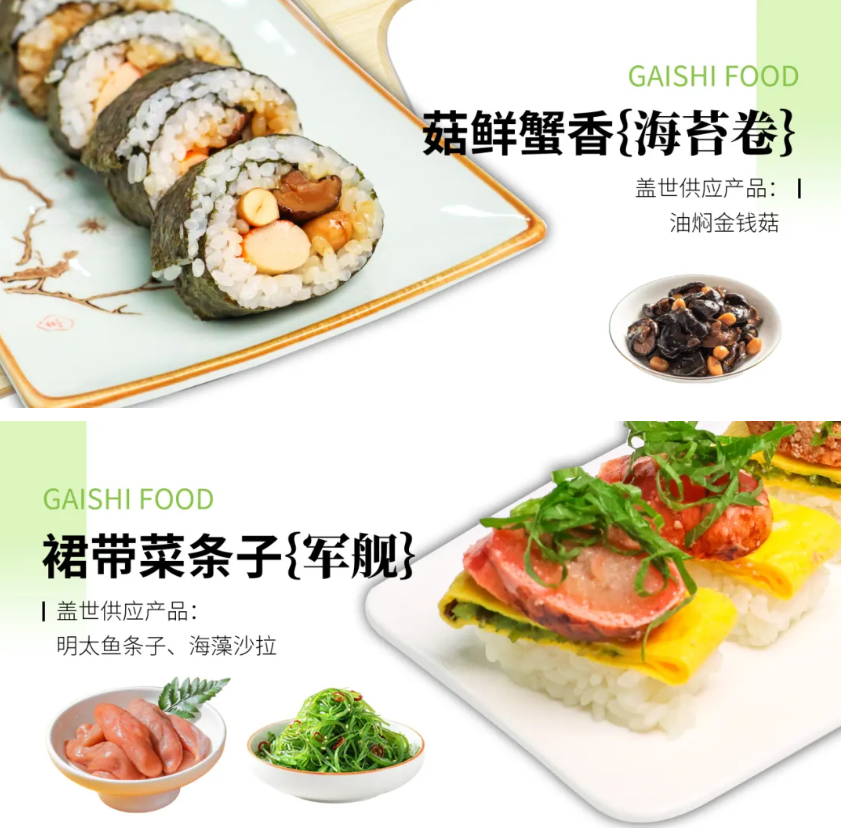
盖世食品聚焦轻食推新,积极拓展凉菜多元化、场景化、轻食化。新品包含:元气蔬海轻拌(罗勒叶鮑菇鲜蔬拌、鱼子海鲜蔬菜沙拉、明条子时蔬轻沙拉)、饱腹轻食主餐系列(鱼丝海蔬荞麦面、扇贝鱼丝能量碗、蒜香贝菇茄香面、意式菌菇鱿鱼饭)、活力夹心简餐(松露鲍菇三明治、酸蘑鲜蔬三明治)以及珍鲜轻握卷食(菇鲜蟹香海苔卷、裙带菜条子军舰)等系列。
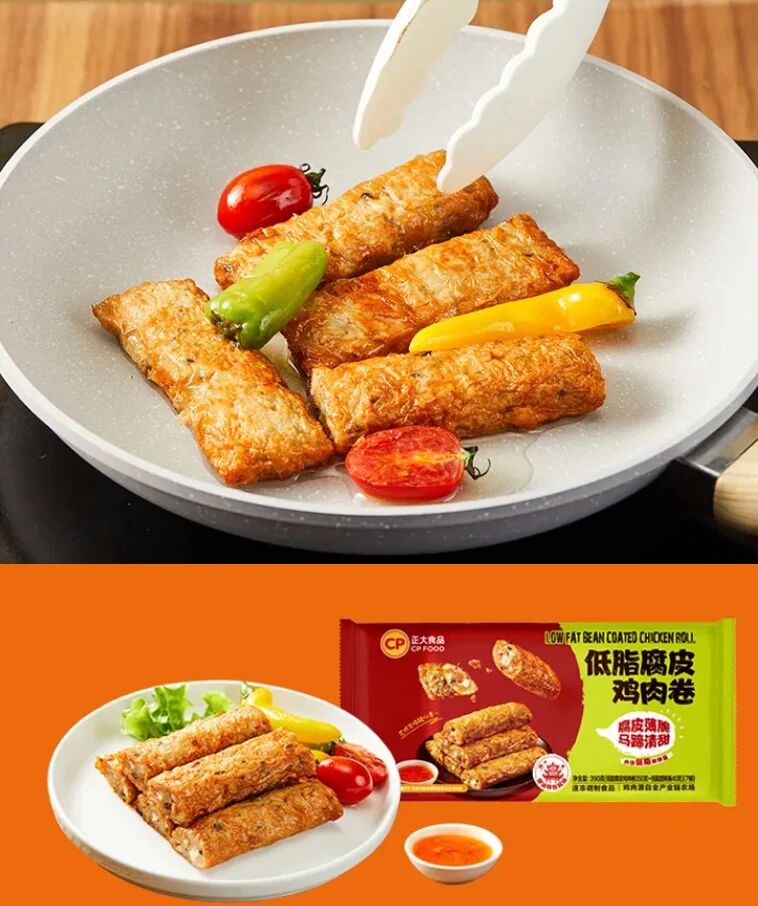
大希地初夏轻食产品上新,主打“不开火也能大口炫的肉”,属于即食轻食牛肉,是带筋带骨的牛腱子肉,拒绝拼接,适配轻食场景;圣农旗下欧芹低脂鸡小胸,18.1g高蛋白,0脂肪、0油,健康低脂,适合身材管理期人群食用;正大食品此前也推出一款低脂腐皮鸡肉卷,低脂控卡控盐,轻盈补充能量。
餐饮需求的蓬勃发展,倒逼产业快速升级,轻食赛道已从“网红风口”迈入“系统化产业升级”的全新阶段。这场变革主要体现在四个维度:
第一,角色之变:从“卖原料”到“卖方案”。过去食材企业卖的是鸡胸肉、牛肉、腐皮;现在要卖的是“适合便利店的低脂鸡胸肉”“适合沙拉碗的即食牛肉片”。谁能提供预调味、预熟化、分切定形的标准化解决方案,谁就能掌握话语权。
第二,产品之变:“中式轻食”与“复合蛋白”加速爆发。西式冷沙拉复购有限,温食、饱腹、有锅气的轻食正在兴起。正大的低脂腐皮鸡肉卷、盖世的元气蔬海轻拌,都是中式风味与轻食概念的融合产物。
第三,供应链之变:极致效率与柔性定制成为刚需。轻食产品生命周期短、季节性强,要求食材企业具备小批量、多批次的生产能力,以及快速响应餐饮客户定制需求的服务能力。
第四,标准之变:清洁标签从“加分项”变为“入场券”。圣农的“0脂肪0油”、大成的“标准化安心解决方案”背后,是消费者对配料表极短、热量可计算的硬性要求。未来,做不到这一点的企业,将很难进入连锁快餐和便利店的轻食柜台。
伴随着餐饮市场需求的不断丰富,新食材认为,轻食产业将呈现出三大趋势:
轻食专用代工厂将成新物种。随着餐饮连锁品牌集体加码轻食,对标准化、定制化产品的需求激增。未来,食材端将出现类似烘焙工厂、中央厨房的“轻食专用代工厂”——专门生产即食高蛋白肉、低脂酱汁、预拌沙拉、复合主食等模块化产品,为餐饮企业和零售渠道提供一站式供应。
价格向下,品质向上。圣农、正大、大成等大厂入局,将快速拉低即食鸡胸肉、低脂卷等轻食产品的价格门槛。但降价不等于降质,竞争反而会倒逼企业在口感、营养配比、清洁标签上持续创新。最终受益的,是消费者。
轻食概念将被淡化,融入日常饮食。当轻食不再是沙拉店里的“特殊餐食”,而是快餐店、便利店、甚至老字号菜单上的常规选项时,“轻食”这个词本身就会逐渐褪去光环。它不再代表某种潮流,而成为日常饮食的一部分——就像你今天点一份能量碗,不会特意强调自己在“吃轻食”一样。这,才是轻食真正的成熟形态。
轻食从未如此“热闹”。前台是肯德基、米村拌饭、达美乐的菜单上新,后台是大成、圣农、正大的产能重配。当餐饮与食材两端同时发力,轻食便不再是沙拉店里的“小众生意”,而成为一场重构供应链效率的系统工程。
这场升级的实质,是食材企业从“卖原料”转向“卖方案”,是清洁标签从加分项变为入场券,是中式口味与标准化生产的深度融合。最终,轻食将褪去网红标签,融入你我的日常一餐——它不再被刻意提起,却无处不在。而这,正是中国食品工业走向成熟的缩影:用供应链的实力,把“吃得更健康”变成一件自然而然的小事。