据博研咨询调研数据显示,2023年中国瓶装电解质水销售额达到185亿元,预计2025年全年将增加至235亿元。随着消费者健康意识的不断提升,国内电解质水品牌也不断升级推新,向着成分健康化、功能多元化等方向不断拓展。
 狂飙数年
电解质水持续火热
作为一个有着60年发展历史的“传统品类”,电解质水却是在近几年才开始真正“蹿红”。在国家卫健委发布的《新冠肺炎诊疗方案》和中国疾控中心发布的《新冠肺炎公众预防指南》中,都提到了要“注意水、电解质平衡”“适量补充含一定电解质的饮用水”。
与此同时,电解质水品类开始进入大众视野,并逐渐渗透进许多日常生活场景。作为曾经运动人群才会关注的“小众饮品”,电解质水如今正成为许多消费者日常囤货的必需品。不仅是渠道终端冷饮柜中的“C位”常客,还被众多种草博主当作“神水”进行种草推介。
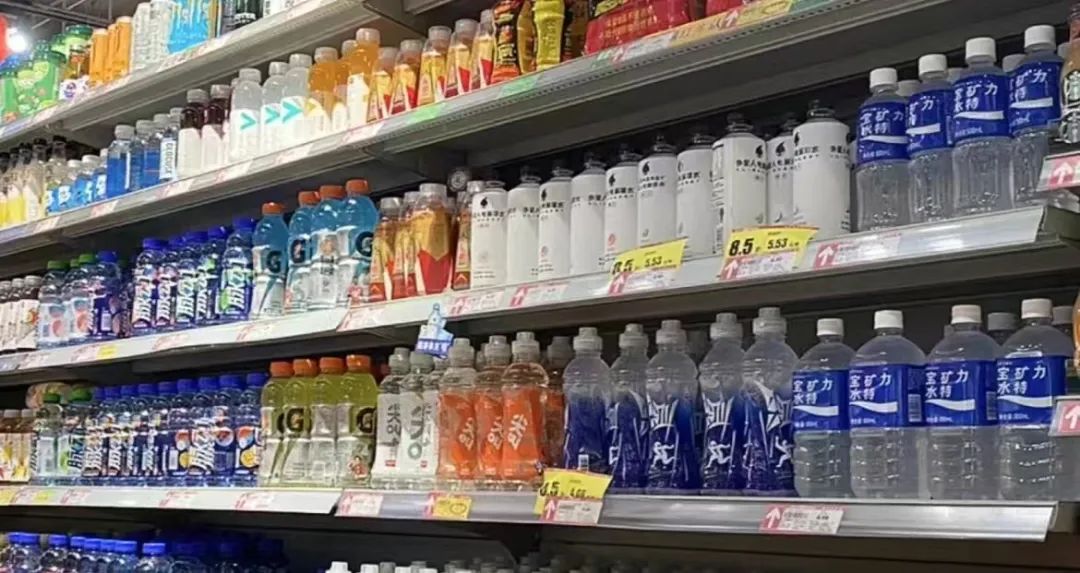
也正因为消费者认知的不断增强,电解质水迎来“狂飙”的发展态势。根据博研咨询数据,2018年至2023年电解质水年复合增长率为12.5%,这一数据在2023—2025年则将增长至15%。
在此过程中,不仅以外星人为代表的新兴品牌不断涌现,作为国内电解质水行业“元老”的盐典也成功破圈,迎来高光时刻。
虽然历经数年的“狂飙”式增长,但是电解质水品类的发展还远远没有到达巅峰。以盐典为代表的电解质水品牌们,仍在不断进行消费者教育,同时不断进行产品创新,让电解质水这一品类不断增长、持续火热。
 差异化浪潮下
品类再革新
除了宝矿力水特、外星人这两大布局较早的电解质水头部品牌外,许多国内知名的饮品品牌也在不断加码这一赛道。相比于前两年通过同质化竞争抢占市场空白,越来越多的新晋品牌们也开始围绕新品进行差异化打造。
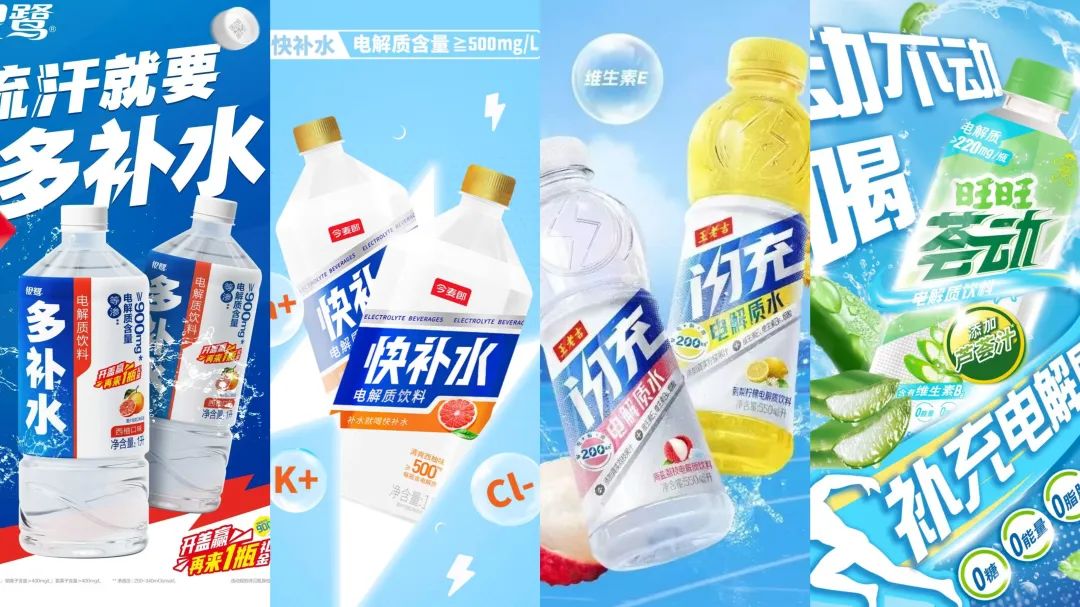
首先是比拼性价比。增长势头迅猛的东鹏补水啦凭借4元的差异化定价,实现2024年全年营收14.95亿元,同比激增280.37%。银鹭也在今年年初跨界推出“多补水”电解质水,1L装售价仅为6元。而今麦郎也通过“快补水”快速布局高性价比电解质水赛道,1L装仅需要4元,意图通过价格差异化开拓新的市场空间。
除性价比之外,添加物和风味也是电解质水新品们差异化打造的一大方向。王老吉新推出的“闪充”电解质水,不仅有着“刺梨柠檬”和“海盐荔枝”两大口味,还特别注明是“三重维生素+电解质”“真实果汁添加”。旺旺新推出的“荟动”电解质饮料,则将添加芦荟汁作为一大卖点,产品含维生素B6和烟酸,并宣称0糖、0卡、0脂肪。
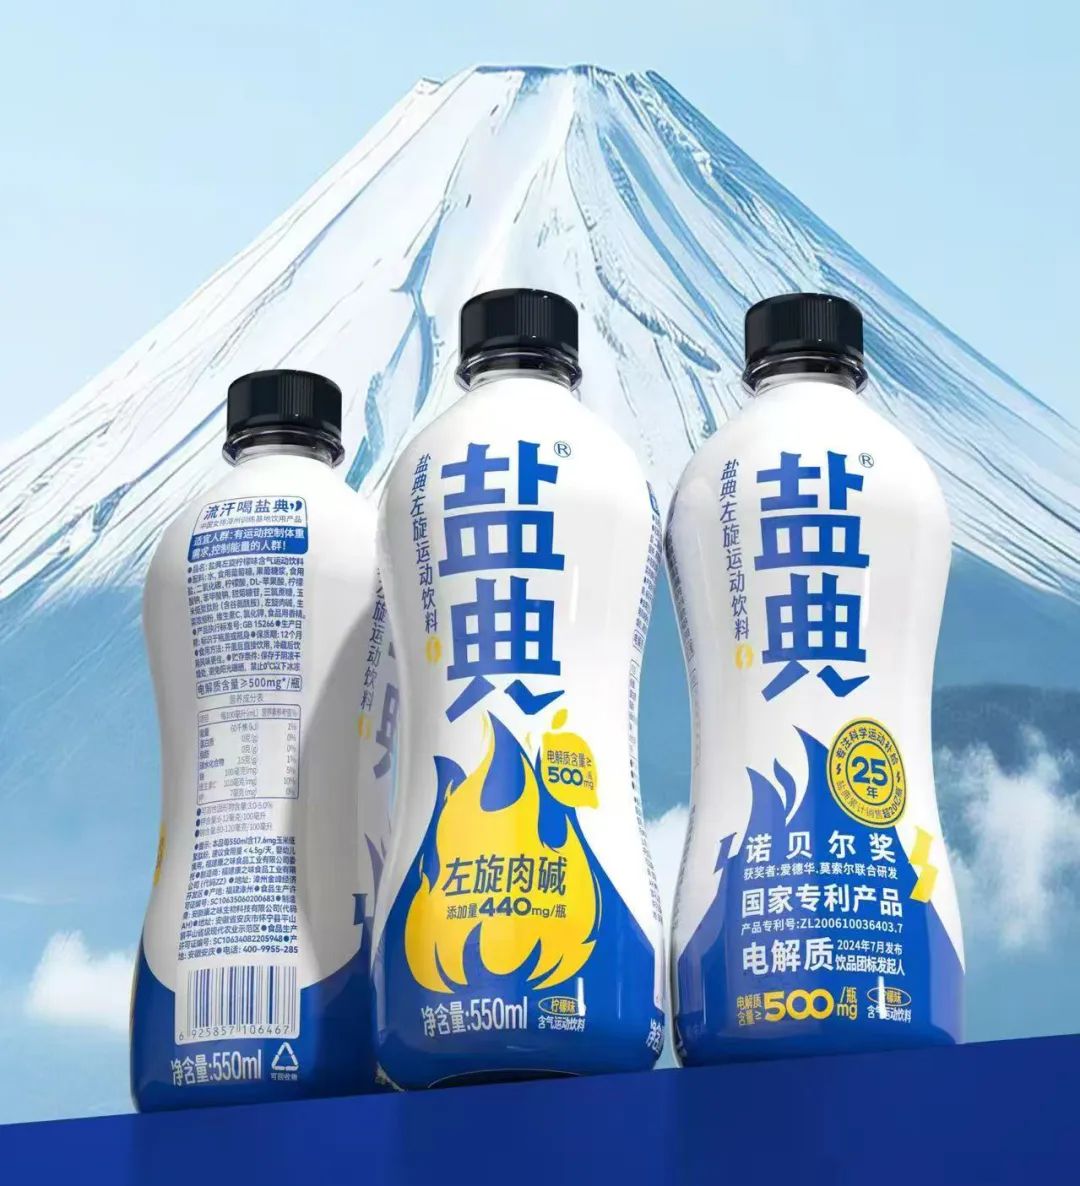
而作为深耕功能饮料行业25年的康之味盐典,则通过与诺贝尔医学奖得主爱德华·莫索尔领衔的顶尖科研团队合作,在今年春糖放出了一个“大招”——盐典超燃运动饮料。
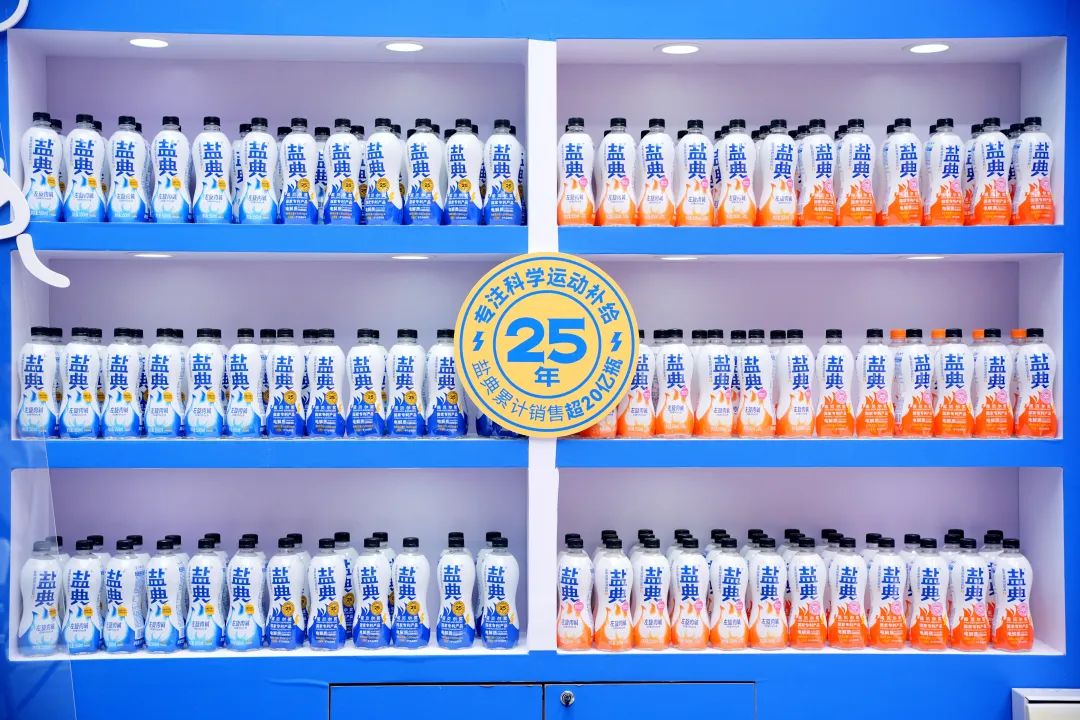
盐典超燃在钠、钾等电解质外,添加左旋肉碱、紫馚以及众多微量元素,从而实现了功能的全面强化。不仅能快速补水,还可以高效燃脂,并提升运动表现。通过多种添加,盐典超燃赋予了电解质水更多功能属性。
多种差异化电解质水新品的推出,推动整个电解质水品类发展迈上了一个新台阶。但与其他成熟的饮品品类相比,电解质水还有着较大的上升空间,新品迭出的情况下行业标准也需要进一步规范。
 标准逐步规范
2024年7月,中国食品工业协会发布《电解质饮料团体标准》(T/CNFIA 204-2024),首次明确了电解质饮料的产品分类、技术要求等。这份团标由康之味联合中国食品工业协会共同发起,并且由康之味全程深度参与,康之味也因此获得“全国食品行业团体标准贡献奖”。

该团体标准的出现,改变了电解质饮料行业缺乏统一的国家或行业标准,企业各自推行自由标准的现象的现状。
这份团标根据配方和功能差异,将电解质饮料细分为五类:电解质饮料(饮品)、含气电解质饮料(饮品)、等渗电解质饮料(饮品)、含气等渗电解质饮料(饮品)和电解质固体饮料(饮品)。同时还规定了每升饮料中的钠、钾等微量元素和营养素的含量,以及产品渗透压的范围。
该团体标准的推出,统一了产品定义,并可以帮助消费者识别真正有效的电解质饮料。无论是团体标准的制定,还是产品研发的不断创新,都代表着电解质水行业向上发展的动力。
未来,随着企业们的良性竞争和产研升级,电解质水行业也将迈入新的发展阶段,不断奠定长红品类的行业地位。